存储芯片成为本轮增长中最突出的品类。受AI大模型训练与数据中心需求拉动,2025年全球存储市场量价齐升,中国存储芯片市场总额预计在2026年暴涨262.9%;HBM高带宽存储、企业级SSD等高端品类需求尤为旺盛。与此同时,模拟芯片市场稳步扩容,功率半导体、车规芯片、AI算力芯片等细分市场也保持较高景气度。整体来看,2023—2026年中国半导体市场规模在总量扩张的同时,产品结构持续向高附加值环节升级,市场发展质量显著提升。
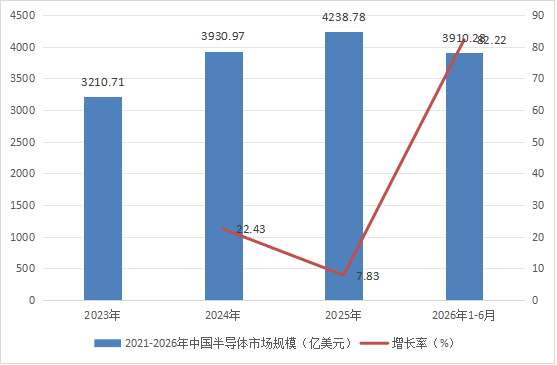
从需求端看,据统计数据显示,2021-2026年中国半导体市场规模呈现波动增长态势,2023年中国半导体市场规模为3210.71亿美元,2025年中国半导体市场规模为4238.78 亿美元,同比增长7.83 %,2021-2026年中国半导体市场规模如下:
2021-2026年中国半导体市场规模分析
中国半导体产业已形成“一超多强、集群分布”的区域格局,长三角、珠三角、京津冀及中西部四大板块分工协作、梯次发展。长三角地区是全国产业链最完整、规模最大的产业集群,以上海为龙头,联动江苏、浙江、安徽形成“龙头带动+分工协同”格局,覆盖设计、制造、封测、设备材料全产业链。据统计,2025年长三角半导体产业规模占全国总规模的45%左右,其中上海拥有超过500家半导体企业,中芯国际、华虹公司、盛美上海、沪硅产业等龙头企业集聚于此,产业成熟度与产能规模均居全国首位。
珠三角地区以芯片设计和市场需求见长,是集成电路设计的集群高地。广东以804亿块的产量居全国第二,深圳、广州、东莞等地聚集了华为海思等众多知名设计企业以及强大的终端应用市场,形成“设计+应用”双轮驱动模式;但制造环节相对依赖外部产能,产业链纵向配套仍有补强空间。京津冀地区依托北京的科研资源与政策支持,形成以设计、关键设备材料为核心的发展格局,北京集成电路产量约258.4亿块,居全国前列,中关村等地聚集了大量EDA、IP与设计企业。
中西部地区凭借成本优势与政策引导,在存储芯片、功率半导体等特色领域形成差异化突破,承接了部分产业转移产能。据研究机构划分,长三角为第一梯队(全产业链领先),珠三角为第二梯队(设计高地),京津冀为第三梯队(科研资源支撑),中西部为第四梯队(特色产能承接)。与此同时,全国产业集群网络的空间组织持续优化,区域间通过正负外部性实现最终产品与中间产品的协同集聚,跨区域分工协作体系不断深化,为产业整体高质量发展提供了坚实的空间支撑。
第一部分 基本介绍 13
第一章 半导体行业概述 13
1.1 半导体的定义和分类 13
1.1.1 半导体的定义 13
1.1.2 半导体的分类 14
1.1.3 半导体的应用 14
1.2 半导体产业链分析 15
1.2.1 半导体产业链结构 15
1.2.2 半导体产业链流程 16
1.2.3 半导体产业链转移 17
第二部分 中国市场 19
第二章 2023—2026年中国半导体产业发展分析 19
2.1 中国半导体产业发展背景 19
2.1.1 产业发展历程 19
2.1.2 产业重要事件 20
2.1.3 产业发展基础 20
2.2 2023—2026年中国半导体市场运行状况 21
2.2.1 产业销售规模 21
2.2.2 市场发展规模 22
2.2.3 产业区域分布 23
2.2.4 市场机会分析 24
2.3 半导体行业财务运行状况分析 25
2.3.1 上市公司规模 25
2.3.2 上市公司分布 25
2.3.3 经营状况分析 26
2.3.4 盈利能力分析 27
2.3.5 营运能力分析 27
2.3.6 成长能力分析 28
2.3.7 现金流量分析 28
2.4 中国半导体产业发展问题分析 29
2.4.1 产业发展短板 29
2.4.2 技术发展壁垒 29
2.4.3 贸易摩擦影响 30
2.4.4 市场垄断困境 31
2.5 中国半导体产业发展措施建议 32
2.5.1 产业发展战略 32
2.5.2 产业发展路径 32
2.5.3 突破垄断策略 33
第三章 2023-2026年中国半导体行业上游半导体材料发展综述 35
3.1 半导体材料相关概述 35
3.1.1 半导体材料基本介绍 35
3.1.2 半导体材料主要类别 36
3.1.3 半导体材料产业地位 36
3.2 2023-2026年中国半导体材料行业运行综况 37
3.2.1 应用环节分析 37
3.2.2 产业支持政策 38
3.2.3 市场销售规模 38
3.2.4 细分市场结构 39
3.2.5 产业转型升级 40
3.3 半导体制造主要材料:硅片 41
3.3.1 硅片基本简介 41
3.3.2 硅片生产工艺 41
3.3.3 市场发展规模 42
3.3.4 市场竞争状况 43
3.3.5 市场产能分析 43
3.3.6 市场需求预测 44
3.4 半导体制造主要材料:靶材 44
3.4.1 靶材基本简介 44
3.4.2 靶材生产工艺 45
3.4.3 市场发展规模 46
3.4.4 全球市场格局 46
3.4.5 国内市场格局 47
3.4.6 技术发展趋势 48
3.5 半导体制造主要材料:光刻胶 48
3.5.1 光刻胶基本简介 48
3.5.2 光刻胶工艺流程 49
3.5.3 行业产值规模 50
3.5.4 市场竞争状况 51
3.5.5 市场应用结构 51
3.6 其他主要半导体材料市场发展分析 52
3.6.1 掩膜版 52
3.6.2 CMP抛光材料 52
3.6.3 湿电子化学品 53
3.6.4 电子气体 54
3.6.5 封装材料 54
3.7 中国半导体材料行业存在的问题及发展对策 55
3.7.1 行业发展滞后 55
3.7.2 产品同质化问题 55
3.7.3 供应链不完善 56
3.7.4 行业发展建议 57
3.7.5 行业发展思路 57
3.8 中国半导体材料产业未来发展前景展望 58
3.8.1 行业发展趋势 58
3.8.2 行业需求分析 59
3.8.3 行业前景分析 59
第三部分 全球半导体产业发展分析 61
第四章 2023-2026年全球半导体行业发展环境分析 61
4.1 经济环境 61
4.1.1 全球经济形势总析 61
4.1.2 全球贸易发展概况 62
4.1.3 美国经济环境分析 62
4.1.4 欧洲经济环境分析 63
4.1.5 日本经济环境分析 63
4.1.6 全球经济发展展望 64
4.2 政策规划 65
4.2.1 美国 65
4.2.2 欧盟 65
4.2.3 日韩 66
4.2.4 中国台湾 66
4.3 技术环境 67
4.3.1 产业研发投入 67
4.3.2 技术专利排名 67
4.3.3 专利区域格局 68
4.3.4 技术发展动态 69
4.3.5 技术发展趋势 69
4.4 疫情影响 70
4.4.1 全球市场景气度下调 70
4.4.2 全球供应链或出现调整 70
4.4.3 以苹果公司产业链为例 71
4.4.4 2026-2031年行业发展预测 71
第五章 2023-2026年全球半导体行业发展分析 73
5.1 全球半导体影响因素 73
5.1.1 冠状病毒疫情 73
5.1.2 中美贸易摩擦 73
5.1.3 产业周期调整 74
5.2 2023-2026年全球半导体市场销售规模 74
5.3 全球半导体行业竞争格局 76
5.3.1 区域市场格局 76
5.3.2 企业竞争概况 76
5.3.3 产品结构格局 77
5.3.4 企业竞争布局 77
第六章 全球主要地区半导体产业发展情况分析 79
6.1 美国半导体市场发展分析 79
6.1.1 产业发展综述 79
6.1.2 市场发展规模 79
6.1.3 市场贸易状况 80
6.1.4 研发支出规模 81
6.1.5 产业发展战略 81
6.1.6 未来发展前景 82
6.2 韩国半导体市场发展分析 82
6.2.1 产业发展综述 82
6.2.2 市场发展规模 83
6.2.3 市场贸易状况 84
6.2.4 技术发展方向 84
6.3 日本半导体市场发展分析 84
6.3.1 行业发展历史 84
6.3.2 市场发展规模 85
6.3.3 细分产业状况 86
6.3.4 市场贸易状况 86
6.3.5 行业发展经验 87
6.3.6 未来发展措施 87
6.4 其他国家 88
6.4.1 荷兰 88
6.4.2 英国 89
6.4.3 法国 89
6.4.4 德国 90
第七章 2023-2026年全球半导体产业上游行业分析 92
7.1 上游行业相关内容概述 92
7.1.1 半导体材料概述 92
7.1.2 半导体设备概况 92
7.2 2023-2026年全球半导体材料发展状况 93
7.2.1 市场销售规模 93
7.2.2 细分市场结构 94
7.2.3 区域分布状况 94
7.2.4 市场竞争状况 95
7.3 2023-2026年全球半导体设备市场发展形势 96
7.3.1 市场销售规模 96
7.3.2 市场结构分析 96
7.3.3 市场区域格局 97
7.3.4 重点厂商介绍 98
7.3.5 厂商竞争优势 99
第八章 2023-2026年全球半导体行业中游集成电路产业分析 101
8.1 全球集成电路市场概况 101
8.1.1 集成电路概念概述 101
8.1.2 集成电路销售状况 102
8.1.3 集成电路产量统计 103
8.1.4 集成电路产品结构 104
8.1.5 集成电路贸易分析 105
8.1.6 产业设计企业排名 106
8.2 美国集成电路产业分析 107
8.2.1 产业发展概况 107
8.2.2 市场发展规模 107
8.2.3 市场贸易状况 108
8.2.4 产业发展模式 109
8.2.5 产业发展前景 109
8.3 韩国集成电路产业分析 110
8.3.1 产业发展综述 110
8.3.2 市场发展规模 111
8.3.3 市场贸易状况 111
8.3.4 技术发展方向 112
8.4 日本集成电路产业分析 113
8.4.1 产业发展历史 113
8.4.2 市场发展规模 113
8.4.3 细分产业状况 114
8.4.4 市场贸易状况 115
8.4.5 发展经验借鉴 115
8.4.6 未来发展措施 116
8.5 中国台湾集成电路产业 117
8.5.1 产业发展历程 117
8.5.2 产业规模现状 117
8.5.3 市场贸易状况 118
8.5.4 企业发展分析 119
第九章 2023-2026年全球半导体下游应用产品概况 120
9.1 全球传感器行业发展分析 120
9.1.1 产业市场规模 120
9.1.2 产业市场结构 121
9.1.3 产业区域格局 122
9.1.4 产业竞争格局 122
9.1.5 产业发展前景 125
9.2 全球光电器件行业发展概述 126
9.2.1 光电器件产品分类 126
9.2.2 光电器件市场规模 127
9.2.3 光电器件区域格局 128
9.2.4 光电器件企业规模 129
9.2.5 光电器件发展前景 130
9.3 全球分立器件产业发展综况 131
9.3.1 行业产品种类 131
9.3.2 产业链发展分析 132
9.3.3 市场规模分析 133
9.3.4 市场竞争格局 134
第十章 2023-2026年全球主要半导体公司发展分析 135
10.1 三星(Samsung) 135
10.1.1 企业发展概况 135
10.1.2 2023年企业经营状况分析 136
10.1.3 2024年企业经营状况分析 136
10.1.4 2025-2026年企业经营状况分析 137
10.2 英特尔(Intel) 138
10.2.1 企业发展概况 138
10.2.2 2023年企业经营状况分析 139
10.2.3 2024年企业经营状况分析 140
10.2.4 2025-2026年企业经营状况分析 141
10.3 SK海力士(SK hynix) 142
10.3.1 企业发展概况 142
10.3.2 2023年企业经营状况分析 142
10.3.3 2024年企业经营状况分析 143
10.3.4 2025-2026年企业经营状况分析 144
10.4 美光科技(Micron Technology) 145
10.4.1 企业发展概况 145
10.4.2 2023年企业经营状况分析 146
10.4.3 2024年企业经营状况分析 146
10.4.4 2025-2026年企业经营状况分析 147
10.5 高通公司(QUALCOMM, Inc.) 148
10.5.1 企业发展概况 148
10.5.2 2023年企业经营状况分析 149
10.5.3 2024年企业经营状况分析 150
10.5.4 2025-2026年企业经营状况分析 150
10.6 英伟达(NVIDIA) 152
10.6.1 企业发展概况 152
10.6.2 2023年企业经营状况分析 152
10.6.3 2024年企业经营状况分析 153
10.6.4 2025-2026年企业经营状况分析 154
10.7 德州仪器(Texas Instruments) 155
10.7.1 企业发展概况 155
10.7.2 2023年企业经营状况分析 156
10.7.3 2024年企业经营状况分析 157
10.7.4 2025-2026年企业经营状况分析 157
10.8 东芝(Toshiba) 158
10.8.1 企业发展概况 158
10.8.2 2023年企业经营状况分析 159
10.8.3 2024年企业经营状况分析 160
10.8.4 2025-2026年企业经营状况分析 161
10.9 恩智浦(NXP Semiconductors N.V.) 162
10.9.1 企业发展概况 162
10.9.2 2023年企业经营状况分析 163
10.9.3 2024年企业经营状况分析 163
10.9.4 2025-2026年企业经营状况分析 164
10.10 华为海思 165
10.10.1 企业发展概况 165
10.10.2 企业经营状况 166
10.10.3 企业发展成就 167
10.10.4 业务布局动态 168
10.10.5 企业业务计划 168
第十一章 2026-2031年全球半导体产业投资分析及前景预测 170
11.1 全球半导体产业投资并购现状 170
11.1.1 全球半导体资本投入 170
11.1.2 半导体企业收购概述 171
11.1.3 资本支出预测 171
11.2 全球半导体产业发展前景分析 172
11.2.1 半导体产业发展趋势 172
11.2.2 半导体产业发展前景 173
11.2.3 亚太地区成为主要市场 174
11.3 2026-2031年主要国家发展趋势预测(含数据图表) 174
11.3.1 美国 174
11.3.2 欧洲 176
11.3.3 日本 178
11.3.4 韩国 179
11.3.5 中国 181
11.4 2026-2031年全球太阳能光伏产业预测分析 182
11.4.1 影响因素分析 182
11.4.2 全球半导体销售规模预测 183
图表目录
图表 1 半导体产业链分析 16
图表 2 2021-2026年中国集成电路产业销售规模 22
图表 3 2021-2026年中国半导体市场规模分析 22
图表 4 光刻胶工艺流程分析 49
图表 5 2026-2031年全球半导体销售规模预测分析 72
图表 6 2021-2026年全球半导体销售规模分析 75
图表 7 2021-2026年美国半导体市场规模分析 80
图表 8 2021-2026年韩国半导体市场规模分析 83
图表 9 2021-2026年日本半导体市场规模分析 85
图表 10 2021-2026年荷兰半导体市场规模分析 88
图表 11 2021-2026年英国半导体市场规模分析 89
图表 12 2021-2026年法国半导体市场规模分析 90
图表 13 2021-2026年德国半导体市场规模分析 91
图表 14 重点厂商介绍 99
图表 15 集成电路产业链分析 102
图表 16 2021-2026年全球集成电路产量分析 104
图表 17 国内传感器主要企业分析 123
图表 18 国外传感器主要企业分析 124
图表 19 传感器行业产业链结构分析 126
图表 20 2025年全球光电器件市场分布分析 129
图表 21 分立器件主要包括二极管、三极管、晶闸管、MOSFET、IGBT 等产品 132
图表 22 2023年三星企业营收分析 136
图表 23 2024年三星企业营收分析 137
图表 24 2025-2026年三星企业营收分析 138
图表 25 2023年英特尔企业营收分析 140
图表 26 2024年英特尔企业营收分析 140
图表 27 2025-2026年英特尔企业营收分析 141
图表 28 2023年海力士企业营收分析 143
图表 29 2024年海力士企业营收分析 144
图表 30 2025-2026年海力士企业营收分析 144
图表 31 2023年美光科技企业营收分析 146
图表 32 2024年美光科技企业营收分析 147
图表 33 2025-2026年美光科技企业营收分析 148
图表 34 2023年高通公司企业营收分析 149
图表 35 2024年高通公司企业营收分析 150
图表 36 2025-2026年高通公司企业营收分析 151
图表 37 2023年英伟达企业营收分析 153
图表 38 2024年英伟达企业营收分析 154
图表 39 2025-2026年英伟达企业营收分析 155
图表 40 2023年德州仪器企业营收分析 157
图表 41 2024年德州仪器企业营收分析 157
图表 42 2025-2026年德州仪器企业营收分析 158
图表 43 2023年东芝企业营收分析 160
图表 44 2024年东芝企业营收分析 161
图表 45 2025-2026年东芝企业营收分析 161
图表 46 2023年恩智浦企业营收分析 163
图表 47 2024年恩智浦企业营收分析 164
图表 48 2025-2026年恩智浦企业营收分析 165
图表 49 2023-2026年华为海思企业营收分析 166
图表 50 2026-2031年美国半导体市场规模预测 175
图表 51 2026-2031年欧洲半导体市场规模预测 177
图表 52 2026-2031年日本半导体市场规模预测 178
图表 53 2026-2031年韩国半导体市场规模预测 180
图表 54 2026-2031年中国半导体市场规模预测 181
图表 55 2026-2031年全球半导体销售规模预测 183