智慧建造是指通过数字化技术、信息化技术,实现建筑施工的智能化、精准化、高效化的一种建造方式。智慧建造通过BIM技术、智能机器人等技术,实现建筑施工的数字化、自动化、智能化,提高建筑施工的质量和效率。智慧建造主要包括数字化设计、物联网(IoT)、人工智能、大数据分析、机器人技术、虚拟现实/增强现实、区块链等关键组成部分。
智慧建造的主要优势包括五点,第一是效率提升:缩短项目周期,降低成本。第二是安全性改善:实时监控,及时识别安全隐患。第三是资源节约:减少能耗与材料浪费,实现可持续发展。第四是质量保证:标准化流程提高建筑质量。第五是协同合作:优化沟通,促进不同专业之间的协作。
智慧建造产业链上游主要包括建筑材料、智能装备及核心零部件供应商(如传感器、芯片、BIM软件开发商等)。产业链中游涵盖智能建造系统集成商、工程总承包单位及技术服务提供商(如建筑机器人研发商、智慧工地解决方案商等)。产业链下游为应用领域,包括商业建筑、住宅建筑、工业建筑等,这些建筑通过应用智慧建造技术,实现了建筑的智能化、绿色化、可持续化,提高了建筑的品质和效率。
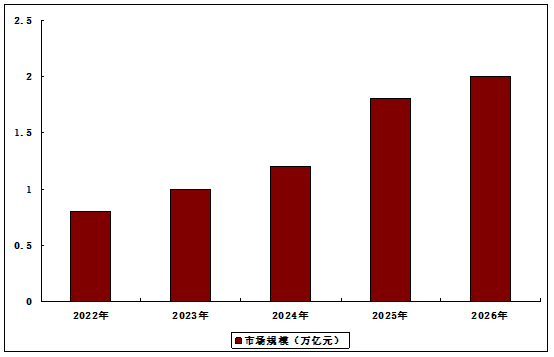
随着科技的不断发展,智慧建造已经成为当前建筑行业的一个热门话题,智慧建造通过各种智能技术和设备,实现建筑的自动化、智能化、节能化和环保化,提高建筑的使用效率和舒适度,减少能源的浪费和环境的污染。近年来,在“双碳”目标与新型城镇化建设的推动下,智慧建造行业迎来爆发式增长。它不仅提升了建筑生产的效率和质量,更在推动绿色建筑、节能减排方面发挥了关键作用,成为实现建筑业可持续发展的重要路径。数据显示,中国智慧建造市场规模从2020年的0.4万亿元增长至2024年的1.2万亿元,年复合增长率为31.61%。未来,随着5G、大数据和区块链技术的广泛应用,智慧建造行业市场的需求将持续增长,2025年智慧建造市场规模达到1.8万亿元。
2022-2026年智慧建造市场规模分析
从区域发展来看,智慧建造行业呈现出梯次分明的特点。长三角地区技术引领,占全国市场的35%;粤港澳大湾区产业协同效应显著,智慧建造市场规模突破3000亿元,占比30%;京津冀地区政策驱动强劲,市场占比为20%;成渝地区作为西部标杆,市场占比15%。未来,中国智慧建造产业将形成长三角、粤港澳和京津冀三足鼎立的引领格局。长三角地区凭借超过40%的企业集聚度成为全国智慧建造的技术创新高地,粤港澳大湾区通过完善的产业链协同机制实现资源高效整合与优势互补,京津冀地区则在强有力的政策支持下加速智慧建造项目规模化落地,三大区域各具特色又相互协同,共同推动中国智慧建造产业向高质量发展迈进。
中国智慧建造市场竞争较为激烈。一方面,国内大型建筑企业凭借规模、技术、品牌等优势在市场上占据领先地位,如中国建筑、中国中铁等企业在智慧建造领域取得了显著成果。另一方面,众多中小型建筑企业也在积极寻求发展机遇,不断提升自身竞争力。此外,随着智慧建造技术的普及和应用,越来越多的科技企业开始涉足智慧建造行业,如广联达等企业在BIM软件与服务领域具有显著优势。
第一章 2024-2026年中国智慧建造行业发展状况分析
1.1 智慧建造定义与发展
1.1.1 智慧建造的基本概念
1.1.2 智慧建造的主要特征
1.1.3 智慧建造的关键价值
1.1.4 智慧建造的必要性分析
1.1.5 智慧建造人才需求分析
1.2 智慧建造的政策环境
1.2.1 智慧建造政策梳理
1.2.2 建筑工业化相关政策
1.2.3 建筑信息化相关政策
1.2.4 智慧工地相关政策
1.2.5 BIM技术鼓励政策
1.3 智慧建造行业发展情况
1.3.1 智慧建造工作内容
1.3.2 智慧建造流程分析
1.3.3 智慧建造发展阶段
1.3.4 智慧建造产业链分析
1.3.5 智慧建造市场规模
1.3.6 智慧建造SWOT分析
1.4 智慧建造区域发展动态
1.4.1 北京
1.4.2 广州
1.4.3 天津
1.4.4 重庆
1.4.5 江苏
1.4.6 江西
1.4.7 厦门
第二章 2024-2026年中国装配式建筑建设情况分析
2.1 装配式建筑定义与发展
2.1.1 装配式建筑基本概念
2.1.2 装配式建筑主要特点
2.1.3 装配式建筑产业链情况
2.1.4 装配式建筑重塑价值链
2.2 装配式建筑建设进展分析
2.2.1 装配式建筑市场规模
2.2.2 装配式建筑商业模式
2.2.3 装配式建筑竞争格局
2.2.4 装配式建筑技术优化策略
2.2.5 装配式建筑发展趋势
2.3 装配式建筑钢结构建设进展分析
2.3.1 钢结构相关概念介绍
2.3.2 钢结构市场规模情况
2.3.3 钢结构市场应用领域
2.3.4 钢结构技术创新情况
2.3.5 钢结构行业发展机遇
2.4 装配式建筑混凝土结构建设进展分析
2.4.1 混凝土结构市场规模
2.4.2 混凝土结构区域分布
2.4.3 混凝土结构公司布局
2.4.4 混凝土结构行业挑战
第三章 2024-2026年中国智慧建筑建设情况分析
3.1 智慧建筑定义与发展
3.1.1 智慧建筑基本概念
3.1.2 智慧建筑功能特征
3.1.3 智慧建筑发展阶段
3.1.4 智慧建筑理念的形成
3.1.5 智能建筑面临的挑战
3.2 智慧建筑市场发展状况
3.2.1 智慧建筑市场规模
3.2.2 智慧建筑市场格局
3.2.3 智慧建筑区域分布
3.2.4 智能建筑企业布局
3.2.5 智慧建筑发展趋势
3.3 智慧建筑信息化建造进展分析
3.3.1 建筑信息化发展历程
3.3.2 建筑信息化发展态势
3.3.3 建筑信息化关键领域
3.3.4 建筑信息化推动因素
3.3.5 建筑信息化竞争格局
3.3.6 建筑信息化发展展望
第四章 2024-2026年中国智能设计发展状况分析
4.1 智能设计发展状况分析
4.1.1 智能设计行业分类
4.1.2 智能设计行业格局
4.1.3 智能设计发展趋势
4.1.4 智能设计发展机遇
4.1.5 智能设计前景预测
4.2 CAD软件行业分析
4.2.1 CAD软件发展概述
4.2.2 CAD软件发展历程
4.2.3 CAD软件关键技术
4.2.4 CAD软件发展问题
4.2.5 CAD软件发展趋势
4.2.6 国产CAD软件发展建议
4.3 CAE软件行业分析
4.3.1 CAE软件基本结构
4.3.2 CAE软件工作流程
4.3.3 CAE软件市场规模
4.3.4 CAE软件国产化进程
4.3.5 CAE软件发展趋势
第五章 2024-2026年中国智慧工地发展状况分析
5.1 智慧工地定义与发展
5.1.1 智慧工地基本概念
5.1.2 智慧工地主要特征
5.1.3 智慧工地系统架构
5.1.4 智慧工地建设层级
5.1.5 智慧工地应用价值
5.2 智慧工地市场发展状况
5.2.1 智慧工地发展历程
5.2.2 智慧工地市场规模
5.2.3 智慧工地产业链分析
5.2.4 智慧工地建设内容
5.2.5 智慧工地实践应用
5.2.6 智慧工地关键技术
5.3 智能工地发展趋势及前景分析
5.3.1 智慧工地技术发展展望
5.3.2 智慧工地未来发展方向
5.3.3 智慧工地安全发展趋势
第六章 2024-2026年中国智能运维发展状况分析
6.1 智能运维行业发展状况分析
6.1.1 智能运维模式比较
6.1.2 智能运维发展进度
6.1.3 智能运维驱动因素
6.1.4 智能运维行业壁垒
6.2 智能运维之PHM行业发展分析
6.2.1 PHM行业基本概念
6.2.2 PHM行业市场空间
6.2.3 PHM行业主要企业
6.2.4 PHM行业竞争格局
6.2.5 PHM行业发展趋势
6.3 智能运维之泛安防行业发展分析
6.3.1 泛安防行业基本概念
6.3.2 泛安防行业应用场景
6.3.3 泛安防行业市场格局
6.3.4 泛安防行业驱动因素
6.3.5 泛安防行业发展前景
第七章 2024-2026年中国工程造价咨询发展状况分析
7.1 工程造价咨询行业运行状况分析
7.1.1 工程造价咨询企业发展情况
7.1.2 工程造价咨询企业区域分布
7.1.3 工程造价咨询企业从业人员
7.1.4 工程造价咨询企业营业收入
7.1.5 工程造价咨询企业营业利润
7.1.6 工程造价咨询行业发展建议
7.2 工程造价软件发展状况分析
7.2.1 工程造价主要计价模式
7.2.2 工程造价应用软件分析
7.2.3 工程造价算量软件应用
7.2.4 工程造价软件BIM应用
7.3 工程造价改革试点建设状况分析
7.3.1 国家标准推动工程造价改革
7.3.2 工程造价控制的内涵和重要性
7.3.3 新疆工程造价改革建设状况
7.3.4 工程造价控制关键因素剖析
7.3.5 工程造价风险管理策略
第八章 2024-2026年BIM技术发展现状及未来前景展望
8.1 BIM技术定义与发展
8.1.1 BIM技术基本概念
8.1.2 BIM技术使用优势
8.1.3 BIM技术应用场景
8.1.4 BIM技术关键领域
8.1.5 BIM行业的产业链
8.2 全球BIM技术发展状况
8.2.1 全球BIM技术标准体系
8.2.2 全球BIM技术市场规模
8.2.3 全球BIM技术市场份额
8.2.4 全球BIM技术的应用率
8.2.5 全球BIM技术效益分析
8.2.6 全球BIM技术竞争格局
8.2.7 全球BIM资本市场反应
8.2.8 全球BIM技术人才培养
8.3 中国BIM技术发展状况
8.3.1 中国BIM应用发展阶段
8.3.2 中国BIM市场规模分析
8.3.3 中国BIM软件竞争格局
8.3.4 中国BIM专利申请数量
8.3.5 中国企业BIM应用情况
8.3.6 BIM+GIS技术融合发展
8.4 BIM技术发展建议及前景趋势分析
8.4.1 BIM技术发展限制
8.4.2 BIM技术发展建议
8.4.3 BIM技术发展前景
8.4.4 BIM技术发展方向
8.4.5 BIM技术发展趋势
8.4.6 BIM技术融合趋势
第九章 2024-2026年智慧建造下工程建设项目转型升级状况
9.1 房地产智慧建造
9.1.1 房地产智慧建造要求
9.1.2 房企数字化转型进程
9.1.3 房企数字化改造差异
9.1.4 房企数字化转型路径
9.1.5 房企智慧建造应用环节
9.1.6 万科沃土计划案例分析
9.2 铁路建设智慧建造
9.2.1 基建智慧建设要求
9.2.2 智慧铁路建造概念
9.2.3 智慧铁路产业链分析
9.2.4 智慧铁路应用层建设
9.2.5 高速铁路智能建造标准
9.3 矿山开采智慧建造
9.3.1 智能矿山整体架构
9.3.2 智能矿山落地阶段
9.3.3 智能矿山政策支持
9.3.4 智能矿山发展成效
9.3.5 铜矿开采智能升级
9.3.6 铁矿开采智能升级
9.3.7 煤矿机械智能进展
9.3.8 智能矿山发展路径
9.4 智能电网建设情况
9.4.1 智慧电力产业链
9.4.2 智能电网发展概况
9.4.3 智能电网市场规模
9.4.4 智能电网投资规模
9.4.5 智能电网发展展望
9.4.6 智能电网发展方向
第十章 2023-2026年中国智慧建造重点企业经营状况分析
10.1 广联达科技股份有限公司
10.1.1 企业发展概况
10.1.2 经营效益分析
10.1.3 业务经营分析
10.1.4 财务状况分析
10.1.5 核心竞争力分析
10.1.6 公司发展战略
10.2 品茗科技股份有限公司
10.2.1 企业发展概况
10.2.2 经营效益分析
10.2.3 业务经营分析
10.2.4 财务状况分析
10.2.5 核心竞争力分析
10.2.6 公司发展战略
10.2.7 未来发展展望
10.3 北京盈建科软件股份有限公司
10.3.1 公司发展概况
10.3.2 经营效益分析
10.3.3 业务经营分析
10.3.4 财务状况分析
10.3.5 核心竞争力分析
10.3.6 公司发展战略
10.4 中国石油集团工程股份有限公司
10.4.1 企业发展概况
10.4.2 经营效益分析
10.4.3 业务经营分析
10.4.4 财务状况分析
10.4.5 核心竞争力分析
10.4.6 公司发展战略
10.5 中钢国际工程技术股份有限公司
10.5.1 企业发展概况
10.5.2 经营效益分析
10.5.3 业务经营分析
10.5.4 财务状况分析
10.5.5 核心竞争力分析
10.5.6 未来发展展望
10.6 四川路桥建设集团股份有限公司
10.6.1 企业发展概况
10.6.2 经营效益分析
10.6.3 业务经营分析
10.6.4 财务状况分析
10.6.5 核心竞争力分析
10.6.6 公司发展战略
第十一章 2024-2026年中国智慧建造行业投资状况及风险预警分析
11.1 智慧建造投资模式
11.1.1 BIM投资管控模式
11.1.2 联合投资人模式
11.1.3 PPP+BIM模式
11.2 智慧建造投资案例深度解析
11.2.1 项目基本情况
11.2.2 项目实施主体
11.2.3 项目投资必要性
11.2.4 项目投资可行性
11.2.5 项目投资概算
11.2.6 项目效益分析
11.3 智慧建造投资潜力分析
11.3.1 智慧建造投资机会
11.3.2 智慧建造投资风险
11.3.3 智慧建造投资建议
第十二章 2026-2031年中国智慧建造行业发展前景及趋势预测
12.1 中国智慧建造发展展望
12.1.1 智慧建造发展趋势
12.1.2 智慧建造实现路径
12.1.3 智能建造就业前景
12.2 2026-2031年中国智慧建造行业预测分析
12.2.1 智慧建造发展驱动五力模型分析
12.2.2 2026-2031年中国智慧建造市场规模预测
图表目录
图表1 人类建造发展阶段示意图
图表2 中国智慧建造行业相关政策
图表3 工程项目流程概览
图表4 工程建设四个发展阶段
图表5 智慧建造产业链关系
图表6 2020-2025年中国智慧建造市场规模及预测
图表7 2024年中国智慧建造细分市场结构
图表8 2024年中国智慧制造各区域占比情况
图表9 传统工程建造模式与智慧建造模式信息交流方式对比
图表10 智慧建造与开发企业的矛盾之处
图表11 装配式VS传统施工:品质、工期、成本、环保
图表12 中国PC装配式建筑和现场浇筑建筑对比
图表13 装配式建筑产业链情况
图表14 建筑工业化改变行业价值链示意图
图表15 传统建筑VS装配式建筑商业模式差异
图表16 2023年中国装配式建筑行业竞争梯队
图表17 2023年装配式建筑产业代表性上市企业区域分布图
图表18 2023年全国重点企业PC预制构件产量TOP10
图表19 2023年中国装配式建筑企业装配式建筑相关业务布局及竞争力评价
图表20 中国装配式建筑行业五力竞争分析
图表21 中国装配式建筑行业发展趋势
图表22 钢结构与传统建筑相比的优势
图表23 钢结构行业上下游概览
图表24 钢结构建筑在各领域的应用状况
图表25 可持续建筑发展脉络(以公建为例)