类脑计算(Brain-inspired Computing)或神经形态计算(Neuromorphic Computing),是借鉴生物神经系统信息处理模式和结构的计算理论、体系结构、芯片设计以及应用模型与算法的总称。其核心是模仿大脑的神经元和突触构建计算模型,实现高效、灵活和智能的计算。类脑智能发展分为运算智能、感知智能、认知智能和自主智能四个阶段,中国目前处于从运算智能到感知智能的过渡期。类脑计算芯片市场2024年规模约35亿元,同比增长191.67%,技术突破是增长主因。
中国类脑计算行业正处于从运算智能到感知智能的过渡阶段。目前,行业已实现低功耗移动设备、可穿戴设备和IoT智能软件等运算智能应用的初步发展。感知智能阶段,事件驱动视觉传感器和神经拟态触觉传感器等技术正在加速落地,应用场景涵盖手势识别、汽车高速避障、工业视觉和机器人灵巧手等。尽管面临大脑信息处理原理不完全清楚、类脑器件材料技术瓶颈、缺乏统一benchmark和观测手段单一等研究难点,但商业化落地已在摸索中推进。未来,行业将向认知-自主智能阶段发展,衍生出自适应机器人等更高级应用。
忆阻器(Memristor)作为第四种基本电子元件,其“记忆电阻”特性使其在存算一体架构中具备天然优势。2024年,清华大学团队在《自然·材料》期刊发布基于二维材料的忆阻器阵列,将开关比提升至10?,循环稳定性突破10?次,直接推动忆阻器从科研样品走向量产。与此同时,中科院微电子所开发的铪基氧化物忆阻器,在3nm制程下实现低电压(0.5V)操作,功耗较传统DRAM降低90%,为移动设备与边缘计算提供了理想解决方案。2024年,中国忆阻器市场规模约为430亿元,同比增长85.34%。技术突破的集中涌现,使忆阻器在类脑计算芯片中的应用场景快速拓展。例如,灵汐科技推出的类脑芯片“领启KA200”搭载忆阻器阵列,支持脉冲神经网络(SNN)的实时训练与推理,算力密度接近人脑水平。此外,华为海思将忆阻器技术应用于昇腾系列AI加速器,在图像识别任务中实现能效比10TOPS/W,较GPU提升30倍。
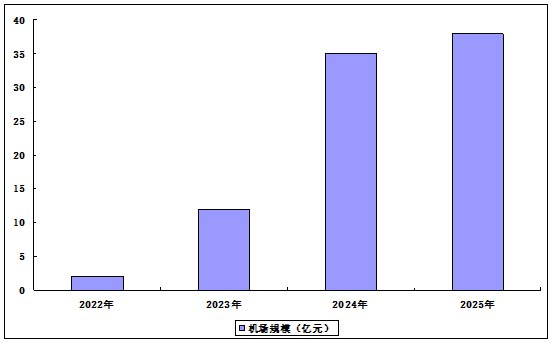
2024年,中国类脑计算芯片市场规模约为35亿元,同比增长191.67%。类脑计算芯片的快速增长首先得益于技术的突破。近年来,中国在类脑计算领域取得了显著进展,特别是在神经形态芯片设计和制造方面。例如,清华大学研发的“天机芯”和浙江大学研发的亿级神经元类脑计算机,都展示了中国在这一领域的技术实力。这些技术突破不仅提升了芯片的性能,还降低了生产成本,为市场的快速扩张奠定了基础。
2022-2025年中国类脑计算芯片市场规模分析
类脑计算行业需求趋势呈现多元化和智能化的特点。在人工智能领域,随着深度学习、强化学习等技术的发展,对高效、灵活和智能计算的需求不断增加,类脑计算技术因其模拟大脑神经网络结构和信息处理机制的优势,有望在人工智能领域发挥重要作用。在医疗健康领域,类脑计算技术将用于疾病早期诊断、个性化治疗方案制定和医疗影像分析,通过类脑计算芯片和算法,可以实时分析医疗影像数据,提高诊断的准确性和效率。在智能交通领域,类脑计算技术将用于自动驾驶和智能交通管理,类脑芯片能够实时处理复杂的路况信息,提升自动驾驶的安全性和可靠性。在工业自动化领域,类脑计算技术将用于智能工厂的自动化控制和质量检测,类脑芯片可以实时处理生产过程中的数据,实现智能化的生产调度和质量控制。随着技术的不断成熟和应用场景的拓展,类脑计算技术的需求将不断增加,推动行业快速发展。
第一章 类脑计算行业相关概述
第二章 2024-2026年中国人工智能行业发展状况分析
2.1 人工智能行业基本概述
2.1.1 人工智能基本定义
2.1.2 人工智能主要特征
2.1.3 人工智能产业链构成
2.2 2024-2026年人工智能市场运行分析
2.2.1 人工智能相关政策发布
2.2.2 人工智能行业发展态势
2.2.3 人工智能市场发展规模
2.2.4 人工智能区域布局情况
2.2.5 人工智能企业布局情况
2.2.6 人工智能应用情况分析
2.3 2024-2026年人工智能芯片发展分析
2.3.1 AI芯片基本介绍
2.3.2 AI芯片市场规模
2.3.3 AI芯片市场结构
2.3.4 AI芯片企业布局
2.3.5 AI芯片行业投融资
2.3.6 AI芯片发展趋势
2.4 人工智能行业未来发展展望
2.4.1 人工智能行业发展趋势
2.4.2 人工智能应用趋势分析
2.4.3 “十五五”期间人工智能发展
第三章 2024-2026年国内外类脑计算行业发展状况分析
3.1 2024-2026年全球类脑计算发展分析
3.1.1 类脑计算行业发展概况
3.1.2 类脑计算区域发展情况
3.1.3 类脑计算企业布局情况
3.1.4 类脑计算关键技术突破
3.2 2024-2026年中国类脑计算发展分析
3.2.1 类脑计算相关政策发布
3.2.2 类脑计算行业发展历程
3.2.3 类脑计算行业发展动力
3.2.4 类脑计算区域布局情况
3.2.5 类脑计算企业布局情况
3.3 类脑计算产业链发展情况分析
3.3.1 类脑计算产业链构成情况
3.3.2 类脑计算产业链上游发展
3.3.3 类脑计算产业链中游发展
3.3.4 类脑计算产业链下游发展
3.4 类脑计算行业发展存在的问题
3.4.1 底层器件与算力架构的双重制约
3.4.2 工具链缺失与标准碎片化
3.4.3 脑科学与计算科学的融合障碍
3.4.4 场景适配与商业化瓶颈
3.5 类脑计算行业发展对策建议
3.5.1 政策长期投入与场景牵引
3.5.2 技术标准与产业协同构建
3.5.3 脑科学与计算科学协同
3.5.4 前瞻性规范与价值引导
3.5.5 开放创新与全球治理
第四章 类脑计算产业链上游发展分析——基础硬件与材料
4.1 半导体材料
4.1.1 半导体材料基本介绍
4.1.2 半导体材料发展态势
4.1.3 半导体材料市场规模
4.1.4 半导体材料市场结构
4.1.5 半导体材料企业布局
4.1.6 半导体材料发展展望
4.2 半导体设备
4.2.1 半导体设备基本介绍
4.2.2 半导体设备发展态势
4.2.3 半导体设备细分发展
4.2.4 半导体设备企业布局
4.2.5 半导体设备行业投融资
4.2.6 半导体设备发展展望
4.3 忆阻器
4.3.1 忆阻器基本介绍
4.3.2 忆阻器发展历程
4.3.3 忆阻器市场规模
4.3.4 忆阻器企业布局
4.3.5 忆阻器研发突破
4.3.6 忆阻器发展趋势
第五章 类脑计算产业链上游发展分析——芯片研发生产与系统集成
5.1 类脑计算芯片
5.1.1 类脑计算芯片基本介绍
5.1.2 类脑计算芯片市场规模
5.1.3 类脑计算芯片企业布局
5.1.4 类脑计算芯片研究现状
5.1.5 类脑计算芯片发展困境
5.1.6 类脑计算芯片发展展望
5.2 神经形态芯片
5.2.1 神经形态芯片基本介绍
5.2.2 神经形态芯片发展历程
5.2.3 神经形态芯片市场规模
5.2.4 神经形态芯片企业布局
5.2.5 典型神经形态芯片发展
5.2.6 神经形态芯片发展展望
5.3 脉冲神经网络
5.3.1 脉冲神经网络发展背景
5.3.2 脉冲神经网络理论基础
5.3.3 脉冲神经网络研究进展
5.3.4 脉冲神经网络应用分析
5.3.5 脉冲神经网络发展展望
5.4 计算机系统集成
5.4.1 计算机系统集成基本介绍
5.4.2 计算机系统集成市场规模
5.4.3 计算机系统集成企业布局
5.4.4 计算机系统集成发展趋势
第六章 类脑计算产业链下游发展分析——典型应用场景
6.1 医疗健康
6.1.1 智能诊疗新范式
6.1.2 脑机接口临床突破
6.1.3 医学影像诊断革新
6.1.4 神经疾病筛查预警
6.1.5 其他应用场景展望
6.2 工业检测
6.2.1 高速高精视觉检测
6.2.2 重大工程监测预警
6.2.3 恶劣环境目标检测
6.2.4 电力系统智能诊断
6.2.5 其他应用场景拓展
6.3 自动驾驶
6.3.1 感知系统创新
6.3.2 决策控制革新
6.3.3 安全保障应用
6.3.4 边缘计算部署
6.3.5 其他应用场景
6.4 消费电子
6.4.1 智能穿戴设备
6.4.2 人机交互革新
6.4.3 智能家居终端
6.4.4 便携终端
6.4.5 其他应用场景
6.5 其他典型应用场景
6.5.1 智能农业
6.5.2 能源电力
6.5.3 智慧教育
6.5.4 金融风控
第七章 类脑计算相关技术发展状况分析
7.1 类脑计算相关专利申请情况分析
7.1.1 专利申请数量变化
7.1.2 专利申请类型分布
7.1.3 专利有效性分析
7.1.4 专利申请人分析
7.2 类脑计算芯片关键技术分析
7.2.1 事件驱动
7.2.2 存算一体
7.2.3 神经元模型
7.2.4 互联架构
7.2.5 在线学习
7.3 忆阻器类脑计算芯片技术分析
7.3.1 现有忆阻类脑计算芯片与架构
7.3.2 关键技术与实现方案
7.3.3 系统仿真与评估
7.3.4 技术问题与挑战
7.4 类脑计算技术突破方向分析
7.4.1 神经形态器件创新
7.4.2 脑机融合与算法创新
7.4.3 系统层级创新
第八章 2023-2026年中国类脑计算重点企业经营状况分析
8.1 北京灵汐科技有限公司
8.1.1 企业发展概况
8.1.2 产品布局情况
8.1.3 技术发展情况
8.1.4 企业合作动态
8.2 宁波时识科技有限公司
8.2.1 企业发展概况
8.2.2 产品布局情况
8.2.3 技术发展情况
8.2.4 企业发展展望
8.3 深圳市优智创芯科技有限公司
8.3.1 企业发展概况
8.3.2 产品布局情况
8.3.3 技术发展情况
8.3.4 企业发展展望
8.4 中科寒武纪科技股份有限公司
8.4.1 企业发展概况
8.4.2 经营效益分析
8.4.3 业务经营分析
8.4.4 财务状况分析
8.4.5 核心竞争力分析
8.4.6 类脑计算布局
8.4.7 公司发展战略
8.4.8 未来前景展望
8.5 中芯国际集成电路制造有限公司
8.5.1 企业发展概况
8.5.2 经营效益分析
8.5.3 业务经营分析
8.5.4 财务状况分析
8.5.5 核心竞争力分析
8.5.6 类脑计算布局
8.5.7 公司发展战略
8.5.8 未来前景展望
第九章 2026-2031年类脑计算发展前景及投资潜力分析
9.1 类脑计算行业发展前景
9.1.1 行业发展机遇分析
9.1.2 市场前景与规模预测
9.1.3 区域布局与产业生态
9.1.4 未来发展路径分析
9.2 类脑计算投资潜力分析
9.2.1 类脑计算行业投资机会
9.2.2 类脑计算行业投资风险
9.2.3 类脑计算投资策略建议
图表目录
图表1 人工智能的关键技术-经济特征分析
图表2 人工智能行业产业链
图表3 人工智能行业全景图谱
图表4 人工智能行业部分相关政策情况
图表5 2018-2025年中国人工智能市场规模变化
图表6 2025年中国人工智能计算力发展评估——城市排行
图表7 2021-2026年中国AI应用市场规模变化
图表8 2021-2026年中国决策式AI应用市场规模变化
图表9 2021-2026年中国企业级AI应用解决方案市场规模变化
图表10 中国AI应用行业重点公司一览表
图表11 中国AI应用行业重点公司一览表(续)
图表12 2024年中国AI解决方案主要垂直领域市场占比情况
图表13 2023-2025年中国生成式人工智能服务新增备案数量
图表14 2024-2025年中国生成式人工智能用户规模统计
图表15 AI芯片的分类
图表16 2020-2025年中国AI芯片市场规模变化
图表17 中国AI芯片市场结构占比情况
图表18 2021-2024年中国AI芯片相关企业注册量统计
图表19 中国AI芯片行业重点企业介绍
图表20 2020-2024年中国AI芯片行业投融资情况统计
图表21 中国AI芯片行业未来发展趋势
图表22 中国主要区域类脑计算布局比较
图表23 2025年中国类脑计算代表企业布局概况
图表24 类脑计算中游核心企业/机构技术路线对比