第三代半导体是指以碳化硅(SiC)、氮化镓(GaN)、氧化锌(ZnO)、金刚石、氮化铝(AIN)等为代表的宽禁带半导体材料,其中,碳化硅(SiC)和氮化镓(GaN)并称为第三代半导体材料的“双雄”,是第三代半导体材料的典型代表。与传统材料相比,第三代半导体材料更适合制造耐高温、耐高压、耐大电流的高频大功率器件,因此,其为基础制成的第三代半导体具备更宽的禁带宽度、更高的击穿电场、更高的导热率,以及更强的抗辐射能力等诸多优势,在高温、高频、强辐射等环境下被广泛应用。
第三代半导体主要应用的三大领域分别是光电子器件,如半导体照明、激光显示等;射频电子器件,如移动通信基站、卫星通讯等;功率电子器件,如新能源汽车、智能电网、高速轨道交通等。我国“新基建”七大产业方向,如5G基站、新能源汽车充电桩、轨道交通等,都离不开第三代半导体。经过20多年的高速发展,我国第三代半导体主要研发机构已具备全创新链研发能力,国内第三代半导体主要企业已基本形成全产业链,产业规模达到世界第一,但高端产品特别是电子器件领域与国外差距还较大,部分高端产品还是空白。
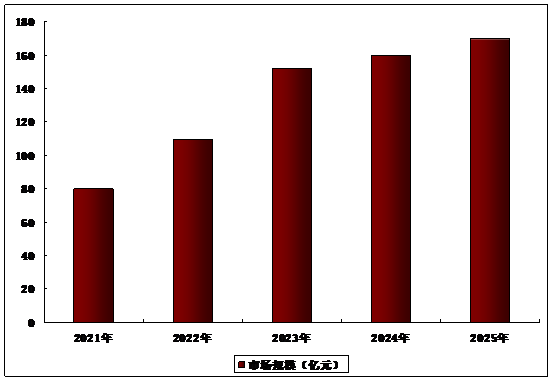
近年来,我国信息技术得到迅猛发展,半导体作为其中的关键器件起着重要的作用。政策方面国家出台了一系列相关政策旨在大力提升先进计算、新型智能终端、超高清视频、网络安全等数字优势产业竞争力,积极推进光电子、高端软件等核心基础产业创新突破,这大大提高了国内市场对半导体的需求。同时外部环境美国在芯片方面的制裁促使国家对芯片半导体的重视,多种因素叠加下推动了中国半导体市场规模增长迅速。数据显示,2023年我国第三代半导体行业市场规模约为152.15亿元。其中氮化镓(GaN)半导体规模约为79.72亿元,碳化硅(SiC)半导体规模约为64.86亿元。
2021-2025年我国第三代半导体行业市场规模分析
第三代半导体产业链分为上游原材料供应,中游第三代半导体制造和下游第三代半导体应用三部分。上游原材料主要包括衬底和外延片;中游主要为第三代半导体的设计、制造和封测环节;下游主要射频电子器件、功率电子器件和光电子器件的生产,最终应用于新能源汽车、5G、通信设备、消费电子、半导体照明等领域。
当前,我国第三代半导体初步形成了京津冀鲁、长三角、珠三角、闽三角、中西部等五大重点发展区域。经过初期的发展,第三代半导体迅速在新能源汽车、5G基站、PD快充等领域应用,市场规模增长迅速。同时,行业内的竞争也逐渐加剧。为了迎合市场需求,抢占市场地位,国内主流半导体企业均加强在第三代半导体产业的布局,扩充第三代半导体的产能。目前,国内第三代半导体行业代表企业主要有三安光电、华润微、士兰微、中电科五十五所、泰科天润、华大半导体、露笑科技等。
第一章 第三代半导体相关概述
1.1 第三代半导体基本介绍
1.1.1 基础概念界定
1.1.2 主要材料简介
1.1.3 历代材料性能
1.1.4 产业发展意义
1.2 第三代半导体产业发展历程分析
1.2.1 材料发展历程
1.2.2 产业演进全景
1.2.3 产业转移路径
1.3 第三代半导体产业链构成及特点
1.3.1 产业链结构简介
1.3.2 产业链图谱分析
1.3.3 产业链生态体系
1.3.4 产业链体系分工
第二章 2024-2026年全球第三代半导体产业发展分析
2.1 2024-2026年全球第三代半导体产业运行状况
2.1.1 政府部署情况
2.1.2 市场发展规模
2.1.3 行业技术进展
2.1.4 企业竞争格局
2.1.5 区域竞争格局
2.1.6 行业竞争趋势
2.2 美国
2.2.1 经费投入规模
2.2.2 产业技术优势
2.2.3 技术研究中心
2.2.4 国家支持基金
2.2.5 产线建设动态
2.2.6 战略层面部署
2.3 日本
2.3.1 封装技术联盟
2.3.2 产业重视原因
2.3.3 技术路线分析
2.3.4 企业竞争格局
2.3.5 国际合作动态
2.4 欧盟
2.4.1 企业布局情况
2.4.2 产业发展基础
2.4.3 前沿企业格局
2.4.4 未来发展热点
第三章 2024-2026年中国第三代半导体产业发展环境PEST分析
3.1 政策环境(Political)
3.1.1 中央部委政策支持
3.1.2 地方政府扶持政策
3.1.3 国家标准现行情况
3.1.4 中美贸易摩擦影响
3.2 经济环境(Economic)
3.2.1 宏观经济概况
3.2.2 工业运行情况
3.2.3 社会融资规模
3.2.4 宏观经济展望
3.3 社会环境(Social)
3.3.1 社会教育水平
3.3.2 知识专利水平
3.3.3 研发经费投入
3.3.4 技术人才储备
3.4 技术环境(Technological)
3.4.1 专利申请状况
3.4.2 科技计划专项
3.4.3 制造技术成熟
3.4.4 产业技术联盟
第四章 2024-2026年中国第三代半导体产业发展分析
4.1 中国第三代半导体产业发展特点
4.1.1 数字基建打开成长空间
4.1.2 背光市场空间逐步扩大
4.1.3 衬底和外延是关键环节
4.1.4 产业上升国家战略层面
4.1.5 产业链向国内转移明显
4.2 中国第三代半导体产业发展综述
4.2.1 产业现状特点
4.2.2 产业标准规范
4.2.3 国产替代状况
4.3 2024-2026年中国第三代半导体市场运行状况分析
4.3.1 市场发展规模
4.3.2 产业企业布局
4.3.3 产业区域发展
4.3.4 市场供需分析
4.4 2024-2026年中国第三代半导体上游原材料市场发展分析
4.4.1 上游金属硅市场分析
4.4.2 上游氧化锌市场现状
4.4.3 上游材料产业链布局
4.4.4 上游材料竞争状况分析
4.5 中国第三代半导体产业发展问题分析
4.5.1 技术缺乏市场竞争力
4.5.2 基础研究能力欠缺
4.5.3 中试平台成本高
4.5.4 制造技术未完全成熟
4.6 中国第三代半导体产业发展建议及对策
4.6.1 加大研发支持力度
4.6.2 完善产业体系生态
4.6.3 加快技术成果转化
4.6.4 加强国际科技合作
第五章 2024-2026年第三代半导体氮化镓(GAN)材料及器件发展分析
5.1 GaN材料基本性质及制备工艺发展状况
5.1.1 GaN产业链条
5.1.2 GaN结构性能
5.1.3 GaN制备工艺
5.1.4 GaN材料类型
5.1.5 GAN技术水平
5.1.6 技术发展趋势
5.2 GaN材料市场发展情况分析
5.2.1 市场发展态势
5.2.2 材料价格走势
5.2.3 市场竞争状况
5.2.4 市场应用分析
5.2.5 专利申请情况
5.2.6 项目建设动态
5.2.7 市场发展展望
5.3 GaN器件及产品研发情况
5.3.1 器件产品类别
5.3.2 GaN晶体管
5.3.3 GaN功率半导体
5.3.4 射频器件产品
5.3.5 电力电子器件
5.3.6 光电子器件
5.4 GaN器件应用领域及发展情况
5.4.1 电子电力器件应用
5.4.2 高频功率器件应用
5.4.3 应用实现条件与对策
5.5 GaN器件发展面临的挑战
5.5.1 器件技术难题
5.5.2 电源技术瓶颈
5.5.3 风险控制建议
第六章 2024-2026年第三代半导体碳化硅(SIC)材料及器件发展分析
6.1 SiC材料基本性质与制备技术发展状况
6.1.1 SiC基本定义
6.1.2 SiC性能特点
6.1.3 SiC制备工艺
6.1.4 SiC产品类型
6.1.5 SiC产业链条
6.1.6 SiC技术水平
6.1.7 技术难点分析
6.2 SiC材料市场发展情况分析
6.2.1 市场发展态势
6.2.2 材料市场规模
6.2.3 市场供应分析
6.2.4 市场需求分析
6.2.5 出口规模情况
6.2.6 区域布局情况
6.2.7 企业布局分析
6.2.8 专利申请情况
6.3 SiC器件及产品研发情况
6.3.1 产品结构设计
6.3.2 SiC射频器件
6.3.3 SiC功率半导体
6.3.4 功率模块产品
6.3.5 器件产品布局
6.4 SiC器件应用领域及发展情况
6.4.1 SiC下游主要应用场景
6.4.2 SiC导电型器件应用
6.4.3 SiC半绝缘型器件应用
6.4.4 SiC新能源汽车领域应用
6.4.5 SiC充电桩领域应用
第七章 2024-2026年第三代半导体其他材料发展状况分析
7.1 Ⅲ族氮化物半导体材料发展分析
7.1.1 基础概念介绍
7.1.2 材料结构性能
7.1.3 材料制备工艺
7.1.4 主要器件产品
7.1.5 技术研发突破
7.1.6 应用发展状况
7.1.7 发展建议对策
7.2 宽禁带氧化物半导体材料发展分析
7.2.1 基本概念介绍
7.2.2 材料结构性能
7.2.3 材料制备工艺
7.2.4 主要应用器件
7.2.5 ZnO材料发展
7.3 氧化镓(Ga2O3)半导体材料发展分析
7.3.1 材料结构性能
7.3.2 材料应用优势
7.3.3 材料国外进展
7.3.4 国内技术进展
7.3.5 器件应用发展
7.3.6 未来发展前景
7.4 金刚石半导体材料发展分析
7.4.1 材料结构性能
7.4.2 材料制备工艺
7.4.3 材料发展特点
7.4.4 主要器件产品
7.4.5 应用发展状况
7.4.6 企业布局分析
7.4.7 国产替代机遇
7.4.8 材料发展难点
7.4.9 材料发展趋势
第八章 2024-2026年第三代半导体下游应用领域发展分析
8.1 第三代半导体下游产业应用领域发展概况
8.1.1 下游应用产业分布
8.1.2 下游产业优势特点
8.1.3 下游产业需求旺盛
8.2 电力电子领域发展状况
8.2.1 全球市场发展规模
8.2.2 全球应用市场占比
8.2.3 国内市场发展规模
8.2.4 国内器件应用分布
8.2.5 器件发展趋势分析
8.3 微波射频领域发展状况
8.3.1 射频器件市场规模
8.3.2 射频市场竞争分析
8.3.3 射频器件市场需求
8.3.4 国防基站应用分析
8.3.5 射频器件发展趋势
8.4 半导体照明领域发展状况
8.4.1 发展政策支持
8.4.2 产业现状分析
8.4.3 LED芯片发展
8.4.4 企业经营情况
8.4.5 投融资状况
8.5 半导体激光器发展状况
8.5.1 产业链发展现状
8.5.2 市场规模分析
8.5.3 企业竞争格局
8.5.4 主要技术分析
8.5.5 国产化趋势
8.6 5G新基建领域发展状况
8.6.1 5G产业发展进程
8.6.2 行业投融资状况
8.6.3 5G助推材料发展
8.6.4 材料应用发展方向
8.6.5 产业投资发展展望
8.7 新能源汽车领域发展状况
8.7.1 新能源汽车整体产销规模
8.7.2 新能源汽车板块企业动态
8.7.3 新能源汽车市场集中度
8.7.4 充电基础设施运行情况
8.7.5 设施与汽车的对比情况
第九章 2024-2026年第三代半导体材料产业区域发展分析
9.1 2024-2026年第三代半导体产业区域发展概况
9.1.1 产业区域分布
9.1.2 区域建设回顾
9.2 京津翼地区第三代半导体产业发展分析
9.2.1 北京产业发展状况
9.2.2 顺义产业发展情况
9.2.3 保定产业发展情况
9.2.4 区域未来发展趋势
9.3 中西部地区第三代半导体产业发展分析
9.3.1 成都产业发展状况
9.3.2 重庆产业发展状况
9.3.3 西安产业发展状况
9.4 珠三角地区第三代半导体产业发展分析
9.4.1 广东产业发展状况
9.4.2 广州产业发展动态
9.4.3 深圳产业发展动态
9.4.4 东莞产业发展状况
9.4.5 区域未来发展趋势
9.5 华东地区第三代半导体产业发展分析
9.5.1 江苏产业发展分析
9.5.2 苏州工业园区发展
9.5.3 扬州产业发展状况
9.5.4 宁波产业发展情况
9.5.5 厦门产业发展状况
9.5.6 区域未来发展趋势
9.6 第三代半导体产业区域发展建议
9.6.1 提高资源整合效率
9.6.2 补足SiC领域短板
9.6.3 开展关键技术研发
9.6.4 鼓励地方加大投入
第十章 2023-2026年第三代半导体产业重点企业经营状况分析
10.1 三安光电股份有限公司
10.1.1 企业发展概况
10.1.2 企业业务布局
10.1.3 主营收入结构
10.1.4 经营效益分析
10.1.5 财务状况分析
10.1.6 核心竞争力分析
10.1.7 公司发展战略
10.1.8 公司经营计划
10.2 闻泰科技股份有限公司
10.2.1 企业发展概况
10.2.2 行业发展地位
10.2.3 主营收入结构
10.2.4 经营效益分析
10.2.5 财务状况分析
10.2.6 核心竞争力分析
10.2.7 公司发展战略
10.2.8 公司经营计划
10.3 北京赛微电子股份有限公司
10.3.1 企业发展概况
10.3.2 企业业务布局
10.3.3 主营收入结构
10.3.4 经营效益分析
10.3.5 财务状况分析
10.3.6 核心竞争力分析
10.3.7 公司发展战略
10.3.8 公司经营计划
10.4 厦门乾照光电股份有限公司
10.4.1 企业发展概况
10.4.2 营业收入结构
10.4.3 经营效益分析
10.4.4 财务状况分析
10.4.5 核心竞争力分析
10.4.6 公司经营计划
10.5 湖北台基半导体股份有限公司
10.5.1 企业发展概况
10.5.2 行业发展地位
10.5.3 企业业务布局
10.5.4 营业收入构成
10.5.5 经营效益分析
10.5.6 财务状况分析
10.5.7 核心竞争力分析
10.5.8 公司发展战略
10.5.9 公司经营计划
10.6 京东方华灿光电股份有限公司
10.6.1 企业发展概况
10.6.2 企业业务布局
10.6.3 营业收入结构
10.6.4 经营效益分析
10.6.5 财务状况分析
10.6.6 核心竞争力分析
10.6.7 公司经营计划
10.7 株洲中车时代电气股份有限公司
10.7.1 企业发展概况
10.7.2 企业业务布局
10.7.3 营业收入结构
10.7.4 经营效益分析
10.7.5 财务状况分析
10.7.6 核心竞争力分析
第十一章 第三代半导体产业投资价值综合评估
11.1 行业投资背景
11.1.1 行业投资规模
11.1.2 投资市场周期
11.1.3 行业投资价值
11.2 行业投融资情况
11.2.1 国际投资案例
11.2.2 国内投资项目
11.2.3 国际企业并购
11.2.4 国内企业并购
11.2.5 企业融资动态
11.3 行业投资壁垒
11.3.1 技术壁垒
11.3.2 资金壁垒
11.3.3 贸易壁垒
11.4 行业投资风险
11.4.1 企业经营风险
11.4.2 技术迭代风险
11.4.3 行业竞争风险
11.4.4 产业政策变化风险
11.5 行业投资建议
11.5.1 积极把握5G通讯市场机遇
11.5.2 收购企业实现关键技术突破
11.5.3 关注新能源汽车催生需求
11.5.4 国内企业向IDM模式转型
11.5.5 加强高校与科研院所合作
11.6 投资项目案例
11.6.1 项目基本概述
11.6.2 项目建设必要性
11.6.3 项目建设可行性
11.6.4 项目投资概算
11.6.5 项目建设周期
11.6.6 项目经济效益
第十二章 2026-2031年第三代半导体产业前景与趋势预测
12.1 第三代半导体未来发展趋势
12.1.1 产业成本趋势
12.1.2 未来发展趋势
12.1.3 应用领域趋势
12.2 第三代半导体未来发展前景
12.2.1 重要发展窗口期
12.2.2 产业应用前景
12.2.3 产业发展机遇
12.2.4 产业发展展望
12.3 2026-2031年中国第三代半导体行业预测分析
12.3.1 中国第三代半导体行业发展驱动五力模型分析
12.3.2 2026-2031年中国第三代半导体产业市场规模预测
图表目录
图表1 第三代半导体特点
图表2 第三代半导体主要材料
图表3 不同半导体材料性能比较(一)
图表4 不同半导体材料性能比较(二)
图表5 碳化硅、氮化镓的性能优势
图表6 半导体材料发展历程及现状
图表7 半导体材料频率和功率特性对比
图表8 第三代半导体产业链
图表9 第三代半导体产业链
图表10 第三代半导体衬底制备流程
图表11 第三代半导体产业链全景图谱
图表12 第三代半导体健康的产业生态体系
图表13 全球主要国家政策支持对比
图表14 2025年全球第三代半导体主要企业竞争格局
图表15 全球碳化硅(SiC)区域发展格局
图表16 2022年全球氮化镓(GaN)区域竞争格局
图表17 全球第三代半导体材料行业竞争趋势分析
图表18 日本下一代功率半导体封装技术开发联盟成员(一)
图表19 日本下一代功率半导体封装技术开发联盟成员(二)
图表20 日本SiC技术关键指标演进
图表21 日本第三代半导体企业格局
图表22 欧洲LAST POWER产学研项目成员
图表23 2021-2025年碳化硅相关国家标准
图表24 氮化镓相关国家标准
图表25 2020-2024年本专科、中等职业教育及普通高中招生人数
图表26 2020-2024年研究与试验发展(R&D)经费支出及其增长速度
图表27 国内高校、研究所与企业的技术合作与转化
图表28 截至2025年中国第三代半导体专利申请状况
图表29 中国第三代半导体产业技术创新战略联盟发起单位
图表30 第三代半导体产业技术创新战略联盟(CASA)
图表31 2022年国内第三代半导体材料部分技术进展
图表32 全球推动第三代半导体产业和技术发展的国家计划