伴随着英伟达发布RTX Spark AI超级芯片,全球 AI PC 产业正式从概念落地转向大规模量产。
从行业数据来看,AI PC已是疲软PC市场中唯一增长赛道。IDC统计数据显示,2025年全球AI PC出货量达1.14亿台,产品渗透率升至43%;2026年全球出货量预计增至1.43亿台,渗透率突破 55%,高盛更是预判全年AI PC渗透率有望触及59%。
多重政策与产品因素进一步放大行业需求。微软确定2026年停止Windows10安全维护,新一代Windows12操作系统紧锣密鼓筹备上市,企业端设备更新需求集中释放,2026至2028年被业内认定为AI PC集中换机周期。
全球PC的销量并未停滞,反而有所增长,随着AI时代到来,消费者和企业都有升级的需求。随着英伟达 RTX Spark、N1X 处理器陆续落地,下半年华硕、惠普、戴尔、联想等国际头部品牌将批量推出配套整机产品,持续打开全球 AI PC市场空间。
AI PC硬件重构,国内上下游产业链迎来全面景气
事实上,随着AI PC的前景被看好,中国产业链的价值正在重新被市场发现。近期,受益于AI业务收入大幅增长,联想集团的股价也出现了大幅上涨。
联想作为全球PC龙头,深度绑定AI PC产业链。随着英伟达新款处理器落地,下半年各大终端品牌新品集中上市,国内ODM代工厂订单持续饱满,AI PC代工附加值远高于传统PC。华泰证券的报告就认为,联想AI服务器产品已追上全球第一梯队,目前公司的210亿美元储备订单和5800多个客户部署,也为后续收入兑现提供支撑。
上游零部件环节同样景气度高涨。NPU、GPU功耗大幅提升,倒逼PCB向高密度、多层高频方向升级,高端散热模组、镁合金结构件需求快速攀升;本地大模型运行需要大容量高速内存支撑,存储芯片行业需求迎来实质性回暖。整机、芯片、元器件形成联动增长格局,国产化替代逻辑持续兑现。
AIPC 行业如同起步阶段的智能手机赛道,整体渗透空间充足,增长潜力可观。2024 年全球 AIPC 渗透率仅有 18%,行业仍处在产业化起步周期,预计 2028 年渗透率抬升至 70%,对应产品销量年化复合增速可达 44%,行业增长弹性突出。
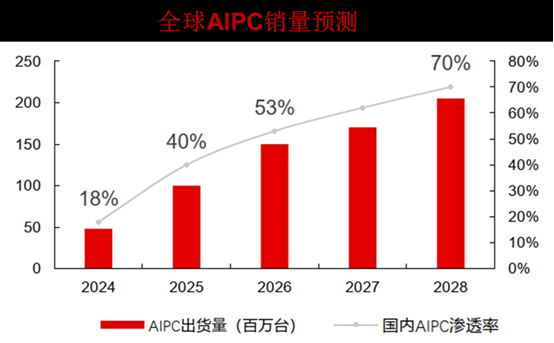
国内产业化进程具备先天优势,联想依托长期积攒的渠道与用户底盘持续迭代 AIPC 产品、加码市场落地,充当行业领跑角色,带动国内 AIPC 产业化节奏领跑全球。
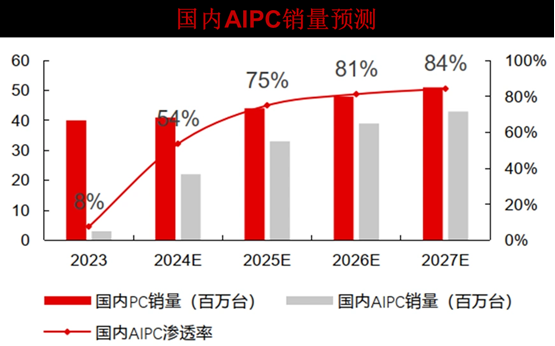
当前AI PC产业正处于渗透率快速爬坡阶段,未来三年换机潮将持续驱动产业链上行。在算力升级、安全需求、国产替代三重逻辑加持下,本土芯片企业将持续凭借平台认证、头部客户资源优势稳固市场份额,带动国内半导体、电子制造全产业链持续成长。伴随AI智能体应用持续落地,终端软件生态也将迎来长期发展机遇,国内AI PC全产业链有望依托本轮行业变革,完成从零部件代工到核心芯片自研的产业跃迁。
第一章 2024-2026年AIPC行业发展状况分析
1.1 AIPC行业基本概述
1.1.1 AIPC基本定义
1.1.2 AIPC主要特征
1.1.3 AIPC主要类别
1.1.4 AIPC产业链构成
1.2 2024-2026年全球AIPC发展分析
1.2.1 AIPC发展历程
1.2.2 AIPC发展现状
1.2.3 AIPC出货规模
1.2.4 AIPC价格变化
1.2.5 AIPC区域布局
1.2.6 AIPC企业布局
1.3 2024-2026年中国AIPC发展分析
1.3.1 AIPC发展历程
1.3.2 AIPC市场特点
1.3.3 AIPC细分市场
1.3.4 AIPC企业布局
1.3.5 AIPC专利申请
1.4 中国AIPC市场消费者洞察分析
1.4.1 对AI功能的认知
1.4.2 对AIPC的接受情况
1.4.3 对AIPC的认知情况
1.4.4 对AIPC的价格敏感度
1.4.5 对AIPC的使用场景偏好
1.4.6 对AIPC的调用形式偏好
1.4.7 对AIPC的功能偏好
1.4.8 对AIPC未来的看法
1.5 AIPC行业发展前景预测
1.5.1 全球AIPC市场展望
1.5.2 中国AIPC市场展望
1.5.3 中国AIPC发展机遇
1.5.4 中国AIPC技术趋势
第二章 2024-2026年AIPC产业链上游发展分析——硬件
2.1 CPU
2.1.1 CPU基本介绍
2.1.2 CPU政策发布
2.1.3 CPU市场特点
2.1.4 CPU市场规模
2.1.5 CPU企业布局
2.1.6 CPU融资状况
2.1.7 AIPC应用分析
2.1.8 CPU发展展望
2.2 GPU
2.2.1 GPU基本介绍
2.2.2 GPU政策发布
2.2.3 GPU市场特点
2.2.4 GPU市场规模
2.2.5 GPU企业布局
2.2.6 GPU融资状况
2.2.7 AIPC应用分析
2.2.8 GPU发展展望
2.3 NPU
2.3.1 NPU基本介绍
2.3.2 NPU政策发布
2.3.3 NPU市场特点
2.3.4 NPU企业布局
2.3.5 NPU融资状况
2.3.6 AIPC应用分析
2.3.7 NPU发展展望
2.4 存储
2.4.1 存储基本介绍
2.4.2 存储政策发布
2.4.3 存储市场规模
2.4.4 存储细分市场
2.4.5 存储企业布局
2.4.6 存储融资状况
2.4.7 AIPC应用分析
2.4.8 存储发展展望
2.5 显示面板
2.5.1 显示面板基本介绍
2.5.2 显示面板发展热点
2.5.3 显示面板出货情况
2.5.4 显示面板价格变化
2.5.5 显示面板企业布局
2.5.6 显示面板融资状况
2.5.7 AIPC领域应用分析
2.5.8 显示面板发展展望
2.6 结构件
2.6.1 结构件基本介绍
2.6.2 结构件发展历程
2.6.3 结构件市场现状
2.6.4 结构件企业布局
2.6.5 计算机结构件分析
2.6.6 AIPC领域应用分析
2.6.7 结构件发展展望
第三章 2024-2026年AIPC产业链上游发展分析——软件
3.1 操作系统
3.1.1 操作系统基本介绍
3.1.2 操作系统发展历程
3.1.3 操作系统市场规模
3.1.4 操作系统企业布局
3.1.5 操作系统的国产化
3.1.6 典型操作系统分析
3.1.7 AIPC领域应用分析
3.1.8 操作系统发展展望
3.2 数据库管理系统
3.2.1 数据库管理系统基本介绍
3.2.2 数据库管理系统发展历程
3.2.3 数据库管理系统市场规模
3.2.4 数据库管理系统细分市场
3.2.5 数据库管理系统企业布局
3.2.6 数据库管理系统融资状况
3.2.7 数据库管理系统AIPC应用
3.2.8 数据库管理系统发展展望
3.3 应用软件
3.3.1 应用软件基本介绍
3.3.2 应用软件发展历程
3.3.3 应用软件市场现状
3.3.4 应用软件细分市场
3.3.5 应用软件企业布局
3.3.6 应用软件融资状况
3.3.7 应用软件AIPC应用
3.3.8 应用软件发展展望
3.4 中间件
3.4.1 中间件基本介绍
3.4.2 中间件发展历程
3.4.3 中间件市场规模
3.4.4 中间件企业布局
3.4.5 中间件AIPC应用
3.4.6 中间件发展壁垒
3.4.7 中间件发展展望
第四章 2024-2026年AIPC产业链上游发展分析——大模型
4.1 大模型对AIPC的推动作用
4.1.1 提升性能与效率
4.1.2 拓展应用场景
4.1.3 增强用户体验
4.1.4 推动产业发展
4.2 2024-2026年通用大模型发展分析
4.2.1 通用大模型基本介绍
4.2.2 通用大模型发展历程
4.2.3 通用大模型发展特点
4.2.4 通用大模型企业布局
4.2.5 通用大模型融资状况
4.2.6 通用大模型挑战及建议
4.3 2024-2026年垂直大模型发展分析
4.3.1 垂直大模型基本介绍
4.3.2 垂直大模型发展历程
4.3.3 垂直大模型发展特点
4.3.4 垂直大模型企业布局
4.3.5 垂直大模型融资状况
4.3.6 垂直大模型挑战及建议
第五章 2024-2026年AIPC产业链中游整机制造分析
5.1 AIPC整机制造SWOT分析
5.1.1 优势(Strengths)
5.1.2 劣势(Weaknesses)
5.1.3 机会(Opportunities)
5.1.4 威胁(Threats)
5.2 2024-2026年AIPC整机代工制造分析
5.2.1 市场整体态势
5.2.2 代工企业布局
5.2.3 产业链协同发展
5.2.4 行业影响因素
5.2.5 行业发展困境
5.2.6 未来发展展望
5.3 2024-2026年AIPC整机品牌制造分析
5.3.1 品牌竞争态势
5.3.2 主要厂商布局
5.3.3 供应链管理分析
5.3.4 产业生态合作
5.3.5 行业影响因素
5.3.6 未来发展趋势
第六章 2024-2026年AIPC产业链下游应用分析
6.1 办公场景应用
6.1.1 智能文档处理
6.1.2 智能会议辅助
6.1.3 智能办公流程优化
6.2 教育场景应用
6.2.1 个性化学习辅助
6.2.2 教学资源创作与管理
6.2.3 考试与评估
6.3 娱乐场景应用
6.3.1 游戏体验升级
6.3.2 多媒体内容创作
6.3.3 智能娱乐推荐
第七章 2024-2026年国际AIPC产业链重点企业分析
7.1 英特尔
7.1.1 企业发展概况
7.1.2 企业经营状况
7.1.3 AIPC业务布局
7.1.4 AIPC发展战略
7.2 英伟达
7.2.1 企业发展概况
7.2.2 企业经营状况
7.2.3 AIPC业务布局
7.2.4 AIPC发展战略
7.3 微软
7.3.1 企业发展概况
7.3.2 企业经营状况
7.3.3 AIPC业务布局
7.3.4 AIPC发展战略
7.4 OpenAI
7.4.1 企业发展概况
7.4.2 企业经营状况
7.4.3 AIPC业务布局
7.4.4 AIPC发展战略
7.5 苹果
7.5.1 企业发展概况
7.5.2 企业经营状况
7.5.3 AIPC业务布局
7.5.4 AIPC发展战略
7.6 惠普
7.6.1 企业发展概况
7.6.2 企业经营状况
7.6.3 AIPC业务布局
7.6.4 AIPC发展战略
第八章 2023-2026年中国AIPC产业链重点企业分析
8.1 海光信息技术股份有限公司
8.1.1 企业发展概况
8.1.2 经营效益分析
8.1.3 业务经营分析
8.1.4 AIPC业务发展
8.1.5 财务状况分析
8.1.6 核心竞争力分析
8.1.7 公司发展战略
8.2 长沙景嘉微电子股份有限公司
8.2.1 企业发展概况
8.2.2 经营效益分析
8.2.3 业务经营分析
8.2.4 AIPC业务发展
8.2.5 财务状况分析
8.2.6 核心竞争力分析
8.2.7 公司发展战略
8.3 深圳市腾讯计算机系统有限公司
8.3.1 企业发展概况
8.3.2 企业经营状况
8.3.3 AIPC业务布局
8.3.4 AIPC发展战略
8.4 阿里巴巴(中国)网络技术有限公司
8.4.1 企业发展概况
8.4.2 企业经营状况
8.4.3 AIPC业务布局
8.4.4 AIPC发展战略
8.5 华为技术有限公司
8.5.1 企业发展概况
8.5.2 企业经营状况
8.5.3 AIPC业务布局
8.5.4 AIPC发展战略
8.6 联想集团
8.6.1 企业发展概况
8.6.2 企业经营状况
8.6.3 AIPC业务布局
8.6.4 AIPC发展战略
第九章 2024-2026年AIPC产业链投资项目深度解析
9.1 景嘉微GPU项目案例解析
9.1.1 项目基本概况
9.1.2 项目投资必要性
9.1.3 项目投资可行性
9.1.4 项目投资概算
9.1.5 项目进度安排
9.1.6 项目经济效益
9.2 芯原微电子SOC项目案例解析
9.2.1 项目基本概况
9.2.2 项目投资必要性
9.2.3 项目投资可行性
9.2.4 项目投资概算
9.2.5 项目进度安排
9.2.6 项目经济效益
9.3 并行科技应用软件项目案例解析
9.3.1 项目基本概况
9.3.2 项目投资必要性
9.3.3 项目投资可行性
9.3.4 项目投资概算
9.3.5 项目进度安排
9.3.6 项目经济效益
9.4 思必驰通用大模型项目案例解析
9.4.1 项目基本概况
9.4.2 项目具体内容
9.4.3 项目投资概算
9.4.4 项目进度安排
9.4.5 项目环境保护
9.5 合合信息垂直大模型项目案例解析
9.5.1 项目基本概况
9.5.2 项目具体内容
9.5.3 项目投资意义
9.5.4 项目投资概算
9.5.5 项目进度安排
第十章 AIPC产业链投资潜力分析
10.1 AIPC产业链投资机会
10.1.1 市场增长潜力巨大
10.1.2 硬件升级需求旺盛
10.1.3 软件与应用生态蓬勃发展
10.1.4 相关零部件及配套产业机会
10.2 AIPC产业链投资风险
10.2.1 技术风险
10.2.2 市场竞争风险
10.2.3 政策与法规风险
10.2.4 宏观经济风险
10.3 AIPC产业链投资建议
10.3.1 产业链环节投资建议
10.3.2 投资策略建议
10.3.3 风险管理建议
图表目录
图表1 2024年国内PC厂商推出的AIPC产品及配置情况
图表2 2016-2025年AIPC技术相关专利申请及授权变化图
图表3 2016-2025年AIPC技术相关专利申请及授权变化表
图表4 2024年用户对AI相关功能的知晓情况
图表5 2024年用户最喜欢的AI相关功能TOP10分布
图表6 2024年用户对AI相关功能的态度
图表7 2024年用户为AI相关功能的付费情况
图表8 2024年用户对AI相关功能融入端侧设备的接受情况
图表9 2024年用户对AI相关功能融入端侧设备的设备类型偏好
图表10 2024年用户愿意将AI相关功能融入端侧设备的原因
图表11 2024年用户不愿意将AI相关功能融入端侧设备的原因
图表12 2024年用户对AIPC的认知情况
图表13 2024年用户眼中AIPC和传统PC的区别
图表14 2024年用户为AIPC支付额外费用的意愿情况
图表15 2024年用户更愿意购买AIPC的情况
图表16 2024年用户对AIPC的价格接受情况及主要购买渠道
图表17 2024年用户使用传统PC和AIPC的主要场景差异对比
图表18 2024年用户对唤醒/调用AI相关功能的方式的偏好