据统计数据显示,2023-2026年中国液冷数据中心市场规模呈现高速增长态势,2023年中国液冷数据中心市场规模为77.71亿元,2025年中国液冷数据中心市场规模为159.84亿元,同比增长45.15 %,2023-2026年中国液冷数据中心市场规模如下:
2023-2026年中国液冷数据中心市场规模
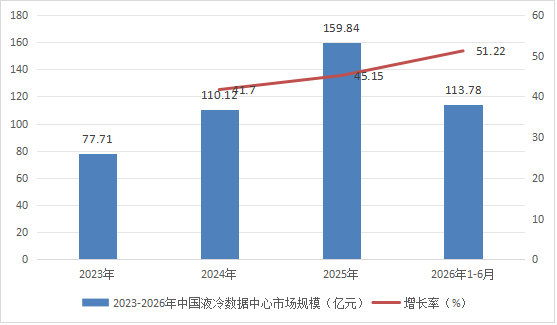
中国液冷数据中心市场正处于从技术验证向规模化商用跨越的关键阶段,市场规模持续高速增长。2025年中国液冷数据中心市场规模达到159.8亿元,同比增长45.2%,连续三年保持30%以上的高增长。这一增长速度在数据中心基础设施各细分领域中遥遥领先,也显著高于全球液冷市场的平均增速。从市场规模的绝对值来看,159.8亿元的市场规模标志着液冷已经从一个数亿元级的小众市场成长为近两百亿元级的重要细分产业,产业链的成熟度和商业可行性都得到了充分验证。
回顾中国液冷数据中心市场的发展历程,可以清晰地看到三个发展阶段。第一阶段是2020年以前的技术探索期,市场规模不足10亿元,液冷主要应用于超算中心和少数科研项目,以浸没式液冷的技术验证为主,曙光数创等企业在这一阶段积累了宝贵的技术经验。第二阶段是2021至2023年的试点推广期,随着"东数西算"工程的启动和AI算力需求的初步增长,市场规模从约20亿元增长至约70亿元,冷板式液冷开始进入商业化应用,互联网企业和运营商开始小规模试点。第三阶段是2024年至今的规模化商用期,AI大模型训练需求的爆发式增长和PUE管控政策的趋严双重驱动,市场规模从2024年的约110亿元跃升至2025年的159.8亿元,液冷技术从"可选项"加速转变为"必选项",新建智算中心普遍采用液冷方案,存量机房的液冷改造也开始启动。
从市场增长的驱动结构来看,2025年的45.2%高增长主要由新建智算中心的液冷部署贡献。AI大模型训练对算力密度的要求远超传统数据中心,单机柜功率普遍达到50至100千瓦,部分高端训练集群甚至超过200千瓦,传统风冷方案根本无法满足散热需求,液冷成为唯一可行的技术选择。2025年智算行业液冷销售额达27.1亿元,是所有行业中增长最快的细分市场。互联网行业以23.0亿元的销售额位居第二,字节跳动、阿里巴巴、腾讯、百度等头部互联网企业的AI算力基础设施建设是主要驱动力。金融行业17.9亿元、电信行业12.1亿元,反映出液冷技术正从互联网和智算领域向金融、电信等传统行业加速渗透。其他行业合计63.0亿元,涵盖政务、教育、能源、交通、制造等众多领域,显示液冷技术的应用边界正在不断拓宽。
从市场规模的产品结构来看,2025年液冷机电设备(含CDU、冷板、管路、泵阀等核心部件)销售额达148.9亿元,市场份额高达93.2%,是市场的绝对主体。冷却液销售额约10.1亿元,占比6.3%。这一产品结构反映出当前中国液冷市场仍以设备销售为主要商业模式,冷却液等耗材的市场规模相对较小。但值得注意的是,随着浸没式液冷的发展和冷却液用量的增加,以及液冷运维服务市场的兴起,未来冷却液和服务的占比存在小幅提升空间。从市场规模的增长质量来看,2025年的高增长是在产业链产能逐步释放、价格竞争尚未白热化的背景下实现的,头部企业的盈利能力总体保持在较好水平。但随着2026年更多厂商扩产到位,市场竞争可能加剧,价格下行压力将增大,行业将从"增量市场"逐步转向"增量与存量并存"的竞争格局。
展望2026年,中国液冷数据中心市场预计将达到232.5亿元,同比增长约45.5%,继续保持高速增长态势。预测未来三年市场将保持35%以上的增速,到2028年达到470.4亿元,实现三年内翻倍以上增长。这一预测的核心假设包括:AI算力需求持续旺盛、新建智算中心液冷渗透率接近100%、存量机房液冷改造逐步启动、政策端PUE管控持续趋严。从市场发展的阶段性特征来看,2026年将是液冷市场的"放量元年",英伟达GB300机柜的大规模出货和国内AI芯片的量产将共同推动液冷需求的集中释放;2027年市场将进入"规模化普及期",液冷从智算中心向更多行业和场景渗透;2028年市场将进入"成熟增长期",增速可能有所回落但绝对增量依然可观,市场格局趋于稳定。
第一章 液冷数据中心行业概述 5
1.1 液冷数据中心定义、分类 5
(1)液冷数据中心定义 5
(2)液冷数据中心分类 6
1.2 液冷与风冷散热技术对比 8
1.3 产业链结构分析 10
1.4 行业政策背景 12
第二章 全球液冷数据中心市场发展情况 15
2.1 全球市场规模与增速 15
2.2 海外主要国家技术路线、应用进展 17
2.3 全球市场发展趋势 19
第三章 中国液冷数据中心市场现状 21
3.1 中国液冷数据中心整体市场规模、增长率 21
3.2 技术结构拆分 23
(1)冷板式液冷市场规模与占比 23
(2)浸没式液冷市场规模与增速 24
(3)其他液冷路线占比 26
3.3 下游应用结构分析 26
3.4 区域市场分布 28
第四章 市场驱动因素与制约因素 31
4.1 驱动因素 31
(1)AI大模型算力提升,芯片功耗大幅上涨 31
(2)绿色低碳、PUE管控政策要求 32
(3)新建智算中心液冷标配趋势 33
4.2 制约因素 34
(1)前期建设成本偏高 34
(2)运维标准、行业规范尚不完善 35
(3)存量机房改造难度大 35
第五章 市场竞争格局 37
5.1 整体竞争梯队 37
5.2 重点厂商分析 38
(1)曙光数创 38
1)企业简介 38
2)2025-2026年企业市场份额 39
3)企业技术优势分析 40
(2)英维克 41
1)企业简介 41
2)2025-2026年企业市场份额 41
3)企业技术优势分析 42
(3)申菱环境 43
1)企业简介 43
2)2025-2026年企业市场份额 43
3)企业技术优势分析 44
(4)高澜股份 45
1)企业简介 45
2)2025-2026年企业市场份额 45
3)企业技术优势分析 46
(5)维谛技术(Vertiv) 47
1)企业简介 47
2)2025-2026年企业市场份额 48
3)企业技术优势分析 48
5.3 不同技术路线厂商布局对比 49
第六章 未来三年(2026-2028)市场预测 51
6.1 整体市场规模预测 51
6.2 各液冷技术路线未来增速预测 53
6.3 下游行业、区域市场增长预判 56
第七章 发展建议 63
7.1 给设备厂商建议 63
7.2 给数据中心投资方、运营商建议 64
(1)数据中心投资方建议 64
(2)数据中心运营商建议 65
7.3 政策、标准层面建议 66
(1)政策层面建议 66
(2)标准层面建议 67
图表目录
图表 1 液冷数据中心分类 6
图表 2 液冷数据中心产业链结构 10
图表 3 国内液冷数据中心行业相关政策 14
图表 4 2023-2026年全球液冷数据中心市场规模 15
图表 5 2026-2028年全球液冷数据中心市场规模预测 17
图表 6 2023-2026年中国液冷数据中心市场规模 21
图表 7 2023-2026年中国冷板式液冷市场规模 23
图表 8 2023-2026年中国浸没式液冷市场规模 24
图表 9 液冷数据中心下游应用结构 27
图表 10 中国液冷数据中心区域市场分布 29
图表 11 2024-2025年曙光数创中国液冷数据中心市场份额 39
图表 12 2024-2025年英维克中国液冷数据中心市场份额 41
图表 13 2024-2025年申菱环境中国液冷数据中心市场份额 43
图表 14 2024-2025年高澜股份中国液冷数据中心市场份额 46
图表 15 2024-2025年维谛技术(Vertiv)中国液冷数据中心市场份额 48
图表 16 2026-2028年中国液冷数据中心市场规模预测 51
图表 17 2026-2028年中国冷板式液冷市场规模预测 53
图表 18 2026-2028年中国浸没式液冷市场规模预测 54
图表 19 2026-2028年中国液冷数据中心智算领域市场规模预测 56
图表 20 2026-2028年中国液冷数据中心互联网领域市场规模预测 57
图表 21 2026-2028年中国液冷数据中心金融领域市场规模预测 58
图表 22 2026-2028年中国液冷数据中心电信领域市场规模预测 58
图表 23 2026-2028年中国华东地区液冷数据中心市场规模预测 59
图表 24 2026-2028年中国华北地区液冷数据中心市场规模预测 60
图表 25 2026-2028年中国中南地区液冷数据中心市场规模预测 61