我国工业互联网整体呈现东部引领、中部崛起、西部特色突破、东北转型攻坚的区域格局,产业资源、平台主体、应用场景、人才要素高度集聚于东部制造业核心集群,各区域依托自身产业禀赋形成差异化发展路径,区域之间发展梯度差异显著,跨区域协同赋能机制正在培育,但发展不均衡仍是突出矛盾。
东部地区是全国工业互联网发展的核心引领区,长三角、珠三角、环渤海三大产业集群构成主要增长极。该区域制造业基础雄厚,高端装备、汽车、电子信息产业集聚,龙头制造企业数量多,资金投入能力强,双跨平台、行业平台服务商集中,网络基础设施、标识解析节点布局密度最高。长三角依托江苏、浙江、上海的产业协同优势,大规模个性化定制、装备数字孪生、产业链协同场景落地成熟,服务商生态完善,产学研联动紧密;珠三角依托庞大的装备与电子制造集群,重点推进设备远程运维、质量智能检测、5G工厂建设,工业互联网跟随工程机械、能源装备出海步伐较快;环渤海区域依托北京的科研与平台总部资源、山东的装备制造基础,在工业机理模型、工业软件、安全技术研发方面优势明显。东部区域的突出特征是龙头企业深度改造+产业集群链式转型并行,不仅拥有大量标杆示范工厂,还孵化出具备全国服务能力的平台服务商,人才供给充足,但区域内部也存在差异,大型企业深度应用较多,部分县域中小企业仍停留在浅层数字化阶段。
中部地区是工业互联网发展的中坚崛起板块,依托装备制造、汽车、原材料产业基础稳步推进,湖北、河南、安徽、湖南等省份发展速度较快。中部省份拥有大量重型装备、轨道交通、化工原材料企业,重点围绕大型装备运维、生产过程管控、能耗优化开展工业互联网项目建设,承接东部产业转移带来的数字化改造需求。区域建设思路以培育行业平台、区域平台为主,侧重服务本地产业集群,同时积极布局标识解析二级节点、工业5G专网。相较于东部,中部平台服务商总部数量偏少,高端机理建模、工业软件研发能力不足,人才供给存在缺口,多数项目以标杆示范为主,中小企业规模化推广速度仍有待提升,整体处于从单点示范向集群连片改造过渡的阶段。
西部地区走特色化、资源型产业转型路线,四川、重庆、陕西发展相对领先,依托能源、有色冶金、装备军工、电子代工等优势产业落地工业互联网。西部地区重点围绕能源开采、化工、重型装备开展设备远程监控、安全生产管控、能耗碳管理等场景应用,部分地区依托算力枢纽资源,发展工业数据存储、模型训练配套服务。西部工业互联网项目多聚焦本地资源型产业痛点,场景针对性强,但制造业集群密度偏低,平台服务商供给不足,复合型人才短缺问题更为突出,产业投入高度依赖大型国企与政策支持,民营中小企业数字化转型意愿与能力偏弱,整体产业规模和应用深度落后于东中部。
东北地区属于传统老工业基地转型攻坚区域,辽宁基础相对突出,依托机床、冶金、重型装备、汽车零部件等存量工业资产推进工业互联网落地。区域发展重心聚焦存量老旧设备联网改造、装备预测性维护、老工厂生产管控数字化,盘活长期积累的工业装备资产。东北地区拥有深厚的工业工艺沉淀,但制造业整体活力不足,企业盈利压力较大,数字化改造资金投入有限,本地平台服务商数量少,人才持续外流,多数项目集中在大型国企内部,民营中小企业数字化转型推进缓慢,整体应用广度和深度仍有较大提升空间。
四大区域内部均存在明显的城市分化现象,省会城市、制造业强市集聚平台企业、科研机构与人才资源,工业互联网示范项目密集;而普通地级市、县域产业集群服务商供给不足,转型落地难度大。全国层面已经形成跨区域协同探索机制,东部头部平台企业面向中西部、东北输出成熟模型包、轻量化工业APP与数字化服务,依托标识解析体系实现跨区域产品溯源、装备数据互通,推动东部技术能力与中西部、东北的产业场景对接。但跨区域协同仍存在壁垒,不同区域数据合规要求、工业标准不统一,工艺数据共享顾虑较多,本地化服务能力不足制约服务商跨区域规模化复制。
当前区域发展面临的共性问题体现在多个层面。区域发展梯度差距明显,优质平台、软件、人才资源持续向东部集聚,中西部、东北面临人才引留难、服务商不足的约束。同一省份内部“一城独大”现象突出,资源集中在中心城市,县域产业集群数字化支撑薄弱。不同区域产业禀赋差异大,东部成熟的平台方案直接复制到中西部资源型产业、东北老装备制造场景容易出现水土不服,本地化模型开发与场景适配成本偏高。部分地区存在重平台招商、轻场景落地的倾向,盲目建设平台载体,却缺少匹配的工业场景和工艺知识沉淀,造成资源闲置。
未来区域工业互联网将朝着差异化定位、跨区域协同赋能的方向演进。东部地区持续强化创新策源能力,主攻工业大模型、数字孪生、模型资产流通等前沿方向,做强全国性平台与技术供给能力。中部立足装备与原材料产业优势,扩大产业集群链式数字化覆盖,打造承东启西的应用转化基地。西部立足能源、新材料产业特色,发展安全生产、绿色低碳类工业互联网应用,依托算力枢纽完善数据配套能力。东北地区聚焦存量装备资产盘活,推动传统重工企业装备服务化转型。同时持续完善东西部服务商结对、跨区域产业协同机制,鼓励东部平台服务商在中西部、东北建设本地化服务团队,推动技术、模型、人才要素跨区域流动,缩小区域数字化发展差距,依托工业互联网助力全国产业链整体韧性提升。
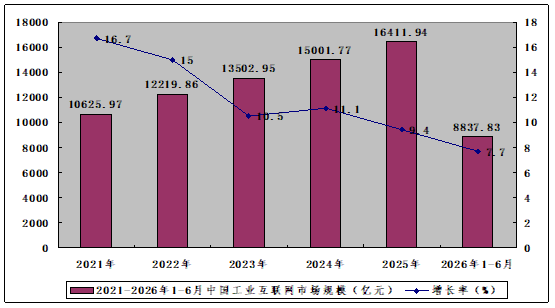
调查数据显示,2021-2026年1-6月中国工业互联网行业市场规模呈现增长态势,2021-2026年1-6月中国工业互联网行业市场规模增长率在7%-17%之间,2024年中国工业互联网行业市场规模为15001.77亿元,2025年中国工业互联网行业市场规模为16411.94亿元,同比增长9.4%。具体数据如下表所示:
图表 2021-2026年1-6月中国工业互联网行业市场规模
第一章 工业互联网相关概述 12
1.1 工业互联网基本介绍 12
1.1.1 工业互联网基本定义 12
1.1.2 工业互联网主要内涵 12
1.1.3 工业互联网组成要素 15
1.1.4 工业互联网应用场景 16
1.1.5 工业互联网应用意义 18
1.2 工业互联网产业链解析 20
1.2.1 产业链构成 20
1.2.2 主要参与者 20
1.2.3 资金流分析 22
第二章 2023-2026年中国工业互联网政策环境 24
2.1 政策体系分析 24
2.1.1 监管平台 24
2.1.2 行业协会 26
2.1.3 发展规划 27
2.2 政策成果分析 30
2.2.1 政策发布汇总 30
2.2.2 国家层面政策 32
2.2.3 地方层面政策 34
2.3 重点政策解读 36
2.3.1 工业互联网标识管理办法 36
2.3.2 工业互联网专项工作组工作计划 40
2.3.3 “工业互联网+安全生产”行动计划 41
2.4 标准建设分析 45
2.4.1 思路及原则 45
2.4.2 标准建设进展 47
2.4.3 重点标准领域 49
2.4.4 标准推进建议 51
2.4.5 标准发展方向 52
第三章 2023-2026年国内外工业互联网发展状况分析 55
3.1 2023-2026年全球工业互联网发展状况 55
3.1.1 全球工业互联网行业标准 55
3.1.2 全球工业互联网市场规模 57
3.1.3 全球工业互联网平台发展 58
3.1.4 主要国家工业互联网战略 60
3.1.5 主要国家工业互联网架构 62
3.1.6 全球工业互联网企业发展 64
3.1.7 全球工业互联网安全保障 66
3.1.8 全球工业互联网发展趋势 69
3.2 中国工业互联网发展综述 71
3.2.1 行业体系架构 71
3.2.2 行业关键要素 73
3.2.3 行业发展历程 75
3.2.4 产业发展态势 76
3.2.5 平台体系建设 78
3.2.6 数字人才培养 80
3.2.7 安全保障能力 83
3.2.8 行业发展质量 85
3.3 2023-2026年中国工业互联网发展状况 87
3.3.1 产业市场规模 87
3.3.2 工业化动力分析 88
3.3.3 区域发展分析 91
3.3.4 企业竞争分析 93
3.3.5 标识注册规模 96
3.3.6 带动效益分析 97
3.3.7 带动就业分析 99
3.4 中国工业互联网行业区域发展情况分析 101
3.4.1 上海市工业互联网发展 101
3.4.2 广东省工业互联网发展 102
3.4.3 江苏省工业互联网发展 103
3.4.4 浙江省工业互联网发展 104
3.4.5 湖南省工业互联网发展 105
3.4.6 山东省工业互联网发展 106
3.5 中国工业互联网行业上市公司发展分析 107
3.5.1 上市公司汇总 107
3.5.2 业务布局对比 108
3.5.3 业务业绩对比 111
3.5.4 业务规划对比 113
3.6 中国工业互联网发展存在的问题及建议 117
3.6.1 企业发展问题 117
3.6.2 产业发展问题 119
3.6.3 产业发展建议 122
3.6.4 落地应用建议 124
3.6.5 创新发展对策 127
第四章 2023-2026年中国工业互联网关键环节发展状况分析 130
4.1 工业互联网的核心——工业互联网平台 130
4.1.1 行业发展要素 130
4.1.2 产业体系构成 132
4.1.3 产业发展阶段 133
4.1.4 平台发展特征 134
4.1.5 平台发展指数 136
4.1.6 平台活跃指数 137
4.1.7 平台类型分布 138
4.1.8 行业发展建议 140
4.2 工业互联网的基础——工业互联网网络 142
4.2.1 行业发展概述 142
4.2.2 行业发展态势 144
4.2.3 产业链条构成 145
4.2.4 工厂内网络发展 147
4.2.5 工厂外网络发展 149
4.2.6 网络体系架构 151
4.2.7 网络技术进展 152
4.2.8 网络部署建议 154
4.3 工业互联网的关键——工业互联网APP 156
4.3.1 工业APP基本内涵 156
4.3.2 工业APP发展特征 156
4.3.3 工业APP供给分析 158
4.3.4 工业APP发展模式 160
4.3.5 流程行业APP发展 161
4.3.6 典型工业APP开发 163
4.3.7 工业APP发展问题 166
4.3.8 工业APP发展建议 167
4.4 工业互联网的保障——工业互联网安全 170
4.4.1 工业互联网安全基本内涵 170
4.4.2 工业互联网安全主要特征 170
4.4.3 工业互联网安全政策发布 172
4.4.4 工业互联网安全监测体系 174
4.4.5 工业互联网安全技术情况 176
4.4.6 工业互联网安全面临挑战 178
4.4.7 工业互联网安全应对策略 180
4.4.8 工业互联网安全发展趋势 182
第五章 2023-2026年中国工业互联网数据采集产业发展分析 185
5.1 工业数据采集相关概述 185
5.1.1 工业数据采集内涵与范围 185
5.1.2 工业数据采集体系架构 186
5.1.3 工业数据采集的特点 189
5.1.4 工业数据采集产品类型 191
5.2 工业数据采集产业发展现状 193
5.2.1 产业发展概况 193
5.2.2 产业格局分析 195
5.2.3 产业主要技术 197
5.2.4 产业发展困境 199
5.3 中国工业数据采集产业发展建议 202
5.3.1 夯实产业发展基础 202
5.3.2 加快核心技术研发 204
5.3.3 打造共赢产业体系 206
5.3.4 推广新模式的应用 208
5.3.5 建立相关立法保障 211
第六章 2023-2026年中国工业互联网主要硬件设备发展分析 214
6.1 通讯网络设备 214
6.1.1 主要产品介绍 214
6.1.2 行业发展状况 215
6.1.3 市场格局分析 218
6.1.4 行业发展前景 220
6.2 服务器 222
6.2.1 服务器的内涵 222
6.2.2 市场规模状况 223
6.2.3 行业出货数量 224
6.2.4 市场竞争格局 225
6.2.5 行业发展机遇 227
6.2.6 行业发展前景 229
6.3 存储器 231
6.3.1 存储器产品特性 231
6.3.2 存储器分类分析 232
6.3.3 存储器市场规模 233
6.3.4 存储器区域分布 234
6.3.5 存储器供应企业 236
6.3.6 存储器行业前景 237
6.4 工业机器人 237
6.4.1 产业链结构分析 237
6.4.2 市场规模状况 238
6.4.3 生产规模分析 239
6.4.4 销售规模分析 240
6.4.5 行业投资分析 241
6.4.6 行业发展前景 243
6.5 传感器 244
6.5.1 市场发展规模 244
6.5.2 产品应用领域 245
6.5.3 区域分布格局 245
6.5.4 市场竞争格局 246
6.5.5 MEMS传感器 247
6.5.6 产业发展展望 248
6.5.7 产业应用趋势 249
6.6 数控机床 250
6.6.1 行业规模情况 250
6.6.2 行业竞争格局 251
6.6.3 细分市场分析 252
6.6.4 加工效率影响因素 253
6.6.5 未来发展前景 254
6.6.6 行业发展趋势 255
第七章 2023-2026年中国工业互联网技术专利发展分析 257
7.1 2023-2026年工业互联网专利申请状况 257
7.1.1 专利申请概况 257
7.1.2 专利法律状态 258
7.1.3 专利技术构成 259
7.1.4 申请人专利量 259
7.1.5 技术创新热点 260
7.2 工业互联网创新技术专利态势 261
7.2.1 工业智能 261
7.2.2 工业区块链 262
7.2.3 数字孪生 264
7.3 中国工业互联网关键技术专利发展建议 265
7.3.1 把握趋势性变化 265
7.3.2 发挥行业体系优势 265
7.3.3 优化创新合作机制 266
7.3.4 强化应用场景建设 267
第八章 2023-2026年中国工业互联网应用案例发展分析 269
8.1 腾讯WeMake工业互联网平台项目 269
8.1.1 企业基本介绍 269
8.1.2 平台建设基础 270
8.1.3 平台解决方案 271
8.1.4 基础设施平台 272
8.1.5 平台推广应用 273
8.2 用友网络科技股份有限公司项目 274
8.2.1 企业基本介绍 274
8.2.2 平台建设进展 274
8.2.3 平台应用场景 275
8.2.4 生态战略合作 276
8.3 南京安元科技有限公司项目 278
8.3.1 项目介绍 278
8.3.2 项目实施状况 279
8.3.3 项目实施计划 280
8.3.4 项目先进性及创新点 281
8.4 北京国电通网络技术有限公司合作项目 282
8.4.1 项目介绍 282
8.4.2 项目实施状况 283
8.4.3 项目实施计划 284
8.4.4 项目创新点及实施效果 285
8.5 华菱湘潭钢铁有限公司项目 286
8.5.1 项目介绍 286
8.5.2 项目实施状况 286
8.5.3 项目实施计划 287
8.5.4 项目创新点及实施效果 288
第九章 2022-2026年中国工业互联网重点企业发展分析 290
9.1 海尔智家股份有限公司 290
9.1.1 企业发展概况 290
9.1.2 经营效益分析 290
9.1.3 业务经营分析 291
9.1.4 财务状况分析 291
9.1.5 核心竞争力分析 293
9.1.6 公司发展战略 294
9.1.7 未来前景展望 295
9.2 用友网络科技股份有限公司 295
9.2.1 企业发展概况 295
9.2.2 经营效益分析 296
9.2.3 业务经营分析 297
9.2.4 财务状况分析 299
9.2.5 核心竞争力分析 301
9.2.6 公司发展战略 302
9.2.7 未来前景展望 303
9.3 北京东方国信科技股份有限公司 303
9.3.1 企业发展概况 303
9.3.2 经营效益分析 304
9.3.3 业务经营分析 304
9.3.4 财务状况分析 305
9.3.5 核心竞争力分析 307
9.3.6 公司发展战略 307
9.3.7 未来前景展望 308
9.4 富士康工业互联网股份有限公司 309
9.4.1 企业发展概况 309
9.4.2 经营效益分析 309
9.4.3 业务经营分析 310
9.4.4 财务状况分析 311
9.4.5 核心竞争力分析 313
9.4.6 公司发展战略 314
9.4.7 未来前景展望 315
9.5 华为投资控股有限公司 316
9.5.1 基本信息简介 316
9.5.2 企业经营状况 317
9.5.3 公司发展战略 317
9.5.4 未来前景展望 318
第十章 2026-2031年中国工业互联网产业的投资分析及建议 319
10.1 工业互联网上市企业投融资分析 319
10.1.1 政府基金统计 319
10.1.2 投融资规模分析 320
10.1.3 投资板块分布 321
10.1.4 投资区域分布 323
10.1.5 产业链投资分析 324
10.1.6 投资项目列表 326
10.1.7 典型投资案例 328
10.1.8 投后管理分析 331
10.2 中国工业互联网产业投资价值评估分析 333
10.2.1 行业整体融资态势 333
10.2.2 行业投资主体分析 335
10.2.3 投资价值综合评估 337
10.2.4 市场机会矩阵分析 338
10.2.5 进入市场时机判断 340
10.3 中国工业互联网产业细分领域投资机会分析 342
10.3.1 互联网基础设施投资机会分析 342
10.3.2 智能制造硬件投资机会分析 344
10.3.3 智能制造软件投资机会分析 346
10.4 中国工业互联网产业投资壁垒分析 349
10.4.1 竞争壁垒 349
10.4.2 政策壁垒 351
10.4.3 技术壁垒 353
10.4.4 资金壁垒 355
10.5 2026-2031年中国工业互联网产业投资建议 357
10.5.1 项目投资建议 357
10.5.2 企业竞争策略 359
第十一章 2026-2031年中国工业互联网发展趋势及前景展望 362
11.1 工业互联网发展趋势 362
11.1.1 行业发展趋势 362
11.1.2 政策发展趋势 364
11.1.3 需求激发趋势 365
11.1.4 融合发展趋势 368
11.1.5 安全防控趋势 370
11.2 工业互联网细分领域发展趋势 372
11.2.1 协同设计 372
11.2.2 云制造 374
11.2.3 工业大数据 376
11.2.4 工业物联网 378
11.2.5 柔性生产集成 380
11.3 工业互联网发展前景展望 382
11.3.1 行业发展重点 382
11.3.2 5G+融合潜力 383
11.3.3 行业应用空间 384
11.3.4 平台发展前景 385
11.3.5 未来发展展望 386
11.4 2026-2031年中国工业互联网行业预测分析 387
11.4.1 2026-2031年中国工业互联网行业影响因素分析 387
11.4.2 2026-2031年中国工业互联网产业市场规模预测 388
图表目录
图表 1 工业互联网行业产业链 20
图表 2 2021-2026年1-6月全球工业互联网行业市场规模 57
图表 3 2021-2026年1-6月中国工业互联网行业市场规模 87
图表 4 2021-2026年1-6月上海市工业互联网行业市场规模 101
图表 5 2021-2026年1-6月广东省工业互联网行业市场规模 102
图表 6 2021-2026年1-6月江苏省工业互联网行业市场规模 103
图表 7 2021-2026年1-6月浙江省工业互联网行业市场规模 104
图表 8 2021-2026年1-6月湖南省工业互联网行业市场规模 105
图表 9 2021-2026年1-6月山东省工业互联网行业市场规模 106
图表 10 2021-2026年1-6月中国服务器行业市场规模 223
图表 11 2021-2026年1-6月中国服务器行业出货量 224
图表 12 2021-2026年1-6月中国存储器行业市场规模 233
图表 13 2021-2026年1-6月中国工业机器人行业市场规模 238
图表 14 2021-2026年1-6月中国工业机器人行业产量 239
图表 15 2021-2026年1-6月中国工业机器人行业销量 240
图表 16 2021-2026年1-6月中国传感器行业市场规模 244
图表 17 2021-2026年1-6月中国数控机床行业市场规模 250
图表 18 海尔智家股份有限公司盈利能力 290
图表 19 海尔智家股份有限公司经营情况 291
图表 20 用友网络科技股份有限公司盈利能力 296
图表 21 用友网络科技股份有限公司经营情况 299
图表 22 北京东方国信科技股份有限公司盈利能力 304
图表 23 北京东方国信科技股份有限公司经营情况 305
图表 24 富士康工业互联网股份有限公司盈利能力 309
图表 25 富士康工业互联网股份有限公司经营情况 311
图表 26 华为投资控股有限公司经营状况 317
图表 27 2021-2026年1-6月中国工业互联网行业投资规模 320
图表 28 2026-2031年中国工业互联网行业利润总额预测 338
图表 29 2026-2031年中国工业互联网行业市场规模预测 388