原子级制造作为先进制造技术的终极形态,正逐步从实验室探索走向产业化应用的关键阶段。截至2025年,中国原子级制造核心设备市场规模预计达到18.5亿元,同比增长22%。这一增长主要得益于半导体芯片制程向3纳米及以下节点延伸的迫切需求,以及新型量子计算硬件对原子级操控精度的依赖。2026年全年数据预测显示,该细分领域市场规模有望突破22亿元,年复合增长率维持在18%-20%区间。这种高速增长并非孤立现象,而是上游高精度材料合成、中游精密仪器研发与下游高端应用集成协同作用的结果。产业链各环节的技术壁垒极高,涉及真空技术、激光干涉测量、低温物理控制等多个交叉学科,构成了极高的行业准入护城河。
原子级制造行业产业链
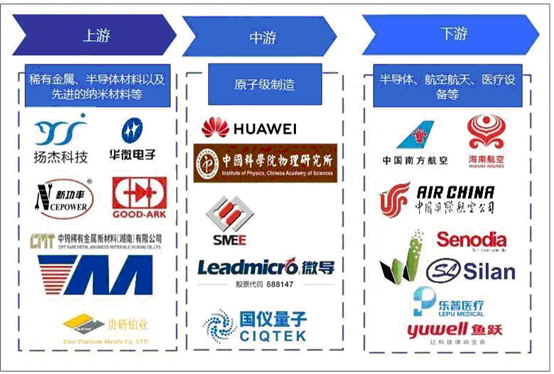
在供给端,国内原子级制造装备国产化率正在显著提升。2025年国产高端原子力显微镜及分子束外延设备的市场占有率合计约为35%,较2020年提升12个百分点。预计至2026年底,随着多家头部企业攻克核心零部件如高稳定性压电陶瓷管和高灵敏度探针的技术瓶颈,国产化率将攀升至45%左右。然而,关键原材料如超高纯度电子特气、特种靶材仍高度依赖进口,进口依存度高达60%以上。这种结构性矛盾使得供应链安全成为产业发展的核心议题,推动上游材料领域的研发投入持续增加,2025年相关研发支出预计超过9亿元。
需求侧的应用场景呈现多元化爆发态势。除了传统的半导体晶圆制造,原子级制造技术在新能源电池电极材料改性、催化反应中心精准构筑等领域展现出巨大潜力。2025年,非半导体领域对原子级制造技术的需求规模占比约为28%,预计2026年将扩大至32%。特别是在固态电池界面工程方面,原子层沉积技术已成为提升能量密度和循环寿命的关键工艺,带动相关设备采购量年均增长超过25%。此外,生物医药领域利用原子级精度进行药物分子筛选和蛋白质结构解析的需求也在快速崛起,为行业提供了新的增量空间。
区域市场分布呈现出明显的集群效应。长三角地区凭借完善的电子信息产业基础和雄厚的资本实力,集聚了全国约40%的原子级制造企业及相关服务机构。珠三角地区则依托强大的消费电子产业链,在微型传感器和精密器件制造方面占据优势,市场份额约为25%。京津冀地区依靠众多顶尖高校和科研院所的资源辐射,在基础研究和原型开发环节保持领先地位,贡献了约20%的行业创新产出。中西部地区虽然起步较晚,但通过承接东部产业转移和建设专项产业园区,正在形成以西安、成都为核心的新兴制造基地,预计到2026年其市场规模增速将高于全国平均水平5个百分点。
技术创新是驱动行业发展的核心引擎。2025年,中国企业在原子级制造领域的专利申请量预计突破1200件,其中发明专利占比超过70%。技术演进路径主要集中在两个方向:一是提高加工效率和吞吐量,通过并行化阵列设计将单批次处理原子数量提升数个数量级;二是拓展材料体系,从传统的硅基、碳基材料向二维材料、拓扑绝缘体等新型量子材料延伸。预计2026年,基于人工智能辅助的原子级操控算法将实现商业化落地,使操作精度误差降低至0.1埃以内,同时大幅提升生产良率。这种智能化升级将重塑现有的生产工艺流程,降低对人工经验的依赖。
政策环境对产业发展起到了重要的引导和支持作用。国家层面已将原子级制造列入未来产业重点发展方向,并在“十四五”规划后期及后续专项中给予资金支持。2025年,中央及地方财政对相关重大科技专项的投入预计累计达到15亿元。这些资金主要用于支持共性技术平台建设、首台套装备示范应用以及标准体系制定。与此同时,行业标准制定工作加速推进,目前已发布或修订涉及原子级制造术语、测试方法、安全规范等方面的国家标准和行业标准共计30余项,为市场的规范化发展奠定了制度基础。预计2026年,随着更多强制性标准的实施,低端同质化竞争将被遏制,行业集中度将进一步向具备核心技术的企业倾斜。
竞争格局方面,市场呈现出寡头垄断与专精特新并存的特征。国际巨头凭借长期的技术积累和品牌优势,仍在高端市场占据主导地位,但在中端市场面临激烈的本土竞争。国内领先企业通过差异化战略,在特定细分应用领域建立起竞争优势。预计2026年,行业前五名企业的市场集中度将达到55%,较2025年提升5个百分点。中小企业则聚焦于利基市场,提供定制化解决方案和服务。并购重组活动将在未来两年内频繁发生,旨在整合技术资源、扩大产能规模。整体来看,中国原子级制造行业正处于从跟随模仿向自主创新跨越的关键窗口期,产业链上下游的深度融合将成为提升整体竞争力的重要途径。
第一章 原子级制造行业相关概述
1.1 原子级制造定义与特征
1.1.1 原子级制造的基本概念
1.1.2 原子级制造的技术特点
1.2 原子级制造的发展背景
1.2.1 制造技术发展历程
1.2.2 原子级制造的重要性
第二章 原子级制造的国外发展状况
2.1 国外原子级制造发展状况
2.1.1 国外原子级制造市场格局
2.1.2 国外原子级制造的技术进展
2.1.3 国外原子级制造的技术动态
2.2 德国原子级制造发展现状
2.2.1 单原子晶体管研发进展
2.2.2 集成电路器件研发
2.3 日本原子级制造发展现状
2.3.1 皮米制造理念及发展
2.3.2 光学元件表面加工新技术
2.4 美国原子级制造发展现状
2.4.1 原子级制造技术突破
2.4.2 原子级芯片技术突破
2.5 俄罗斯原子级制造发展现状
2.5.1 相邻金属基底上全原子线研究
2.5.2 原子级磁导线寿命预测
2.6 其他国家原子级制造发展现状
第三章 原子级制造的国内发展状况
3.1 国内原子级制造政策环境
3.1.1 原子级制造政策发布历程
3.1.2 原子级制造揭榜任务规划
3.1.3 原子级制造资金补助规划
3.2 国内原子级制造市场现状
3.2.1 原子级制造发展历程
3.2.2 原子级制造发展态势
3.2.3 原子级制造发展热点
3.2.4 原子级制造企业布局
3.3 国内原子级制造应用实践
3.3.1 集成电路与芯片制造
3.3.2 光学元件与精密仪器
3.3.3 新能源与环保技术
3.4 国内原子级制造面临的挑战
3.4.1 技术瓶颈与依赖进口
3.4.2 科学原理与技术控制
3.4.3 成本与规模化难题
3.4.4 基础设施与装备
第四章 原子级制造的技术现状与发展趋势
4.1 原子级制造专利申请分析
4.1.1 专利申请规模变化
4.1.2 专利申请类型分布
4.1.3 专利申请区域分布
4.1.4 专利申请人分析
4.2 原子级制造研究情况分析
4.2.1 原子层制造研究进展
4.2.2 原子/分子团簇与器件制造研究进展
4.2.3 原子级制造测量与表征研究进展
4.2.4 原子级制造研究突破
4.3 原子级制造关键技术分析
4.3.1 原子层沉积技术
4.3.2 原子层刻蚀技术
4.3.3 原子级精密定位技术
4.3.4 原子级抛光技术
4.4 原子级制造技术发展趋势
4.4.1 兼具精准性和可批量性的原子制造
4.4.2 原子制造的机理探究
4.4.3 原子制造新材料
4.4.4 原子制造新器件
4.4.5 走向工业化应用
4.4.6 智能原子制造
第五章 原子级制造上下游产业链状况
5.1 上游材料与设备
5.1.1 上游材料
5.1.2 设备依赖
5.2 中游制造与检测
5.2.1 制造工艺
5.2.2 检测技术
5.3 下游应用与市场
5.3.1 半导体领域
5.3.2 其他应用领域
第六章 原子级制造重点区域发展状况
6.1 江苏省原子级制造发展状况
6.1.1 江苏省原子级制造发展基础
6.1.2 南京市原子级制造发展历程
6.1.3 南京市原子级制造研究情况
6.2 浙江省原子级制造发展状况
6.2.1 浙江大学原子精度制造平台
6.2.2 其他研究机构与高校
6.3 陕西省原子级制造发展状况
6.3.1 陕西先进制造业重点产业链布局
6.3.2 陕西省原子级制造新赛道布局
6.4 其他省份与城市发展状况
6.4.1 上海市
6.4.2 北京市
6.4.3 广东省
6.4.4 其他
第七章 原子级制造重点企业发展状况
7.1 华为战略研究院
7.1.1 企业发展概况
7.1.2 原子级制造研发突破
7.1.3 原子级制造研发应用
7.1.4 未来发展规划
7.2 微导纳米
7.2.1 企业发展概况
7.2.2 经营效益分析
7.2.3 业务经营分析
7.2.4 财务状况分析
7.2.5 核心竞争力分析
7.2.6 原子级制造布局
7.2.7 公司发展战略
7.2.8 未来前景展望
7.3 中微公司
7.3.1 企业发展概况
7.3.2 经营效益分析
7.3.3 业务经营分析
7.3.4 财务状况分析
7.3.5 核心竞争力分析
7.3.6 原子级制造布局
7.3.7 公司发展战略
7.3.8 未来前景展望
7.4 北方华创
7.4.1 企业发展概况
7.4.2 经营效益分析
7.4.3 业务经营分析
7.4.4 财务状况分析
7.4.5 核心竞争力分析
7.4.6 原子级制造布局
7.4.7 公司发展风险
7.4.8 未来前景展望
第八章 原子级制造未来发展趋势前景
8.1 行业发展前景
8.1.1 行业发展机遇
8.1.2 未来发展目标
8.1.3 未来研究重点
8.2 技术创新方向
8.2.1 基于化学法的原子制造
8.2.2 人工智能与原子制造的融合
第九章 原子级制造未来发展建议
9.1 政策建议
9.1.1 加强政策引导与支持
9.1.2 完善法律法规体系
9.2 技术研发建议
9.2.1 加大研发投入
9.2.2 培育交叉复合型人才
9.3 产业链协同建议
9.3.1 促进上下游协同发展
9.3.2 构建高水平产业链
图表目录
图表1 制造正逐渐迈入“原子级制造”新时代
图表2 2024年度原子级制造十大重大事件
图表3 中国重点原子级制造企业分析
图表4 中国重点原子级制造企业分析(续)
图表5 2019-2025年全球范围内原子级制造技术相关专利申请数量变化
图表6 截至2025年全球范围内原子级制造技术相关专利类型分布
图表7 截至2025年全球范围内原子级制造技术相关专利区域分布
图表8 截至2025年全球范围内原子级制造技术相关专利申请人分析
图表9 先进芯片制造工艺中的原子层制造技术
图表10 极紫外光刻物镜要求全频段原子级表面精度制造
图表11 原子/分子团簇器件制造的发展现状、挑战与趋势
图表12 团簇构筑的微纳功能图形
图表13 超快观测及动态表征发展现状
图表14 催化剂合成及二氧化碳加氢制甲醇的过程示意图
图表15 ln2O3上Ir1Pd1双原子催化CO2加氢的反应机理研究
图表16 测定Ir-Pd双原子距离的光电模型
图表17 CO2加氢制甲醇的催化反应性能
图表18 等离子体诱发原子尺度重构(PEAR)加工半导体氧化物材料示意图
图表19 多种半导体氧化物材料的等离子体诱发原子尺度重构(PEAR)加工结果
图表20 等离子体诱发原子尺度重构(PEAR)技术的突出特点及应用前景
图表21 原子层刻蚀技术对比
图表22 2022-2025年江苏微导纳米科技股份有限公司总资产及净资产规模
图表23 2022-2025年江苏微导纳米科技股份有限公司营业收入及增速
图表24 2022-2025年江苏微导纳米科技股份有限公司净利润及增速
图表25 2024年江苏微导纳米科技股份有限公司主营业务分行业、产品、地区、销售模式
图表26 2024-2025年江苏微导纳米科技股份有限公司营业收入情况
图表27 2022-2025年江苏微导纳米科技股份有限公司营业利润及营业利润率
图表28 2022-2025年江苏微导纳米科技股份有限公司净资产收益率
图表29 2022-2025年江苏微导纳米科技股份有限公司短期偿债能力指标
图表30 2022-2025年江苏微导纳米科技股份有限公司资产负债率水平
图表31 2022-2025年江苏微导纳米科技股份有限公司运营能力指标
图表32 2022-2025年中微半导体设备(上海)股份有限公司总资产及净资产规模
图表33 2022-2025年中微半导体设备(上海)股份有限公司营业收入及增速
图表34 2022-2025年中微半导体设备(上海)股份有限公司净利润及增速
图表35 2024年中微半导体设备(上海)股份有限公司主营业务分行业、产品、地区、销售模式
图表36 2024-2025年中微半导体设备(上海)股份有限公司营业收入情况
图表37 2022-2025年中微半导体设备(上海)股份有限公司营业利润及营业利润率
图表38 2022-2025年中微半导体设备(上海)股份有限公司净资产收益率
图表39 2022-2025年中微半导体设备(上海)股份有限公司短期偿债能力指标
图表40 2022-2025年中微半导体设备(上海)股份有限公司资产负债率水平
图表41 2022-2025年中微半导体设备(上海)股份有限公司运营能力指标
图表42 2022-2025年北方华创科技集团股份有限公司总资产及净资产规模
图表43 2022-2025年北方华创科技集团股份有限公司营业收入及增速
图表44 2022-2025年北方华创科技集团股份有限公司净利润及增速
图表45 2023-2024年北方华创科技集团股份有限公司营业收入分行业、产品、地区、销售模式
图表46 2024-2025年北方华创科技集团股份有限公司营业收入分行业、产品、地区
图表47 2022-2025年北方华创科技集团股份有限公司营业利润及营业利润率
图表48 2022-2025年北方华创科技集团股份有限公司净资产收益率
图表49 2022-2025年北方华创科技集团股份有限公司短期偿债能力指标
图表50 2022-2025年北方华创科技集团股份有限公司资产负债率水平
图表51 2022-2025年北方华创科技集团股份有限公司运营能力指标