卫星互联网在国网、千帆等低轨星座驱动下,正从试验验证迈向规模商用,与6G通感一体、低空经济、应急通信形成场景闭环。地面设备国产化率持续提升,相控阵终端向民用降本,运营端从转发器租赁走向天地一体化服务,2027年后国产星座有望逐步改变Starlink高度集中的供给格局,商用变现空间打开。
卫星互联网产业链条长,技术密集,当前在政策与技术的双轮驱动下正快速发展。卫星互联网产业链包括上游的卫星制造与发射;中游为地面设备与卫星互联网运营服务;下游应用于大众应用、航空航天、海洋领域、交通运输、物联网、应急救援、军事国防等。
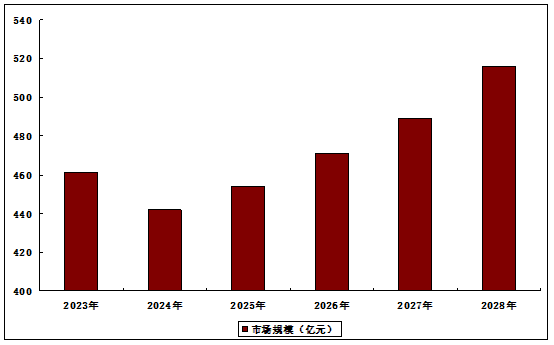
作为空天地一体化信息网络的骨干力量,卫星互联网不仅是弥补地面通信覆盖盲区的“补网”工程,更是抢占未来6G频谱与轨道资源的“筑垒”工程。随着国家战略层面的持续加码,卫星互联网产业正加速驶入快车道。2025年中国卫星互联网产业规模约454亿元,同比增长2.8%。2026年中国卫星互联网产业规模将达到471亿元,2028年市场规模将达到516亿元。
2023-2028年中国卫星互联网产业规模分析
截至2026年上半年,全球卫星互联网星座在轨规模直接决定各家服务覆盖与商业变现能力:Starlink以10020余颗占据绝对主导,支撑1200万用户和114亿美元年收入;中国千帆(约200颗)、国网星网(约100颗)加速组网追赶;亚马逊Kuiper(约100颗)正冲刺FCC达标线。当前全球卫星互联网星座在轨约1.1万颗,Starlink占比超90%,高度集中的供给格局使全球卫星互联网服务市场(除Starlink外)46.8亿元的规模与其扩张深度绑定,而中国星座规模化部署将在2027年后逐步改变这一格局。
国内卫星互联网地面设备格局呈“相控阵天线看盟升、基带终端看华力/海格、射频链路看金信诺/富士达、军用专网看七一二/振芯”的分层。当前地面设备是卫星产业链中国产化率最高、距用户最近、弹性仅次于在轨制造的一段:国网/千帆2026–2027组网放量,带动相控阵终端从“军用高价”向“民用千元级”降本,6G通感一体、低空无人机—卫星链路、应急通信构成三大需求侧拉力,与前述“在轨卫星—运营—应用”形成“天—地”闭环。需注意:地面设备厂商业绩兑现节奏晚于在轨制造约6–12个月(先发星、再配站、再放量终端),写材料时“在轨—地面”两段要错开时间窗描述,避免把2026在轨扩产直接等同于2026地面设备业绩爆发。
中国卫星互联网行业正处于从“试验验证”向“常态化组网与早期商用”加速过渡的关键阶段,形成了“国家队统筹+民营协同”的差异化布局格局。以GW星座和千帆星座两大万颗级巨型星座为核心,辅以鸿鹄-3、吉利星座、银河航天、苍宇星座等多个差异化项目,2026年已被业内视为“高频组网元年”,全年发射计划显著加密。在政策层面,卫星互联网已被纳入“新基建”和“十五五”规划重点领域,2026年政府工作报告明确提出“加快发展卫星互联网”,国家发改委亦表态将在该领域建设一批千亿级重大项目。然而,产业仍面临可复用火箭成熟度、卫星低成本批量制造、一箭多星效率等核心瓶颈,随着海南文昌卫星超级工厂等产能设施投产及朱雀三号、长征十二号乙等可复用火箭进入验证阶段,发射成本有望从每公斤10万元降至3万元以下,为近2.8万颗卫星的远期组网目标提供支撑。
第一章 卫星互联网行业相关概述
1.1 卫星互联网基本概念
1.1.1 卫星互联网的定义
1.1.2 卫星互联网的特点
1.1.3 卫星互联网的优势
1.1.4 卫星互联网应用方向
1.2 卫星通信相关概念
1.2.1 卫星通信的定义
1.2.2 卫星通信的分类
1.2.3 卫星通信发展背景
1.2.4 卫星通信系统构成
1.2.5 传统卫星通信的特点
第二章 2024-2026年全球卫星互联网产业发展经验借鉴
2.1 2024-2026年全球卫星通信发展现状分析
2.1.1 全球卫星通信标准研究
2.1.2 全球卫星通信发展历程
2.1.3 全球卫星产业发展规模
2.1.4 全球卫星通信市场规模
2.1.5 全球卫星通信细分市场
2.1.6 全球通信卫星发射数量
2.1.7 全球卫星通信产业链竞争
2.2 2024-2026年全球卫星互联网发展进程分析
2.2.1 全球卫星互联网营商环境
2.2.2 全球卫星互联网发展历程
2.2.3 全球卫星互联网发展现状
2.2.4 全球卫星互联网市场规模
2.2.5 全球卫星互联网商业模式
2.2.6 全球卫星互联网运营成本
2.2.7 全球卫星互联网区域竞争
2.2.8 全球卫星互联网企业竞争
2.2.9 全球卫星互联网发展趋势
2.2.10 全球卫星互联网应用方向
2.3 各国卫星互联网产业发展状况
2.3.1 美国卫星互联网发展分析
2.3.2 俄罗斯卫星互联网发展分析
2.3.3 欧盟卫星互联网发展分析
2.3.4 加拿大卫星互联网发展动态
2.3.5 日本卫星互联网发展分析
第三章 2024-2026年中国卫星通信产业发展综合分析
3.1 中国卫星通信产业发展环境分析
3.1.1 航天产业发展热点回顾
3.1.2 航天产业发展成就分析
3.1.3 商业航天产业政策汇总
3.1.4 商业航天行业发展态势
3.1.5 商业航天市场规模状况
3.1.6 卫星产业发展重要意义
3.2 卫星通信产业链各环节剖析
3.2.1 卫星及其应用产业链
3.2.2 卫星通信产业链环节
3.2.3 卫星制造环节分析
3.2.4 卫星发射环节分析
3.2.5 地面设备制造环节分析
3.2.6 运营与服务环节分析
3.3 中国卫星通信产业发展潜力
3.3.1 卫星通信产业政策
3.3.2 卫星通信发展态势
3.3.3 卫星通信市场规模
3.3.4 卫星通信细分市场
3.3.5 卫星通信企业布局
3.3.6 通信卫星发射动态
3.3.7 卫星通信发展瓶颈
3.3.8 卫星通信发展建议
3.4 卫星通信关键技术分析
3.4.1 卫星通信专利数量
3.4.2 设计和制造技术
3.4.3 发射与回收技术
3.4.4 星座与编队技术
3.4.5 宽带化与软件化技术
3.4.6 平板天线技术
第四章 2024-2026年中国卫星互联网产业深度分析
4.1 中国卫星互联网发展驱动因素
4.1.1 互联网发展水平分析
4.1.2 卫星互联网产业政策
4.1.3 卫星互联网技术优势
4.1.4 卫星互联网发展劣势
4.1.5 卫星互联网发展阶段
4.2 2024-2026年中国卫星互联网市场运行分析
4.2.1 卫星互联网发展现状
4.2.2 卫星互联网市场规模
4.2.3 卫星互联网星座计划
4.2.4 卫星互联网运营模式
4.2.5 卫星互联网关键技术
4.2.6 卫星互联网项目建设
4.3 卫星互联网产业链发展分析
4.3.1 卫星互联网产业链
4.3.2 产业链环节价值分布
4.3.3 产业链环节关键技术
4.3.4 卫星互联网成本分析
4.3.5 卫星互联网地面设备
4.3.6 卫星互联网接收终端
4.4 中国卫星互联网区域布局分析
4.4.1 卫星互联网区域分布格局
4.4.2 卫星互联网企业分布现状
4.4.3 卫星互联网创新资源分布
4.4.4 卫星互联网重点城市布局
4.4.5 卫星互联网城市发展方向
4.5 中国卫星互联网企业竞争分析
4.5.1 卫星互联网行业竞争派系
4.5.2 卫星互联网市场集中程度
4.5.3 卫星互联网企业规模变化
4.5.4 卫星互联网重点企业进展
4.5.5 卫星互联网竞争总结总结
4.6 中国卫星互联网星座代表工程
4.6.1 “鸿雁星座”计划
4.6.2 “虹云工程”卫星计划
4.6.3 “行云工程”发展
4.6.4 “天地一体化信息网络”项目
4.6.5 天启物联网星座
4.6.6 千帆星座
4.7 中国卫星互联网发展问题及建议
4.7.1 发展卫星互联网面临的问题
4.7.2 卫星互联网发展对监管的挑战
4.7.3 中国卫星互联网总体发展建议
4.7.4 新基建下卫星互联网高质量发展
4.7.5 卫星互联网安全风险及应对措施
第五章 2024-2026年中国低轨卫星互联网行业解析
5.1 全球低轨卫星互联网发展态势
5.1.1 低轨卫星星座特点分析
5.1.2 全球低轨卫星战略布局
5.1.3 低轨卫星互联网发展历程
5.1.4 低轨卫星互联网发展现状
5.1.5 低轨卫星互联网驱动因素
5.1.6 低轨卫星互联网竞争态势
5.1.7 低轨卫星互联网军事应用
5.1.8 低轨卫星通信星座发展借鉴
5.2 中国低轨卫星互联网发展状况
5.2.1 低轨通信卫星系统优势
5.2.2 低轨卫星互联网顶层设计
5.2.3 低轨卫星互联网发展现状
5.2.4 低轨卫星互联网参与主体
5.2.5 低轨卫星互联网产业链
5.2.6 低轨卫星互联网资源竞争
5.3 中国低轨卫星互联网需求潜力及风险
5.3.1 低轨卫星互联网与5G互补优势
5.3.2 低轨卫星互联网需求逻辑
5.3.3 低轨通信卫星系统关键技术
5.3.4 低轨卫星互联网应用场景
5.3.5 低轨卫星互联网发展风险
5.3.6 低轨卫星互联网发展建议
第六章 卫星互联网产业应用场景分析
6.1 不同卫星类型应用分析
6.1.1 低轨通信卫星
6.1.2 导航卫星
6.1.3 遥感卫星
6.2 卫星互联网主要应用场景分析
6.2.1 卫星通信系统应用场景
6.2.2 卫星互联网下游应用概况
6.2.3 卫星互联网两大应用场景
6.2.4 卫星互联网潜在应用场景
6.2.5 卫星互联网适用偏远地区
6.2.6 卫星互联网与产业互联网
6.2.7 卫星互联网商业需求与应用
6.2.8 卫星互联网终端设备应用
6.3 卫星物联网应用发展态势分析
6.3.1 卫星互联网与卫星物联网
6.3.2 在物联网中的应用状况
6.3.3 卫星物联网用户规模分析
6.3.4 卫星物联网发展现状分析
6.3.5 中国卫星物联网发展动态
6.3.6 卫星物联网的机遇与挑战
6.3.7 卫星物联网应用前景分析
6.3.8 卫星物联网未来发展趋势
6.4 卫星互联网在不同领域的应用分析
6.4.1 航空领域
6.4.2 民航领域
6.4.3 铁路领域
6.4.4 军事应用
6.4.5 海洋领域
第七章 中国卫星互联网建设必要性可行性分析
7.1 卫星通信与其他通信方式对比分析
7.1.1 卫星通信与地面通信对比
7.1.2 卫星互联网与5G对比分析
7.1.3 卫星互联网与5G成本比较
7.1.4 卫星互联网与5G互补融合
7.1.5 卫星互联网与6G的关系
7.2 卫星互联网建设必要性分析
7.2.1 全球性卫星通信网络建设
7.2.2 主要国家竞相布局卫星互联网
7.2.3 卫星轨道与频段稀缺资源竞争
7.2.4 国产化自主可控战略性工程
7.2.5 卫星互联网为重要发展战略
7.2.6 建设低轨通信卫星系统必要性
7.3 卫星互联网建设可行性分析
7.3.1 中低轨卫星时延和速率提升
7.3.2 卫星网络部署时间和成本优势
7.3.3 软件定义赋予通信卫星灵活性
7.4 卫星互联网发展战略意义
7.4.1 为太空经济发展提供新动力
7.4.2 成为大国战略博弈焦点之一
7.4.3 卫星互联网具有巨大军用潜力
7.4.4 推动航天技术的变革与创新
7.5 卫星互联网发展社会意义
7.5.1 卫星通信弥合数字鸿沟
7.5.2 卫星互联网普惠民生力可行
7.5.3 卫星互联网弥合数字鸿沟
第八章 2024-2026年国际卫星互联网重点企业经营状况分析
8.1 美国太空探索技术公司(SpaceX)
8.1.1 企业发展概况
8.1.2 卫星发射数量
8.1.3 “星链”计划分析
8.1.4 卫星互联网发展
8.1.5 技术创新发展
8.1.6 企业发展展望
8.2 一网公司(OneWeb)
8.2.1 企业发展概况
8.2.2 卫星发射动态
8.2.3 卫星星座计划
8.2.4 卫星互联网发展
8.2.5 企业融资动态
8.3 英国O3b Networks公司
8.3.1 企业发展概况
8.3.2 现有星座简介
8.3.3 卫星军事应用
8.3.4 卫星互联网发展
8.3.5 企业发展展望
8.4 铱星通讯(Iridium Communications, Inc.)
8.4.1 企业发展概况
8.4.2 企业经营情况
8.4.3 卫星发射数量
8.4.4 商业模式分析
8.4.5 企业发展展望
8.5 加拿大电信卫星公司(Telesat)
8.5.1 企业发展概况
8.5.2 企业经营情况
8.5.3 卫星星座发展
8.5.4 企业融资动态
8.5.5 企业发展展望
8.6 美国全球星(Globalstar)
8.6.1 企业发展概况
8.6.2 企业经营情况
8.6.3 全球星系统组成
8.6.4 全球星系统现状
8.6.5 企业融资动态
第九章 2023-2026年中国卫星互联网重点企业经营状况分析
9.1 中国东方红卫星股份有限公司
9.1.1 企业发展概况
9.1.2 经营效益分析
9.1.3 业务经营分析
9.1.4 财务状况分析
9.1.5 核心竞争力分析
9.1.6 卫星互联网发展
9.1.7 公司发展战略
9.1.8 未来前景展望
9.2 珠海航宇微科技股份有限公司
9.2.1 企业发展概况
9.2.2 经营效益分析
9.2.3 业务经营分析
9.2.4 财务状况分析
9.2.5 核心竞争力分析
9.2.6 卫星互联网发展
9.2.7 公司发展战略
9.2.8 未来前景展望
9.3 中国卫通集团股份有限公司
9.3.1 企业发展概况
9.3.2 经营效益分析
9.3.3 业务经营分析
9.3.4 财务状况分析
9.3.5 核心竞争力分析
9.3.6 卫星互联网发展
9.3.7 公司发展战略
9.3.8 未来前景展望
9.4 北京华力创通科技股份有限公司
9.4.1 企业发展概况
9.4.2 经营效益分析
9.4.3 业务经营分析
9.4.4 财务状况分析
9.4.5 核心竞争力分析
9.4.6 卫星互联网发展
9.4.7 公司发展战略
9.4.8 未来前景展望
9.5 北京北斗星通导航技术股份有限公司
9.5.1 企业发展概况
9.5.2 经营效益分析
9.5.3 业务经营分析
9.5.4 财务状况分析
9.5.5 核心竞争力分析
9.5.6 公司发展战略
9.5.7 未来前景展望
9.6 航天宏图信息技术股份有限公司
9.6.1 企业发展概况
9.6.2 经营效益分析
9.6.3 业务经营分析
9.6.4 财务状况分析
9.6.5 核心竞争力分析
9.6.6 公司发展战略
9.6.7 未来前景展望
第十章 2024-2026年中国卫星互联网产业投资分析
10.1 商业航天领域投融资状况
10.1.1 全球商业航天领域投资布局
10.1.2 中国商业航天投融资数量
10.1.3 中国商业航天投融资金额
10.1.4 中国商业航天投融资轮次
10.1.5 中国商业航天投融资事件汇总
10.1.6 中国商业航天企业IPO动态
10.2 中国卫星互联网投资现状分析
10.2.1 卫星互联网行业投资形势
10.2.2 广电计量融资动态分析
10.2.3 震有科技融资动态分析
10.2.4 国星宇航融资动态分析
10.2.5 氦星光联融资动态分析
10.2.6 垣信卫星融资动态分析
10.3 中国卫星互联网产业投资策略及风险分析
10.3.1 卫星互联网投资前景
10.3.2 卫星互联网投资策略
10.3.3 产业链投资价值分析
10.3.4 产业链总体投资策略
10.3.5 卫星互联网投资壁垒
10.3.6 卫星互联网投资风险
第十一章 “十五五”中国卫星互联网产业发展趋势及前景预测分析
11.1 中国卫星通信发展趋势及前景分析
11.1.1 卫星通信行业发展趋势
11.1.2 高通量卫星通信发展趋势
11.1.3 卫星通信行业发展前景
11.1.4 卫星通信市场发展展望
11.1.5 卫星通信星座应用展望
11.2 中国卫星互联网产业发展趋势及前景分析
11.2.1 卫星互联网发展趋势
11.2.2 卫星互联网前景展望
11.2.3 卫星互联网商业机会
11.2.4 卫星互联网需求预测
11.2.5 卫星互联网应用前景
11.2.6 卫星互联网发展方向
11.3 中国低轨卫星互联网未来发展展望
11.3.1 低轨卫星互联网发展机遇
11.3.2 低轨卫星互联网发展动力
11.3.3 与5G融合应用发展前景
11.4 “十五五”中国卫星互联网产业预测分析
11.4.1 “十五五”中国卫星互联网产业影响因素分析
11.4.2 “十五五”中国卫星互联网市场规模预测
图表目录
图表1 卫星互联网的特点
图表2 卫星通信频段一般划分及范围
图表3 ITU-R的微小卫星分类标准
图表4 其他通信卫星分类方式
图表5 商业航天与传统航天的区别
图表6 低轨移动通信星座与静止通信卫星区别
图表7 地面移动通信与卫星通信优劣势对比
图表8 卫星通信系统的系统组成
图表9 典型卫星通信系统构成
图表10 卫星通信系统原理
图表11 卫星通信星形组网方式
图表12 卫星通信网状组网方式
图表13 5G卫星通信国际标准化工作计划
图表14 5G卫星无线电接口愿景、需求和评估方法的工作进展
图表15 2024年国外通信卫星发射和在轨数量统计
图表16 世界卫星通信产业链呈金字塔竞争格局
图表17 2023-2026年全球卫星通信行业巨头前三名预测
图表18 卫星通信运营商比较
图表19 全球卫星互联网技术能力与市场需求分析
图表20 铱星、全球星和Starlink主要参数对比
图表21 全球卫星互联网领域领先企业及产品布局情况