电子布,又名电子级玻璃纤维布,是覆铜板(CCL)的核心增强材料。电子布由电子级玻璃纤维纱经过整经、上浆、织造和后处理等工序制成原胚布;而后浸入由不同树脂组成的胶粘剂中,使电子布充分吸收树脂,形成半固化片;后与铜箔单面/双面热压形成覆铜板。电子布为覆铜板重要基材,用于保障覆铜板结构安全性以及电子信号传输质量。
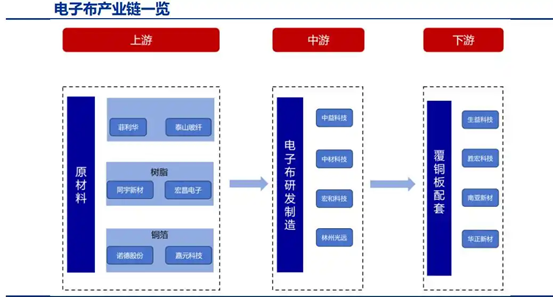
电子布产业链可分为三部分:1)上游:包括石英玻纤、树脂、铜箔三类原材料;2)中游:包括电子布研发制造等;3)下游:主要为覆铜板配套。
1.目前低介电电子纱以海外公司为主,国产厂商加速布局低介电电子纱
由于生产难度较高,目前全球能够稳定量产且品质满足终端需求的低介电电子纱企业数量较少,主要集中在日本、中国台湾。早期国内个别低介电布生产商通过采购国外低介电纱生产低介电布,2019年11月国家发改委发布《产业结构调整指导目录(2019年本)》,将5万吨/年及以上电子纱池窑拉丝技术,超细、低介电等高性能玻璃纤维及玻纤制品技术开发与生产列入鼓励类,国内玻纤企业持续加速在低介电电子纱上的布局。根据我们的统计,截至25年8月国内厂商特种电子布月产能或已超过600万米,集中在中材科技、宏和科技、光远新材和国际复材四家厂商。
2.电子纱高端市场
日东纺:凭借深厚的技术沉淀与持续的创新投入,长期占据电子纱高端市场的主导地位。日东纺是全球电子玻璃纤维行业中的龙头企业,其自主研发的T-glass和NE-glass,在行业内拥有较高的领先地位。公司在电子材料业务领域经过了长期的耕耘和发展,于1984年推出主要用于半导体封装基板的T-glass产品,1988年成立玻纤台湾工厂(日东纺亚洲玻纤公司前身),1998年推出用于数据中心和电子设备的低介电玻璃NE-glass产品。在2010-2021年,日东纺增加了对玻璃纤维和高附值产品的资本支出,大力推动特种玻璃纤维的研发和产能扩张,并在2019年纳入玻纤布制造厂台湾建荣工业为合并子公司。2021年日东纺亚洲玻纤公司在台湾设立特种玻璃新工厂,日东纺完成了对中国台湾当地从特种玻纤纱到玻纤布的完整生产体系的布局。2024年日东纺公司制定了BigVISION2030计划,力争在特种玻璃日益增长的需求下,在日本以及亚洲其他地区推进特种玻璃的生产,积极开发下一代特种玻璃(NEZ、V、DXII)并推进量产。
3.国产厂商
(1)中材科技
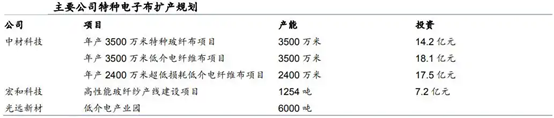
中材科技是国内领先的特种纤维复合材料制造商,其风电叶片、玻纤纱及制品以及锂电池隔膜市占率位居前列。中材科技子公司泰山玻纤在国内Low-Dk电子布领域处于领军地位,产品体系以一代、二代Low-Dk电子布为主,同时在低膨胀电子布等高端产品领域也有布局。据中材科技债券募集说明书及25年中报,泰山玻纤(中材科技子公司)持续推动技术进步与产品研发,25H1公司特种纤维布实现销售895万米,产品覆盖低介电一代纤维布、低介电二代纤维布、低膨胀纤维布及超低损耗低介电纤维布全品类产品,且均已完成国内外头部客户的认证及批量供货,产品性能媲美国际厂商。25H1公司低介电球窑生产线及低膨胀生产线建成点火,累计已建成5条低介电、低膨胀特种纤维生产线,同时25年4月公司公告拟投资14.3亿元建设3500万米特种玻纤布项目,项目包含新建细纱联合厂房,建设4座特种纤维窑炉,同时利用泰玻邹城已有的二期织布车间(含80亩土地、厂房、420台织布机等设备和配套设施),实现转产特种玻纤布,该项目预计建设周期为12个月。
(2)中国巨石
传统电子布产能全球第一,特种电子布加快研发认证。中国巨石作为引领国内玻纤行业发展的龙头企业,同样是国内较早掌握电子纱及电子布生产技术的企业之一。2005年巨石集团与德国P-D集团合资成立巨石攀登,并于2006年成功建成一条年产1万吨电子纱暨5000万米电子布产线。2018、2021、2022年公司于桐乡基地相继点火6、6、10万吨电子纱产线,其中10万吨是全球单线规模最大的电子纱产线,截至24年底公司电子纱在产产能27万吨,产能快速扩张至全球第一;同时公司基于电子纱基地配套建设电子布产线,截至24年底电子布产能达9.6亿米,同样位居全球第一。
入局高端电子布领域,有望带来戴维斯双击。当前高端电子布领域受益于算力需求升级带来的供需缺口,整体呈现高景气行情。公司作为电子布产能最大企业,受覆铜板市场良好的需求叠加客户备货积极性增强的双重影响,实现量价双升。2025年中报后,公司正式宣布全面进入高端电子布领域,产品主要涵盖Low-DK、Low-CTE和Q布,我们认为,凭借其在玻纤行业的深厚底蕴,公司高端电子布潜在成长空间较大。
(3)光远新材
一代布扩产规划较大,产能规模快速增长。据光远新材招股说明书(申报稿),公司自2017年开始进入低介电产品的研发工作,2019年11月低介电池窑生产线正式量产1800吨/年,经过不断的工艺调整,玻璃纤维的关键参数值Dk和Df值均达到预期目标。2025年上半年月,光远新材次接连点火3条高性能低介电电子纱产线,目前公司已具备4条低介电电子纱产线,总产能约8000吨/年;公司同时具备1条低介电电子布产线,产能8000万米/年。据光远新材官方公众号,公司计划25年内完成4条一代低介电和2条低介电二代产线的投产任务,26年将实现LowCTE和Q布量产计划,以满足不同等级客户和终端材料需求。
(4)宏和科技
高端产品卡位优势明显,定增扩产加速放量。据宏和科技向特定对象发行股票证券募集说明书(申报稿),通过多年自主研发,公司成功突破技术瓶颈,在超薄布、极薄布、超细纱、极细纱等方面形成多项核心技术。公司自主研发多种高附加值、高功能性产品,实现低介电电子布/纱、低热膨胀系数电子布/纱等产品的技术突破,是国内少数具有低介电、低热膨胀系数等高性能特种玻璃纤维生产能力的厂商之一。目前公司的高性能电子布产品目前已进入行业内多家龙头覆铜板厂商的供应链并实现销售。25年8月,公司披露向特定对象发行股票证券募集说明书(申报稿),拟募集不超过9.9亿元建设高性能玻纤纱产线建设项目和高性能特种玻璃纤维研发中心建设项目,项目达产后预计年产高性能电子纱1254吨,项目生产的高性能电子纱由公司现有的布厂进行电子布的生产后对外销售,以实现高性能电子布的纱布一体化生产。
(5)国际复材
高性能电子布占比持续提升,核心竞争优势不断强化。公司在极薄布、极细纱领域技术实力全球领先,目前公司的电子布产品最低厚度可达8微米,电子纱产品直径最细可达4微米。依托领先的技术实力,公司不断自主研发多种高附加值、高功能性产品,实现低介电常数/损耗电子布/纱、低热膨胀系数电子布/纱等产品的技术突破,成为世界少数具备齐全产品线的企业之一。公司高性能低介电、低热膨胀系数电子布,是满足AI服务器、6G高频通信等领域高性能PCB要求的理想材料。2024年公司高性能电子级低介电常数玻璃纤维布和低热膨胀系数玻璃纤维布已获得下游客户的认证通过,2025年开始批量供应给下游客户,并依据市场需求状况扩充产能,满足客户对高端电子布的需求。2022/2023/2024年,公司高性能电子布产品的主营收入占比分别为0.6%/2.05%/1.5%。2025H1,随着AI服务器、高频通信领域快速发展,公司高性能电子布产品实现营收7,412万元,主营业务占比13.54%,高性能电子布快速放量。
(6)菲利华
菲利华为国内石英玻纤核心供应商,高毛利业务放量带动业绩高速增长。公司深耕石英玻璃领域五十余载,产品包括气熔石英玻璃、合成石英玻璃、电熔石英玻璃与石英玻璃纤维及制品,用于航空航天、半导体、光伏、光通信及光学等行业。公司是国内航空航天领域石英玻璃纤维主导供应商,是全球少数几家具有石英纤维量产能力的企业之一,也是中国率先通过集成电路芯片准入资格认证的石英材料商。
菲利华控股中益科技,打通产业链上下游实现强强联合。中益科技主要从事安全环保玻纤布的生产加工,拥有多种复合纤维材料编织技术、表面处理工艺和产品供应能力,为电子布产业链中游核心供应商。根据《超低损耗石英纤维电子布的开发与研究》,中益科技2017年启动超低损耗石英电子布项目。根据菲利华公司公告,菲利华2021年完成中益科技60%股份的收购,以拓展其石英纤维产品布局。本次收购在提升菲利华石英纤维下游深加工领域的竞争力的同时,保障了中益科技上游高纯石英玻纤的稳定供应,有效推进其LowDk电子布新品研发以及后续批产进度。
(7)其他企业
由于特种电子布景气度持续上行,产业链其他企业也在积极推进相关技术研发,如建滔集团拟规划建设10条低介电电子纱窑炉生产线(据其官方公众号),再升科技子公司宣汉正原微玻纤建设中试研发平台拟开展石英纤维相关研发等,未来特种电子布行业的快速发展有望为整个产业链带来更多新增机会。
第一章 电子布行业相关概述
1.1 电子布基本定义
1.2 电子布主要特征
1.3 电子布主要分类
1.4 电子布产业链构成
第二章 2024-2026年国内外电子布发展状况分析
2.1 2024-2026年电子纱行业发展状况分析
2.1.1 电子纱基本介绍
2.1.2 电子纱市场规模
2.1.3 电子纱企业布局
2.1.4 电子纱技术突破
2.1.5 电子纱发展展望
2.2 2024-2026年全球电子布发展状况分析
2.2.1 电子布市场规模
2.2.2 电子布价格变化
2.2.3 电子布企业布局
2.2.4 电子布技术突破
2.3 2024-2026年中国电子布发展状况分析
2.3.1 电子布政策发布
2.3.2 电子布发展历程
2.3.3 电子布发展现状
2.3.4 电子布市场规模
2.3.5 电子布企业布局
2.4 中国电子布发展存在的问题
2.4.1 核心装备受制于人
2.4.2 高端原材料对外依存度高
2.4.3 技术认证壁垒高企
2.4.4 产能扩张热潮暗藏风险
2.5 中国电子布发展对策建议
2.5.1 攻坚高端装备国产化
2.5.2 构建战略性原材料储备体系
2.5.3 缩短高端产品导入周期
2.5.4 防范产能结构性过剩风险
第三章 2024-2026年电子布重点细分市场发展分析
3.1 低介电(Low Dk/Df)电子布
3.1.1 Low Dk/Df电子布基本介绍
3.1.2 Low Dk/Df电子布市场现状
3.1.3 Low Dk/Df电子布企业布局
3.1.4 Low Dk/Df电子布技术突破
3.1.5 Low Dk/Df电子布发展前景
3.2 低热膨胀系数(Low CTE)电子布
3.2.1 Low CTE电子布基本介绍
3.2.2 Low CTE电子布市场现状
3.2.3 Low CTE电子布企业布局
3.2.4 Low CTE电子布技术突破
3.2.5 Low CTE电子布发展前景
第四章 2024-2026年电子布产业链上游发展状况分析
4.1 基础原材料——玻璃纤维纱原料
4.1.1 高纯石英砂
4.1.2 叶腊石
4.1.3 硼钙石
4.2 基础原材料——化工辅料
4.2.1 特种浸润剂
4.2.2 表面处理化学品
4.3 关键生产设备
4.3.1 池窑拉丝设备
4.3.2 整经机
4.3.3 高端喷气织机
第五章 2024-2026年电子布产业链下游发展状况分析
5.1 覆铜板(CCL)制造
5.1.1 覆铜板基本介绍
5.1.2 覆铜板产能规模
5.1.3 覆铜板市场规模
5.1.4 覆铜板价格变化
5.1.5 覆铜板企业布局
5.1.6 覆铜板发展展望
5.2 印制电路板(PCB)制造
5.2.1 印制电路板基本介绍
5.2.2 印制电路板市场规模
5.2.3 印制电路板贸易规模
5.2.4 印制电路板企业布局
5.2.5 印制电路板应用分析
5.2.6 印制电路板发展困境
5.2.7 印制电路版发展展望
5.3 终端应用市场分析
5.3.1 通信设备领域应用
5.3.2 数据中心与服务器领域应用
5.3.3 汽车电子领域应用
5.3.4 消费电子领域应用
5.3.5 工控医疗领域应用
5.3.6 航空航天领域应用
第六章 电子布相关技术发展状况分析
6.1 电子布相关专利申请分析
6.1.1 专利申请规模变化
6.1.2 专利公开类型分布
6.1.3 专利有效性分析
6.1.4 专利申请人分析
6.2 电子布核心制造工艺流程分析
6.2.1 电子纱的精密制备
6.2.2 电子布织造工艺分析
6.2.3 电子布后处理工艺分析
6.3 电子布高端产品核心工艺难点分析
6.3.1 超细纱控制
6.3.2 低介电配方
6.3.3 织造均匀性
6.3.4 高良率控制
6.4 电子布相关技术发展前景展望
6.4.1 短期需求拉动
6.4.2 中期技术迭代
6.4.3 长期格局重塑
第七章 2023-2026年中国电子布重点企业经营状况分析
7.1 宏和电子材料科技股份有限公司
7.1.1 企业发展概况
7.1.2 经营效益分析
7.1.3 业务经营分析
7.1.4 财务状况分析
7.1.5 电子布布局情况
7.1.6 核心竞争力分析
7.1.7 未来发展战略
7.2 中国巨石股份有限公司
7.2.1 企业发展概况
7.2.2 经营效益分析
7.2.3 业务经营分析
7.2.4 财务状况分析
7.2.5 电子布布局情况
7.2.6 核心竞争力分析
7.2.7 未来发展战略
7.3 中材科技股份有限公司
7.3.1 企业发展概况
7.3.2 经营效益分析
7.3.3 业务经营分析
7.3.4 财务状况分析
7.3.5 电子布布局情况
7.3.6 核心竞争力分析
7.3.7 未来发展战略
7.4 重庆国际复合材料股份有限公司
7.4.1 企业发展概况
7.4.2 经营效益分析
7.4.3 业务经营分析
7.4.4 财务状况分析
7.4.5 电子布布局情况
7.4.6 核心竞争力分析
7.4.7 未来发展战略
第八章 2024-2026年中国电子布投资潜力分析
8.1 中国电子布行业投资机会分析
8.1.1 AI算力引爆特种布需求
8.1.2 国产替代突破垄断壁垒
8.1.3 设备瓶颈催生价格弹性
8.1.4 垂直整合构筑长期护城河
8.2 中国电子布行业投资风险分析
8.2.1 下游需求不及预期的宏观风险
8.2.2 产能扩张与价格回落风险
8.2.3 技术迭代与研发失败风险
8.2.4 原材料价格波动与供应链扰动风险
8.3 电子布典型投资项目案例分析
8.3.1 项目基本概况
8.3.2 项目投资必要性
8.3.3 项目投资可行性
8.3.4 公司经营影响
8.4 中国电子布行业投资策略建议
8.4.1 投资时机与周期判断
8.4.2 细分赛道投资价值排序
8.4.3 投资风险规避建议
8.4.4 长期投资策略建议
第九章 2026-2031年中国电子布发展趋势及前景分析
9.1 中国电子布发展趋势分析
9.1.1 产品结构与应用趋势
9.1.2 市场竞争与产业整合趋势
9.1.3 商业模式与价值链演变趋势
9.1.4 绿色低碳与可持续发展趋势
9.2 中国电子布行业发展前景
9.2.1 产量与产能利用率预测
9.2.2 市场潜力与需求结构预测
9.2.3 行业盈利水平与价格走势前景
9.2.4 重点区域发展前景评估
图表目录
图表1 开纤布与标准布(不开纤布)核心特性对比
图表2 主流电子布型号规格参数一览表(基于行业典型值)
图表3 基于介电性能的电子布技术代际划分与应用
图表4 电子布产业链构成分析
图表5 电子纱主要生产工艺流程
图表6 覆铜板切面构造图
图表7 电子纱分类
图表8 截至2026年中国主要电子纱企业扩产布局与技术方向
图表9 2024-2026年全球电子布市场规模变化(按产品类型划分)
图表10 2024-2026年国际市场主要电子布品类价格变化概览
图表11 全球主要电子布企业竞争格局与战略布局
图表12 电子布关键技术突破演进路径表
图表13 2025-2026年中国电子布产业主要相关政策梳理
图表14 中国重点电子布企业分析
图表15 电子布织布机供需矛盾核心表现
图表16 中国电子布行业发展四大关键问题与核心对策建议对应关系
图表17 低介电电子布主要类型与技术参数对比
图表18 中国大陆主要低介电电子布企业布局与技术特点
图表19 Low-CTE电子布与普通电子布核心性能对比
图表20 2026年高纯石英砂市场分等级价格与供需状况
图表21 2026年叶腊石主要应用领域需求分析
图表22 2026年硼钙石主要应用领域需求分析
图表23 特种浸润剂在电子布产业链中的核心作用与技术要求
图表24 池窑拉丝设备核心部件与技术挑战
图表25 高端喷气织机国内外技术对比与国产化进展
图表26 覆铜板的分类
图表27 2021-2026年全国各类覆铜板产能变化
图表28 2021-2025年中国覆铜板市场规模变化
图表29 国内覆铜板行业主要企业
图表30 AI驱动下高端覆铜板技术等级与性能要求演进