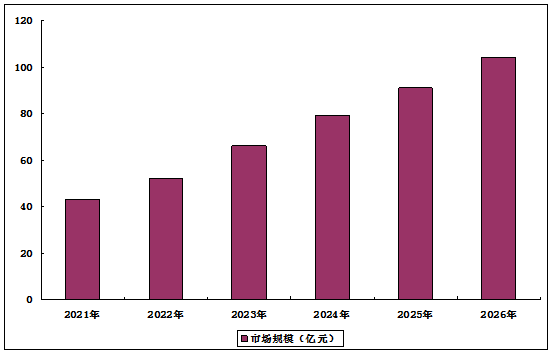
在人力缺口与技术突破的双重推动下,养老机器人市场加速爆发,产品从单一功能向“机器人+大模型+场景数据”融合生态发展,外骨骼康复、护理、陪伴机器人等多品类已在多地养老机构开展试点。2024年养老机器人市场市场规模约79亿元,同比增长19.7%,2025年市场规模约91亿元。今年我国养老服务机器人市场规模将突破100亿元。
2021-2026年我国养老服务机器人市场规模
中国养老机器人赛道已形成康复、护理、陪伴(监护)三大细分赛道:康复机器人凭借最高医疗壁垒率先跑通医院/机构场景,并借力医保/长护险实现商业闭环;护理机器人虽技术门槛极高,但因成本高企与信任缺失,目前仍困于机构端,家庭渗透艰难;陪伴/监护机器人虽硬件门槛低,却面临极高的体验壁垒,正从“伪情感交互”向“真安全刚需”回归,主要依赖C端消费与政府适老化采购。整体呈现出“康复靠医疗买单、护理靠B端降本、陪伴靠C端体验”的鲜明商业化分层。
当前,中国正经历全球规模最大、速度最快的人口老龄化进程。根据国家统计局数据显示,2026年中国60岁及以上人口占总人口比例达22.86%,到2030年这一数字将达到25%以上。庞大刚需催生万亿级市场。艾媒咨询报告显示,2025年中国养老产业市场规模达到16.1万亿元,同比增长15.8%,预计到2027年将攀升至21.1万亿元。2026年全国两会,“银发经济”首次作为“重点培育的未来产业”被写入政府工作报告。这标志着中国正式将“银色浪潮”从潜在压力,系统性地定义为未来发展的确定性机遇。但值得关注的是,人力短缺人是制约养老行业发展的痛点。目前,国内持有养老护理相关证书的人员仅248万,养老护理人才缺口超500万,从业人员持证率仅五成左右。人力不足、人工成本上涨、服务标准化缺失等问题,推动养老服务加速向智能化、自动化转型,养老机器人成为破解行业供需矛盾的关键。
2026年,全球具身智能市场正经历一场前所未有的爆发。2026年第一季度,中国机器人出口总额达113.2亿元人民币,产品销往全球148个国家和地区。而在所有应用场景中,康养被视为具身智能最具想象力的赛道之一。2026年1月,民政部等八部门联合发文,明确“大力支持科技赋能养老服务”,鼓励机器人、医疗康复、智能家居等跨产业协同融合。工信部也同步提出,重点推进健康监测设备、人形机器人在养老场景的规模化应用。政策和市场的双重推力下,康养机器人赛道正在急剧升温。
我国养老服务机器人产业已初步形成体系,正在从“技术验证”阶段向“规模化应用”过渡的关键期,但技术与复杂养老场景的适配性仍是当前面临的核心挑战。在可预见的未来,机器人的核心价值不在于完全取代人,而在于精准填补“人力所不能及、人力所不愿为”的空白。它的最佳生态位,是承担高强度体力劳动(如搬运、翻身)、执行重复性监测任务(如生命体征追踪、服药提醒)、提供基础信息与应急联络,从而将宝贵的人力护理员解放出来,让他们回归到更具温度和人性化的照护、沟通中去。
第一章 养老机器人行业相关概述
1.1 养老机器人定义与发展
1.1.1 养老机器人基本定义
1.1.2 养老机器人主要分类
1.1.3 养老机器人发展背景
1.1.4 养老机器人发展优势
1.2 养老机器人产业链布局分析
1.2.1 养老机器人产业链构成图谱
1.2.2 养老机器人产业链环节分析
第二章 2024-2026年中国养老机器人发展环境分析
2.1 政策环境
2.1.1 养老机器人政策发布历程
2.1.2 养老机器人国家政策发布
2.1.3 养老机器人地方政策发布
2.1.4 养老机器人相关标准发布
2.2 经济环境
2.2.1 国内宏观经济概况
2.2.2 服务行业经济运行
2.2.3 固定资产投资情况
2.2.4 对外贸易情况分析
2.2.5 宏观经济发展展望
2.3 社会环境
2.3.1 人口老龄化趋势
2.3.2 居民收入水平
2.3.3 居民消费结构
2.3.4 社会消费规模
2.4 产业环境
2.4.1 服务机器人基本介绍
2.4.2 服务机器人市场规模
2.4.3 服务机器人产量规模
2.4.4 服务机器人企业竞争
2.4.5 服务机器人发展展望
第三章 2024-2026年国内外养老机器人发展状况分析
3.1 全球养老机器人发展状况分析
3.1.1 全球养老机器人标准发布
3.1.2 全球养老机器人发展历程
3.1.3 全球养老机器人市场规模
3.1.4 全球养老机器人区域布局
3.1.5 全球养老机器人发展展望
3.2 中国养老机器人市场发展分析
3.2.1 养老机器人发展历程
3.2.2 养老机器人发展态势
3.2.3 养老机器人市场规模
3.2.4 养老机器人市场结构
3.2.5 养老机器人需求分析
3.3 中国养老机器人区域布局分析
3.3.1 北京市
3.3.2 上海市
3.3.3 深圳市
3.3.4 成都市
3.3.5 陕西省
3.4 中国养老机器人企业布局分析
3.4.1 企业注册规模变化
3.4.2 企业注册资本分布
3.4.3 企业区域布局分析
3.4.4 行业竞争梯队分析
3.4.5 市场集中程度分析
3.4.6 企业竞争状态总结
3.5 中国养老机器人行业发展困境
3.5.1 养老机器人的供给困境
3.5.2 养老机器人的需求困境
3.5.3 养老机器人产业生态挑战
3.5.4 养老机器人的风险挑战
3.6 中国养老机器人行业发展对策
3.6.1 养老机器人的供给建议
3.6.2 养老机器人的需求建议
3.6.3 养老机器人产业生态建议
3.6.4 养老机器人的治理路径
第四章 2024-2026年养老机器人细分行业发展分析
4.1 护理机器人
4.1.1 护理机器人基本介绍
4.1.2 护理机器人需求规模
4.1.3 护理机器人企业布局
4.1.4 护理机器人研发进展
4.1.5 护理机器人发展建议
4.1.6 护理机器人发展趋势
4.2 康复机器人
4.2.1 康复机器人基本介绍
4.2.2 康复机器人发展历程
4.2.3 康复机器人企业布局
4.2.4 康复机器人产品获批
4.2.5 康复机器人投融资分析
4.2.6 康复机器人发展趋势
4.3 陪伴机器人
4.3.1 陪伴机器人基本介绍
4.3.2 陪伴机器人发展态势
4.3.3 陪伴机器人需求分析
4.3.4 陪伴机器人商业模式
4.3.5 陪伴机器人企业布局
4.3.6 陪伴机器人发展趋势
第五章 2024-2026年养老机器人关键零部件发展分析
5.1 伺服电机
5.1.1 伺服电机发展概况
5.1.2 伺服电机市场规模
5.1.3 伺服电机企业布局
5.1.4 伺服电机应用分析
5.1.5 无框力矩电机发展
5.1.6 空心杯电机发展分析
5.2 减速器
5.2.1 减速器基本介绍
5.2.2 减速器市场规模
5.2.3 减速器企业布局
5.2.4 减速器应用分析
5.2.5 谐波减速器发展
5.2.6 RV减速器发展
5.2.7 行星减速器发展
5.3 控制器
5.3.1 控制器基本介绍
5.3.2 控制器市场规模
5.3.3 控制器需求分析
5.3.4 控制器成本构成
5.3.5 控制器企业布局
5.3.6 控制器发展展望
5.4 传感器
5.4.1 传感器基本定义
5.4.2 传感器市场规模
5.4.3 传感器细分市场
5.4.4 传感器企业布局
5.4.5 传感器商业化进展
5.4.6 传感器发展趋势
5.5 其他关键零部件发展
5.5.1 丝杠
5.5.2 编码器
5.5.3 轴承
5.5.4 AI芯片
第六章 养老机器人技术发展状况分析
6.1 养老机器人专利申请分析
6.1.1 专利申请数量变化
6.1.2 专利申请类型分析
6.1.3 专利有效性分析
6.1.4 专利申请人分析
6.2 养老机器人关键技术分析
6.2.1 人机交互和社交互动
6.2.1.1 智能语音技术发展
6.2.1.2 自然语言处理技术发展
6.2.2 感知和导航技术
6.2.2.1 声指识别技术发展
6.2.2.2 计算机视觉技术发展
6.2.3 康复和健康监测
6.2.4 机器学习和人工智能
6.2.4.1 机器学习技术发展
6.2.4.2 人工智能技术发展
6.3 养老机器人技术发展挑战
6.3.1 养老机器人技术发展困境
6.3.2 养老机器人安全性问题
6.3.3 养老机器人对人际交流的影响
6.3.4 人机交互界面的设计问题
6.3.5 技术可靠性问题
6.3.6 数据隐私和安全问题
第七章 2023-2026年中国养老机器人重点企业发展分析
7.1 沈阳新松机器人自动化股份有限公司
7.1.1 企业发展概况
7.1.2 经营效益分析
7.1.3 业务经营分析
7.1.4 财务状况分析
7.1.5 核心竞争力分析
7.1.6 养老机器人布局
7.1.7 公司发展战略
7.1.8 未来前景展望
7.2 南京埃斯顿自动化股份有限公司
7.2.1 企业发展概况
7.2.2 经营效益分析
7.2.3 业务经营分析
7.2.4 财务状况分析
7.2.5 核心竞争力分析
7.2.6 养老机器人布局
7.2.7 公司发展战略
7.2.8 未来前景展望
7.3 河南翔宇医疗设备股份有限公司
7.3.1 企业发展概况
7.3.2 经营效益分析
7.3.3 业务经营分析
7.3.4 财务状况分析
7.3.5 核心竞争力分析
7.3.6 养老机器人布局
7.3.7 公司发展战略
7.3.8 未来前景展望
7.4 杭州萤石网络股份有限公司
7.4.1 企业发展概况
7.4.2 经营效益分析
7.4.3 业务经营分析
7.4.4 财务状况分析
7.4.5 核心竞争力分析
7.4.6 养老机器人布局
7.4.7 公司发展战略
7.4.8 未来前景展望
7.5 美的集团股份有限公司
7.5.1 企业发展概况
7.5.2 经营效益分析
7.5.3 业务经营分析
7.5.4 财务状况分析
7.5.5 核心竞争力分析
7.5.6 养老机器人布局
7.5.7 公司发展战略
7.5.8 未来前景展望
第八章 2024-2026年中国养老机器人投融资状况分析
8.1 养老机器人融资动态分析
8.1.1 如身机器人融资动态分析
8.1.2 卧安机器人融资动态分析
8.1.3 玄源科技融资动态分析
8.1.4 得印科技融资动态分析
8.2 养老机器人投资机遇分析
8.2.1 老龄化压力催生智能养老新机遇
8.2.2 养老机器人细分赛道各有千秋
8.2.3 核心部件与生态搭建是关键
8.2.4 试点项目推动产业加速
8.3 养老机器人投资风险分析
8.3.1 技术风险
8.3.2 市场竞争风险
8.3.3 政策与法规风险
8.3.4 宏观经济风险
8.4 养老机器人行业壁垒分析
8.4.1 技术壁垒
8.4.2 经验壁垒
8.4.3 资金壁垒
8.5 养老机器人投资建议分析
8.5.1 投资时机把握建议
8.5.2 细分领域投资优先级
8.5.3 风险规避策略建议
第九章 2026-2031年养老机器人发展前景及趋势预测
9.1 养老机器人发展前景分析
9.1.1 养老机器人行业发展机遇
9.1.2 养老机器人行业发展方向
9.1.3 养老机器人技术发展方向
9.2 养老机器人发展趋势分析
9.2.1 认知智能情感化
9.2.2 运动控制精细化
9.2.3 感知系统全域化
9.3 2026-2031年养老机器人行业预测分析
9.3.1 2026-2031年中国养老机器人行业影响因素分析
9.3.2 2026-2031年中国养老机器人市场规模预测
图表目录
图表1 养老机器人的主要细分产品
图表2 养老机器人产业链全景图
图表3 养老机器人四大功能层构成
图表4 养老机器人的三类传感器分析
图表5 养老机器人执行器的工作闭环
图表6 智能家居生态和人形机器人双重布局的公司
图表7 老年人对养老机器人的需求多样
图表8 养老机器人行业政策历程图
图表9 国家层面养老机器人行业相关政策
图表10 地方层面养老机器人行业相关政策
图表11 地方层面养老机器人行业相关政策(续)
图表12 服务机器人分类
图表13 2020-2025年中国服务机器人市场规模变化
图表14 2024-2025年全国服务机器人产量及增长情况
图表15 中国服务机器人行业竞争派系
图表16 中国服务机器人行业代表性企业区域分布热力图
图表17 2024中国科技机器人企业50强TOP30
图表18 2024年中国服务机器人行业代表性企业业务布局
图表19 2024年中国服务机器人行业代表性企业业务布局(续)
图表20 中国服务机器人行业发展趋势预判
图表21 全球养老机器人行业发展历程
图表22 全球养老机器人行业发展趋势分析
图表23 中国养老机器人行业发展历程
图表24 2020-2024年中国养老机器人市场规模变化
图表25 各类型养老机器人占比
图表26 养老机器人应用领域
图表27 养老机器人需求现状分析
图表28 2023年中国养老机器人市场潜力测算
图表29 2025年上海市科技产业高质量发展计划“养老科技支撑”拟立项项目清单(养老机器人)
图表30 2021-2025年养老机器人相关企业注册规模变化
图表31 截至2025年养老机器人相关企业注册规模变化