2026年中国机器人市场正处于从技术验证向规模化商用跨越的高速增长阶段,上半年产业规模以上企业营业收入达?1655亿元?,同比增长24.5%,工业机器人国产化率已提升至?56%?,本土品牌在全球人形机器人赛道占据主导地位。
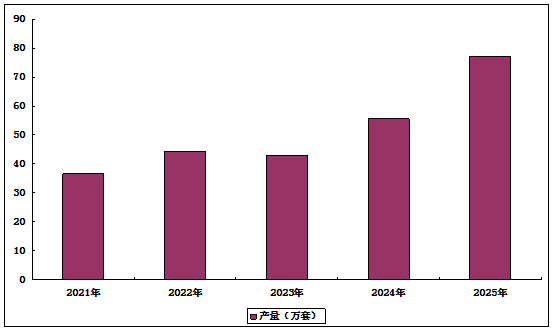
2025年中国工业机器人新安装量达35.4万台,占全球总量的59%,继续保持全球最大工业机器人市场地位。中国市场份额自2021年突破50%后持续上升,2025年升至约60%,创历史新高。2025年至2029年中国工业机器人年均增速为5%至10%。2026年上半年全国工业机器人产量达?53.77万套?,同比增长28.0%,5月单月产量首次突破10万套。
2021-2025年全国工业机器人产量分析
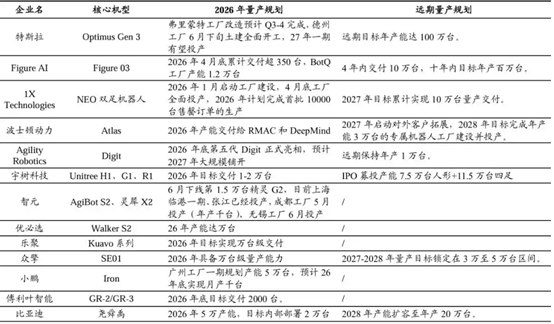
2025年中国人形机器人产量约2万台,2026年上半年产量已超4万台,全年整机产量有望突破10万台,全球每10台人形/四足智能机器人中就有8台产自中国。人形机器人产业逻辑已从单纯的“技术收敛与实验室炫技”全面切换至“需求兑现与量产交付”。在老龄化加剧与劳动力成本攀升的双重驱动下,商业化落地遵循工业制造先行→B端场景扩展→家庭服务普及的递进路径。
工业场景因其任务结构化程度高、经济性优先,成为率先验证技术稳定性与积累真实数据的天然试验田。头部企业纷纷将自有工厂或汽车产线作为“第一个客户”,通过真实工业环境的高频部署获取训练数据,校准运控与工艺适配,构建起“场景—数据—智能迭代”的飞轮效应。这种以真实订单和稳定交付为锚点的产业化路径,有效反哺了制造成本的持续下探,为后续向商业服务乃至万亿级家庭消费市场梯次渗透奠定了坚实基础。
2026年中国具身智能市场规模有望突破?1.09万亿元?,成为产业增长的核心弹性来源。
钢铁工业机器人细分市场中,2026年中国市场占全球比重约34%,是全球最大单一区域市场,专用型钢铁机器人平均单价较通用型高出22%。
第一章 机器人产业链发展概述
1.1 机器人行业产业链
1.1.1 机器人产业链构成情况
1.1.2 机器人产业链价值分布
1.1.3 机器人主要类型介绍
1.2 工业机器人产业链
1.2.1 工业机器人产业链构成
1.2.2 工业机器人成本分布
1.2.3 工业机器人产业链特征
1.3 服务机器人产业链
1.3.1 服务机器人产业链构成
1.3.2 服务机器人产业链价值
1.3.3 服务机器人产业链特征
1.4 特种机器人产业链
1.4.1 特种机器人产业链构成
1.4.2 特种机器人产品分类
第二章 2024-2026年国内外机器人产业总体分析
2.1 2024-2026年全球机器人产业发展现状
2.1.1 产业发展模式
2.1.2 市场发展规模
2.1.3 细分市场结构
2.1.4 创新品牌分析
2.1.5 企业竞争格局
2.2 2024-2026年中国机器人产业发展现状
2.2.1 生产经营模式
2.2.2 市场发展规模
2.2.3 企业数量规模
2.2.4 产业发展特征
2.2.5 区域发展格局
2.2.6 企业竞争格局
2.3 中国机器人行业重点区域市场分析
2.3.1 长三角地区
2.3.2 珠三角地区
2.3.3 京津冀地区
2.3.4 东北地区
2.3.5 中部地区
2.3.6 西部地区
2.4 中国机器人产业发展的问题分析
2.4.1 机器人行业存在不足
2.4.2 机器人产业发展障碍
2.4.3 本土机器人企业劣势
2.4.4 智能机器人发展困境
2.4.5 机器人人才短缺问题
2.4.6 机器人市场应用问题
2.5 中国机器人产业发展的对策建议
2.5.1 持续增强产业创新能力
2.5.2 维护产业链供应链稳定
2.5.3 有效拓展应用场景需求
2.5.4 营造良好创新发展环境
2.5.5 积极完善标准规范体系
2.5.6 建立健全人才保障体系
2.5.7 发展国产机器人的措施
第三章 2024-2026年机器人产业链上游零部件市场分析
3.1 2024-2026年伺服电机行业发展分析
3.1.1 伺服系统构成
3.1.2 市场发展规模
3.1.3 市场贸易情况
3.1.4 市场竞争格局
3.1.5 企业数量规模
3.1.6 区域分布情况
3.1.7 行业发展趋势
3.2 2024-2026年控制器行业发展分析
3.2.1 控制器构成分析
3.2.2 市场发展规模
3.2.3 产业发展现状
3.2.4 企业数量规模
3.2.5 区域分布格局
3.2.6 关键技术分析
3.2.7 发展趋势分析
3.3 2024-2026年减速器行业发展分析
3.3.1 产品主要类型
3.3.2 整体产量分析
3.3.3 市场规模分析
3.3.4 重点企业分析
3.3.5 未来发展趋势
3.4 2024-2026年传感器行业发展分析
3.4.1 产业发展历程
3.4.2 市场发展规模
3.4.3 市场应用结构
3.4.4 区域分布格局
3.4.5 企业竞争格局
3.4.6 行业投资状况
第四章 2023-2026年机器人产业链上游典型企业分析
4.1 上海新时达电气股份有限公司
4.1.1 企业发展概况
4.1.2 经营效益分析
4.1.3 业务经营分析
4.1.4 财务状况分析
4.1.5 核心竞争力分析
4.2 深圳市汇川技术股份有限公司
4.2.1 企业发展概况
4.2.2 经营效益分析
4.2.3 业务经营分析
4.2.4 财务状况分析
4.2.5 核心竞争力分析
4.3 武汉华中数控股份有限公司
4.3.1 企业发展概况
4.3.2 经营效益分析
4.3.3 业务经营分析
4.3.4 财务状况分析
4.3.5 核心竞争力分析
4.4 上海机电股份有限公司
4.4.1 企业发展概况
4.4.2 经营效益分析
4.4.3 业务经营分析
4.4.4 财务状况分析
4.4.5 核心竞争力分析
4.5 秦川机床工具集团股份公司
4.5.1 企业发展概况
4.5.2 经营效益分析
4.5.3 业务经营分析
4.5.4 财务状况分析
4.5.5 核心竞争力分析
4.6 深圳市英威腾电气股份有限公司
4.6.1 企业发展概况
4.6.2 经营效益分析
4.6.3 业务经营分析
4.6.4 财务状况分析
4.6.5 核心竞争力分析
第五章 2024-2026年机器人行业中游本体制造——工业机器人市场发展分析
5.1 中国工业机器人产业发展综述
5.1.1 产业链条分析
5.1.2 产业发展阶段
5.1.3 产业基本特征
5.1.4 商业模式分析
5.1.5 产业发展态势
5.1.6 行业发展趋势
5.2 2024-2026年中国工业机器人行业供需规模
5.2.1 市场价格走势
5.2.2 市场规模分析
5.2.3 市场需求分析
5.2.4 国产化率变化
5.3 2024-2026年全国工业机器人产量分析
5.3.1 2024-2026年全国工业机器人产量趋势
5.3.2 2024年全国工业机器人产量情况
5.3.3 2025年全国工业机器人产量情况
5.3.4 2026年全国工业机器人产量情况
5.4 工业机器人市场竞争状况
5.4.1 市场主体分析
5.4.2 企业梯队分布
5.4.3 零部件企业布局
5.4.4 内资市场份额
5.4.5 国内外差距
5.5 中国工业机器人产业存在的问题
5.5.1 工业机器人产能过剩
5.5.2 工业机器人行业困境
5.5.3 工业机器人行业壁垒
5.5.4 工业机器人行业劣势
5.6 中国工业机器人发展策略分析
5.6.1 完善自主创新模式
5.6.2 重视AI技术开发
5.6.3 促进产学研成果转化
5.6.4 政策激励人才引入
5.6.5 加强差异化建设
第六章 2024-2026年机器人行业中游本体制造——服务机器人市场发展分析
6.1 2024-2026年中国服务机器人产业发展状况
6.1.1 产业发展特点
6.1.2 行业产量状况
6.1.3 产品应用效果
6.1.4 企业业务布局
6.1.5 市场发展趋势
6.2 2024-2026年中国服务机器人产业发展重点
6.2.1 产业发展关键
6.2.2 智能芯片
6.2.3 操作系统
6.2.4 感知器件
6.3 2024-2026年医疗机器人市场发展分析
6.3.1 企业注册数量
6.3.2 手术机器人市场分析
6.3.3 康复机器人市场分析
6.3.4 市场融资状况
6.3.5 发展路径选择
6.3.6 行业发展前景
6.3.7 行业发展趋势
6.4 2024-2026年个人/家用机器人市场发展分析
6.4.1 主要类别介绍
6.4.2 产品形态分析
6.4.3 市场规模分析
6.4.4 竞争格局分析
6.4.5 重点类型分析
6.4.6 行业发展壁垒
6.4.7 未来发展趋势
6.5 中国服务机器人技术专利申请状况
6.5.1 专利申请数量
6.5.2 专利类型分析
6.5.3 专利有效性
6.5.4 专利法律状态
6.6 中国服务机器人产业存在的问题及对策
6.6.1 服务机器人行业存在不足
6.6.2 服务机器人标准化存在挑战
6.6.3 服务机器人产业发展建议
6.6.4 服务机器人标准化对策建议
第七章 2024-2026年机器人行业中游本体制造——特种机器人市场发展分析
7.1 特种机器人行业发展综述
7.1.1 行业相关政策
7.1.2 产业链条结构
7.1.3 技术融合创新
7.1.4 商业模式分析
7.1.5 关键技术进展
7.1.6 应用场景分析
7.2 2024-2026年中国特种机器人市场运行状况
7.2.1 企业注册数量
7.2.2 市场结构分析
7.2.3 行业融资状况
7.2.4 专利申请数量
7.2.5 主要应用领域
7.3 特种机器人行业相关产品分析
7.3.1 消防灭火机器人
7.3.2 一拖二桁架机器人
7.3.3 国自智能安防机器人
7.3.4 智能喷涂爬壁机器人
7.3.5 分布式光伏清扫机器人
7.4 中国特种机器人行业发展前景趋势分析
7.4.1 市场发展空间
7.4.2 行业发展前景
7.4.3 行业发展趋势
第八章 2023-2026年机器人产业链中游典型企业分析
8.1 沈阳新松机器人自动化股份有限公司
8.1.1 企业发展概况
8.1.2 经营效益分析
8.1.3 业务经营分析
8.1.4 财务状况分析
8.1.5 核心竞争力分析
8.2 哈尔滨博实自动化股份有限公司
8.2.1 企业发展概况
8.2.2 经营效益分析
8.2.3 业务经营分析
8.2.4 财务状况分析
8.2.5 核心竞争力分析
8.3 南京埃斯顿自动化股份有限公司
8.3.1 企业发展概况
8.3.2 经营效益分析
8.3.3 业务经营分析
8.3.4 财务状况分析
8.3.5 核心竞争力分析
8.4 上海沃迪智能装备股份有限公司
8.4.1 企业发展概况
8.4.2 经营效益分析
8.4.3 业务经营分析
8.4.4 财务状况分析
8.4.5 核心竞争力分析
8.5 南京科远智慧科技集团股份有限公司
8.5.1 企业发展概况
8.5.2 经营效益分析
8.5.3 业务经营分析
8.5.4 财务状况分析
8.5.5 核心竞争力分析
8.6 天奇自动化工程股份有限公司
8.6.1 企业发展概况
8.6.2 经营效益分析
8.6.3 业务经营分析
8.6.4 财务状况分析
8.6.5 核心竞争力分析
8.7 杭州巨星科技股份有限公司
8.7.1 企业发展概况
8.7.2 经营效益分析
8.7.3 业务经营分析
8.7.4 财务状况分析
8.7.5 核心竞争力分析
第九章 2024-2026年机器人产业链下游系统集成市场分析
9.1 系统集成相关概述
9.1.1 系统集成的概念
9.1.2 系统集成的原则
9.1.3 系统集成的特点
9.1.4 系统集成的分类
9.2 2024-2026年机器人系统集成行业综述
9.2.1 行业发展特点
9.2.2 下游应用行业
9.2.3 主要应用场景
9.2.4 产业链构成分析
9.2.5 业务流程分析
9.2.6 行业发展问题
9.2.7 行业发展建议
9.3 机器人系统集成市场发展趋势及前景
9.3.1 系统集成方向
9.3.2 行业发展趋势
9.3.3 行业发展机遇
9.3.4 市场前景展望
第十章 2024-2026年机器人产业链下游工业应用市场分析
10.1 工业生产的机器人需求分析
10.1.1 社会对机器人的需求阶段
10.1.2 社会对机器人的需求动因
10.1.3 人力成本上升带来的需求
10.1.4 下游制造业复苏带动市场需求
10.1.5 工业机器人应用领域分析
10.2 “机器换人”风潮的驱动因素分析
10.2.1 人口红利消退
10.2.2 工业转型升级
10.2.3 制造业升级需求
10.2.4 创新需求驱动
10.2.5 行动实施方案
10.3 机器人应用重点领域——汽车制造
10.3.1 汽车工业发展状况
10.3.2 机器人在汽车制造的应用环节
10.3.3 汽车制造业机器人应用情况
10.3.4 工业机器人在汽车产业中的地位
10.3.5 工业机器人在智能汽车应用趋势
10.4 机器人应用重点领域——电子制造
10.4.1 电子信息产业规模
10.4.2 电子信息产业出口状况
10.4.3 电子信息产业投资情况
10.4.4 机器人在电子制造领域应用分析
10.4.5 机器人应用加快电子制造业转型
10.5 机器人应用重点领域——食品制造
10.5.1 食品工业经济运行综述
10.5.2 食品工业经济发展展望
10.5.3 工业机器人在食品行业的应用
10.5.4 机器人在食品工业应用格局
10.5.5 机器人助推食品机械智能化发展
10.5.6 机器人在食品包装领域的应用分析
第十一章 2026-2031年机器人产业链投资潜力分析
11.1 机器人产业链上游投资机会分析
11.1.1 投资机遇
11.1.2 风险因素
11.1.3 投资建议
11.2 机器人产业链中游投资机会分析
11.2.1 投资现状
11.2.2 投资机遇
11.2.3 风险因素
11.2.4 投资建议
11.3 机器人产业链下游投资机会分析
11.3.1 投资机遇
11.3.2 风险因素
11.3.3 投资建议
第十二章 2026-2031年机器人产业链发展前景预测
12.1 中国机器人产业发展趋势及前景
12.1.1 产业发展机会
12.1.2 产业需求前景
12.1.3 技术研发重点
12.1.4 未来发展趋势
12.2 机器人产业链上游前景展望
12.2.1 发展趋势
12.2.2 市场前景
12.3 机器人产业链中游前景展望
12.3.1 发展趋势
12.3.2 市场前景
12.4 机器人产业链下游前景展望
12.4.1 发展趋势
12.4.2 市场前景
12.5 2026-2031年中国机器人行业预测分析
12.5.1 机器人行业发展驱动五力模型分析
12.5.2 2026-2031年中国工业机器人销售额预测
图表目录
图表1 机器人产业链
图表2 机器人行业产业链长度图
图表3 机器人产业链全景图
图表4 机器人产品的全生命周期
图表5 机器人的主要成本构成
图表6 国产机器人产业链各环节企业
图表7 根据应用场景的机器人主要分类
图表8 工业机器人产业链
图表9 工业机器人产业链主要企业
图表10 工业机器人核心零部件及本体成本占比
图表11 服务机器人产业链构成图
图表12 服务机器人产业链主要企业
图表13 服务机器人产业链价值分布
图表14 特种机器人产业链
图表15 特种机器人类型
图表16 2019-2023年全球主要地区工业机器人市场销量情况
图表17 2016-2023年全球服务机器人数量
图表18 2016-2023年全球服务机器人市场规模
图表19 2025RBR50全球机器人Top50创新奖榜单
图表20 全球机器人领域领先企业及产品布局情况
图表21 截至2025年中国机器人相关企业国标行业分布TOP5
图表22 截至2025年我国机器人相关企业注册资本区间分布
图表23 中国机器人领域领先企业级产品布局情况
图表24 2017-2025年中国伺服电机行业相关企业新增数量
图表25 中国伺服电机行业区域产能分布情况
图表26 伺服电机产业代表性企业区域分布图
图表27 2020-2025年中国智能控制器市场规模预测趋势图
图表28 2017-2025年我国智能控制器相关企业新增注册量
图表29 截至2025年我国智能控制器相关企业数量TOP10省市