流体控制技术是一种通过巧妙运用各类流体控制元件,包括但不限于各类泵、阀门、油缸等执行机构,以及液压系统附件如过滤器、连接管件、液位监测装置、压力仪表等组件,构建起精密的闭合回路系统,从而实现对流体运动和状态进行自动化调控的过程。这种技术的核心在于借助这些多元化的元件协同工作,精准管理流体的压力、流量及方向,以满足不同应用场景下对流体动力系统的高效、精确控制需求。
流体控制设备产业链中,原材料占上游成本的40%-60%,包括基础金属、高分子材料、以及其他特种辅料等,基础金属与通用高分子已基本实现自主供应且产能充足,但在高端特种合金与特种高分子材料中仍依赖进口。关键零部件是流体控制设备的核心,决定中游设备的控制精度、响应速度、可靠性,占上游成本的25%-35%,是技术壁垒最高的环节。产业链下游应用领域包括工业制造、能源、汽车、半导体、水处理、医疗等领域,目前工业制造是最大的应用场景,占比达30%-35%。
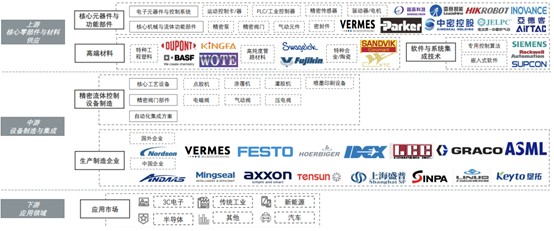
国外公司较早地将压电驱动技术应用于精密流体控制领域,目前半导体制造、生命医疗等高端市场份额主要掌握在美国诺信、德国微密斯、费斯托和贺尔碧格等外资企业手中,这些公司技术实力雄厚,在高端应用领域具有先发优势和丰富的行业经验,此外,国外厂商经过多年发展,通过前瞻性布局新兴业务、横向拓展产品种类及合理的产业链并购,已在精密流体控制领域建立了较为完整的产品体系,市场认可度及客户黏性较强。
从行业竞争格局来看,我国已经实现中低端产品替代,但在半导体、医疗等高端领域仍旧被外企占据,未来存在较大的替代空间。我国精密流体控制设备代表企业包括铭赛科技、腾盛精密、轴心自控、上海盛普、安达智能等,通过持续创新技术和完善产业链,有望逐步实现高端领域的国产替代。
国内精密流体控制领域企业较少,多为设备集成商,对压电喷射阀等核心零部件的研发、创新能力较弱。公司在掌握技术原理的基础上进行持续创新,具备大规模提供核心零部件及整机设备能力并能持续进行产品研发升级和技术服务。
总体来看,流体控制设备产业链上游将朝着材料升级、生产智能化和绿色供应链方向发展,下游在新兴产业需求增长、技术创新应用和市场格局变化等方面呈现出明显趋势。
我国精密流体控制设备市场规模分析
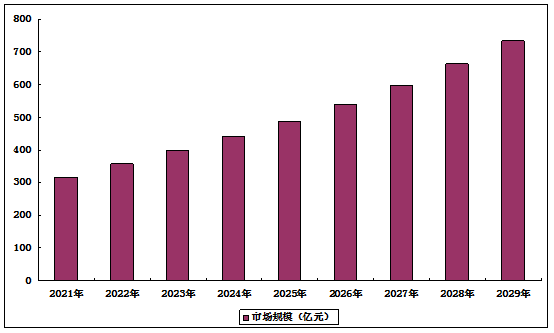
2024年,中国精密流体控制设备市场规模为441.9亿元。2025年我国精密流体控制设备市场规模将达到487亿元,未来五年(2025-2029)年均复合增长率约为10.76%,2029年将达到733亿元。
第一章 流体控制设备行业相关概述
1.1 流体基本概述
1.1.1 概念界定
1.1.2 主要特征
1.1.3 主要类别
1.2 流体控制设备基本概述
1.2.1 基本概念
1.2.2 主要范畴
1.2.3 主要类别
1.3 流体设备主要类型
1.3.1 点胶机
1.3.2 喷墨打印机
1.3.3 控制阀
第二章 2024-2026年中国流体控制设备行业发展环境
2.1 政策环境
2.1.1 行业监管体制
2.1.2 行业法律法规
2.1.3 行业政策汇总
2.1.4 智能制造规划
2.2 经济环境
2.2.1 宏观经济概况
2.2.2 工业运行情况
2.2.3 固定资产投资
2.2.4 宏观经济展望
2.3 技术环境
2.3.1 研发投入情况
2.3.2 创新指数情况
2.3.3 技术要求提升
2.3.4 核心技术要素
2.4 产业环境
2.4.1 电子信息产业生产规模
2.4.2 电子信息产业出口情况
2.4.3 电子信息企业效益分析
2.4.4 电子信息产业投资分析
第三章 2024-2026年中国流体控制设备市场运行状况
3.1 流体控制设备行业产业链分析
3.1.1 产业链构成分析
3.1.2 产业链上游分析
3.1.3 产业链中游分析
3.1.4 产业链下游分析
3.2 2024-2026年中国流体控制设备市场发展现状
3.2.1 行业发展历程
3.2.2 整体市场规模
3.2.3 生产成本分析
3.2.4 应用市场结构
3.3 2024-2026年中国流体控制设备企业竞争分析
3.3.1 市场竞争态势
3.3.2 海外市场主体
3.3.3 国内竞争主体
3.3.4 企业规模变化
3.4 精密流体控制设备整机构成分析
3.4.1 主要范畴
3.4.2 供胶系统
3.4.3 出胶系统
第四章 2024-2026年中国点胶设备行业发展状况分析
4.1 点胶机基本概述
4.1.1 点胶机的原理
4.1.2 点胶机的分类
4.1.3 点胶机影响因素
4.1.4 点胶机系统构成
4.1.5 点胶机应用形式
4.1.6 点胶机发展方向
4.2 2024-2026年中国点胶设备市场发展状况
4.2.1 产业发展历程
4.2.2 行业发展现状
4.2.3 市场发展规模
4.2.4 市场需求分析
4.2.5 企业布局分析
4.3 点胶设备专利水平分析
4.3.1 专利申请数量
4.3.2 专利类型分析
4.3.3 专利有效性
4.3.4 专利申请人
4.4 点胶设备技术发展情况
4.4.1 接触式点胶技术
4.4.2 非接触式点胶技术
4.4.3 典型技术发展
第五章 2024-2026年中国喷墨打印设备行业发展状况分析
5.1 喷墨打印设备产业发展综述
5.1.1 产业发展历程
5.1.2 产业链条结构
5.1.3 产品主要类别
5.1.4 行业发展痛点
5.1.5 行业发展趋势
5.2 2024-2026年中国喷墨打印设备市场发展分析
5.2.1 市场规模分析
5.2.2 市场出货数量
5.2.3 市场竞争格局
5.2.4 企业竞争格局
5.2.5 企业产品布局
5.3 喷墨打印设备贸易情况分析
5.3.1 进口数据分析
5.3.2 出口数据分析
5.3.3 进出口数据分析
5.4 喷墨打印设备技术专利分析
5.4.1 专利申请数量
5.4.2 专利类型分析
5.4.3 专利有效性
5.4.4 专利申请人
5.5 喷墨打印技术发展情况
5.5.1 热泡喷墨打印技术
5.5.2 压电连续喷墨打印技术
5.5.3 压电按需喷墨打印技术
第六章 2021-2024年中国控制阀行业发展状况分析
6.1 控制阀产业发展综述
6.1.1 产业发展历程
6.1.2 产业链条结构
6.1.3 行业发展特性
6.1.4 行业发展问题
6.2 2024-2026年中国控制阀市场发展分析
6.2.1 产量规模情况
6.2.2 需求规模情况
6.2.3 生产成本分布
6.2.4 应用市场结构
6.2.5 技术水平分析
6.3 2024-2026年中国控制阀企业竞争分析
6.3.1 竞争格局层次
6.3.2 国外主要企业
6.3.3 国内主要企业
6.3.4 企业区域分布
6.3.5 企业竞争格局
6.4 中国控制阀行业进入壁垒分析
6.4.1 资质壁垒
6.4.2 品牌及客户壁垒
6.4.3 技术壁垒
6.4.4 生产管理壁垒
6.4.5 售后服务壁垒
6.4.6 人才壁垒
6.5 中国控制阀产业发展前景分析
6.5.1 控制阀产业发展机遇
6.5.2 控制阀产业发展趋势
6.5.3 控制阀市场发展预测
第七章 2024-2026年中国流体控制设备行业上游发展分析
7.1 电子元器件行业发展分析
7.1.1 产业链构成分析
7.1.2 行业政策环境
7.1.3 市场规模分析
7.1.4 行业贸易情况
7.1.5 企业注册数量
7.1.6 分销模式的演变
7.1.7 分销商营收排名
7.1.8 可靠性评估方法
7.1.9 质量控制策略
7.2 机械零部件行业发展分析
7.2.1 相关政策驱动
7.2.2 市场规模分析
7.2.3 细分领域表现
7.2.4 供应商排行榜
7.2.5 行业技术创新
7.2.6 下游需求状况
7.2.7 进出口格局
7.2.8 行业发展挑战
7.2.9 发展应对策略
7.2.10 未来趋势展望
7.3 系统集成行业发展分析
7.3.1 行业基本概述
7.3.2 行业发展历程
7.3.3 产业链构成情况
7.3.4 市场发展规模
7.3.5 行业竞争格局
7.3.6 技术融合创新
7.3.7 服务模式转型升级
7.3.8 行业发展挑战
7.3.9 行业发展趋势
第八章 2024-2026年中国流体控制设备下游应用领域发展分析
8.1 石油化工领域
8.1.1 核心设备类型与功能
8.1.2 典型应用场景解析
8.1.3 创新技术发展趋势
8.1.4 行业挑战与应对策略
8.2 半导体领域
8.2.1 核心应用场景
8.2.2 创新技术突破
8.2.3 挑战与应对策略
8.2.4 未来发展趋势
8.3 消费电子领域
8.3.1 创新技术突破
8.3.2 市场竞争格局
8.3.3 未来发展展望
8.4 电力领域
8.4.1 相关政策驱动
8.4.2 创新技术突破
8.4.3 市场竞争格局
8.4.4 供应链与成本挑战
8.4.5 未来发展趋势
8.5 汽车制造领域
8.5.1 创新技术突破
8.5.2 市场需求分析
8.5.3 市场竞争格局
8.5.4 未来发展趋势
8.6 医疗设备领域
8.6.1 市场需求分析
8.6.2 核心技术进展
8.6.3 市场竞争格局
8.6.4 未来发展趋势
第九章 2024-2026年国外流体控制设备企业经营情况分析
9.1 诺信公司(Nordson Corp.)
9.1.1 企业发展概况
9.1.2 企业发展历程
9.1.3 企业业务分布
9.1.4 企业经营状况
9.2 固瑞克公司(Graco, Inc.)
9.2.1 企业发展概况
9.2.2 企业发展地位
9.2.3 企业业务板块
9.2.4 企业经营状况
9.3 SMC株式会社
9.3.1 企业发展概况
9.3.2 企业发展地位
9.3.3 企业业务板块
9.3.4 企业经营状况
9.4 武藏高科技株式会社
9.4.1 企业发展概况
9.4.2 企业主要产品
9.4.3 企业核心竞争力
9.4.4 产品应用案例
9.5 费斯托集团(Festo)
9.5.1 企业发展概况
9.5.2 业务经营范围
9.5.3 主要产品类别
9.5.4 核心竞争力分析
9.5.5 企业发展动态
9.6 微密斯点胶科技公司(VERMES Microdispensing)
9.6.1 企业发展概况
9.6.2 企业发展历程
9.6.3 主要产品类别
9.6.4 核心竞争力分析
第十章 2023-2026年国内流体控制设备企业经营情况分析
10.1 广东安达智能装备股份有限公司
10.1.1 企业发展概况
10.1.2 主要业务布局
10.1.3 经营效益分析
10.1.4 业务经营分析
10.1.5 财务状况分析
10.1.6 核心竞争力分析
10.1.7 公司发展战略
10.1.8 未来前景展望
10.2 东莞市凯格精机股份有限公司
10.2.1 企业发展概况
10.2.2 主要产品介绍
10.2.3 经营效益分析
10.2.4 业务经营分析
10.2.5 财务状况分析
10.2.6 核心竞争力分析
10.2.7 公司发展战略
10.2.8 未来前景展望
10.3 杭州宏华数码科技股份有限公司
10.3.1 企业发展概况
10.3.2 主要业务布局
10.3.3 经营效益分析
10.3.4 业务经营分析
10.3.5 财务状况分析
10.3.6 核心竞争力分析
10.3.7 公司发展战略
10.3.8 未来前景展望
10.4 浙江力诺流体控制科技股份有限公司
10.4.1 企业发展概况
10.4.2 主要产品介绍
10.4.3 经营效益分析
10.4.4 业务经营分析
10.4.5 财务状况分析
10.4.6 核心竞争力分析
10.4.7 公司发展战略
10.4.8 未来前景展望
10.5 无锡智能自控工程股份有限公司
10.5.1 企业发展概况
10.5.2 主要业务布局
10.5.3 经营效益分析
10.5.4 业务经营分析
10.5.5 财务状况分析
10.5.6 核心竞争力分析
10.5.7 公司发展战略
10.5.8 未来前景展望
10.6 其他企业
10.6.1 常州铭赛机器人科技股份有限公司
10.6.2 苏州卓兆点胶股份有限公司
10.6.3 四川优机实业股份有限公司
10.6.4 浙江福莱新材料股份有限公司
第十一章 2024-2026年中国流体控制设备行业投融资分析
11.1 流体控制设备行业融资动态
11.1.1 星昱科控融资动态
11.1.2 申科谱融资动态
11.1.3 光素科技融资动态
11.1.4 什方科技融资动态
11.2 流体控制设备行业投资机会
11.2.1 市场增长潜力巨大
11.2.2 高端设备国产替代进程加速
11.2.3 产业链协同与创新机遇
11.3 流体控制设备行业投资壁垒
11.3.1 资金壁垒
11.3.2 技术壁垒
11.3.3 人才壁垒
11.3.4 品牌壁垒
11.3.5 业务壁垒
11.4 流体控制设备行业投资风险
11.4.1 宏观经济变化风险
11.4.2 市场竞争风险
11.4.3 价格波动风险
11.4.4 需求波动风险
11.4.5 技术风险
第十二章 中国流体控制设备行业项目投资案例深度解析
12.1 中德科技控制阀技术升级及产能提升项目
12.1.1 项目基本概况
12.1.2 项目投资必要性
12.1.3 项目投资可行性
12.1.4 项目投资概算
12.1.5 项目进度安排
12.1.6 项目经济效益
12.2 世纪数码高端数码喷印设备研发项目
12.2.1 项目基本概况
12.2.2 项目投资必要性
12.2.3 项目投资可行性
12.2.4 项目投资概算
12.2.5 项目进度安排
12.3 蓝宇数码水溶性数码印花墨水建设项目
12.3.1 项目基本概况
12.3.2 项目投资必要性
12.3.3 项目投资可行性
12.3.4 项目投资概算
12.3.5 项目经济效益
12.3.6 项目进度安排
12.3.7 项目环保情况
12.4 垦拓流体深圳精密流体部件研发中心建设项目
12.4.1 项目基本概况
12.4.2 项目投资必要性
12.4.3 项目投资可行性
12.4.4 项目投资概算
12.4.5 项目进度安排
12.4.6 项目环境影响
12.5 卓兆点胶智能点胶设备及核心零部件研发项目
12.5.1 项目基本概况
12.5.2 项目投资必要性
12.5.3 项目投资可行性
12.5.4 项目投资概算
12.5.5 项目进度安排
12.5.6 项目环保情况
第十三章 2026-2031年中国流体控制设备行业发展趋势及前景预测
13.1 中国流体控制设备行业技术发展趋势
13.1.1 智能化与自动化
13.1.2 高精度与高性能化
13.1.3 集成化与系统化
13.1.4 小型化与轻量化
13.1.5 绿色环保与节能化
13.2 中国流体控制设备行业发展前景分析
13.2.1 市场发展机遇
13.2.2 制造技术升级
13.2.3 产品与应用更新
13.2.4 国产化进程加快
13.2.5 “双碳”目标推进
13.3 2026-2031年中国精密流体控制设备行业预测分析
13.3.1 2026-2031年中国精密流体控制设备行业影响因素分析
13.3.2 2026-2031年中国精密流体控制设备市场规模预测
图表目录
图表1 点胶机的概述图
图表2 喷墨打印机的概述图
图表3 控制阀分类
图表4 控制阀的一般结构
图表5 流体控制设备行业监管体制
图表6 流体控制设备行业主要法律法规
图表7 中国流体控制设备行业相关政策
图表8 2023-2024年电子信息制造业和工业增加值累计增速
图表9 2023-2024年电子信息制造业和工业出口交货值累计增速
图表10 2023-2024年电子信息制造业营业收入、利润总额累计增速
图表11 2024年电子信息制造业分地区营业收入增长情况
图表12 2023-2024年电子信息制造业和工业固定资产投资累计增速
图表13 流体控制设备行业产业链
图表14 2018-2024年中国精密流体控制设备市场规模
图表15 精密流体控制设备上游零部件成本占比情况
图表16 中国精密流体控制设备应用市场结构
图表17 国外流控设备厂商
图表18 国内流控设备厂商
图表19 2021-2025年流体控制设备相关企业注册规模变化
图表20 截至2025年流体控制设备相关企业注册规模省市分布
图表21 流体控制设备整机构成与分类
图表22 供胶系统
图表23 出胶系统
图表24 斜射式激光位移传感器原理
图表25 点胶定位原理
图表26 点胶控制参数
图表27 同种胶不同批次搅拌前的状态差异
图表28 同种胶不同批次搅拌后的状态差异
图表29 点胶枪
图表30 半自动点胶机
图表31 可编程点胶机
图表32 Spectrum S820全自动点胶机
图表33 2017-2024年中国点胶机市场规模统计
图表34 2017-2024年中国点胶机及细分需求量
图表35 中国点胶机行业主要企业一览
图表36 安达智能点胶机主要产品及性能
图表37 凯格精机主要点胶机研发项目及进展情况