电协同是指通过数字化、智能化技术将算力基础设施与电力系统深度融合,实现算力负荷与电力供应的双向互动与优化配置。
2023年前,算电协同尚处于概念铺垫与方向摸索阶段,政策重点聚焦于算力跨区域调度层面,和增量配电网类似,行业开始初步探索“自发自用”、“就近消纳”等用电模式。
2024-2025年,政策首提“算电协同”。从方向倡导转向量化硬约束,政策节奏显著提速,80%绿电红线要求算力项目选址必须将绿电资源可及性纳入核心考量,绿电直供、源网荷储等项目陆续落地,产业侧持续验证技术路线及盈利模式。
2026年及以后,算电协同写入政府工作报告,上升为国家顶层战略。国家标准立项释放出行业规范化与高速发展的积极信号,带动相关产业商业模式加快成熟。截止2026年4月底,项目层面绿电直连审批规模已达99个/3405万千瓦。
算电协同五大主体
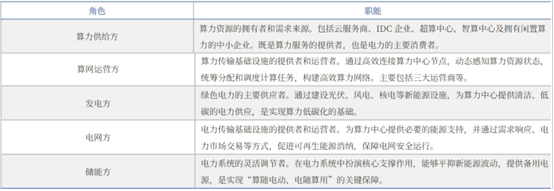
算电协同包含五大主体。分为算力体系(算力供给方、算网运营方)和电力体系(发电方、电网方、储能方),各主体通过分工协同,为“电随算用、算随电动”提供全链条支撑。
算电协同主要有物理直供、虚拟直供、集群直供三种技术路线。新建项目大多采用物理直供,存量改造通常采用虚拟直供方式,集群直供也是一种典型实现形式。共同点在于将富电区与需电区通过电网直连或者虚拟电厂分配的方式连接起来,构成用电成本低、富电不用弃双赢局面。
算电协同的商业模式核心在于通过优化电力资源的配置,降低算力服务的成本,并从中获取收益。其利润主要来源于电力成本节约和增值服务提供。在数据中心的运行周期,电力是比较重要的成本项,通过绿电的成本优势,可以降低数据中心运行期间的电力成本。通过物理直供或虚拟直供,获取远低于东部工商业电价的西部绿电,是核心利润来源。主要商业模式有合同能源管理(EMC)模式、长期购电协议(PPA)模式、能算一体化综合能源服务、虚拟电厂参与电力现货市场。
2026年5月,中国首个大规模“算电协同”绿电直供项目——中国大唐中卫云基地50万千瓦光伏电站在宁夏中卫正式投运,项目采用绿电直连专供+长期购电协议双模式供电,通过配套储能系统与风光互补调度机制,可保障数据中心获得稳定绿电供应。依托绿电园区市场化机制,当地到户电价稳定在0.36元/千瓦时,相较东部地区平均用电电价综合用电成本降幅超五成,实际规模化收益迈入兑现阶段。
中卫项目运行模式
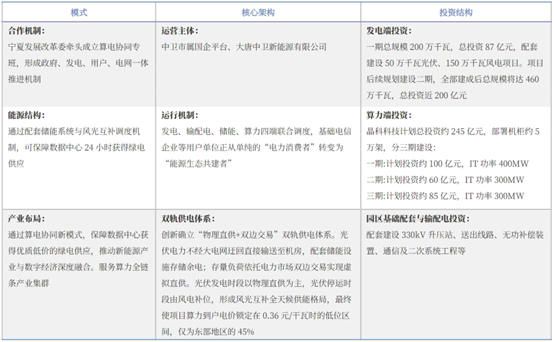
中卫项目打破算力、电力行业的业务壁垒,构建发电、输配电、储能、算力四端联合调度的治理架构,叠加绿电专线直供优势,实现算力用电成本的大幅优化。中卫项目落地验证了算电协同模式的商业化可行性,有望成为绿电直供规模化扩张的标杆样本。
产业链角度看,算电协同并非单一的数据中心建设主题,而是围绕算力负荷与电力供给动态匹配形成的系统工程。其上游涉及绿色能源供给、绿电交易、储能和微电网建设,中游涉及电网调度平台、源网荷储一体化管控、能源管理系统和电力交易平台,下游则面向数据中心、工业、交通、金融等高可靠用能场景。
第一章 算电协同行业相关概述
1.1 算电协同基本定义
1.2 算电协同主要特征
1.3 算电协同产业链构成
第二章 2024-2026年中国算力发展状况分析
2.1 算力行业定义与发展
2.1.1 算力基本定义
2.1.2 算力主要分类
2.1.3 算力产业链构成
2.2 2024-2026年中国算力市场发展分析
2.2.1 算力政策发布
2.2.2 算力发展历程
2.2.3 算力市场现状
2.2.4 算力区域布局
2.2.5 算力企业布局
2.3 中国算力发展前景及趋势分析
2.3.1 算力发展机遇
2.3.2 算力市场展望
2.3.3 算力发展趋势
第三章 2024-2026年中国算电协同发展状况分析
3.1 2024-2026年中国算电协同市场发展分析
3.1.1 算电协同政策发布
3.1.2 算电协同发展态势
3.1.3 算电协同市场规模
3.1.4 算电协同企业布局
3.1.5 算电协同项目建设
3.2 中国算电协同区域布局分析
3.2.1 区域布局特点
3.2.2 上海发展分析
3.2.3 广东发展分析
3.2.4 四川发展分析
3.2.5 内蒙古发展分析
3.3 中国算电协同发展面临的挑战
3.3.1 资源时空错配
3.3.2 核心技术短板
3.3.3 市场机制滞后
3.3.4 标准规范缺失
3.3.5 安全风险叠加
3.4 中国算电协同发展对策建议
3.4.1 规划引领建议
3.4.2 技术攻坚建议
3.4.3 机制创新建议
3.4.4 标准先行建议
3.4.5 安全护航建议
第四章 算电协同产业链上游发展分析——能源供给与核心设备层
4.1 绿色能源供给
4.1.1 风电
4.1.2 光伏
4.1.3 水电
4.1.4 核电
4.1.5 储能
4.2 关键硬件设备
4.2.1 人工智能芯片(AI芯片)
4.2.2 高压直流配电系统(HVDC)
4.2.3 液冷散热系统
4.2.4 储能电池系统
第五章 算电协同产业链中游发展分析——电网、调度与运营层
5.1 电网传输与设备
5.1.1 整体运行情况分析
5.1.2 特高压骨干网架发展
5.1.3 智能化配网发展
5.1.4 电力设备发展
5.2 智能调度与系统集成
5.2.1 整体运行情况分析
5.2.2 虚拟电厂平台
5.2.3 能源管理系统
5.2.4 算电协同调度系统
5.3 算电一体化项目运营
第六章 算电协同产业链下游发展分析——算力承载、交易与应用层
6.1 算力供应与承载
6.1.1 数据中心
6.1.2 智算中心
6.1.3 超算中心
6.1.4 云服务
6.2 市场交易与服务
6.2.1 电力交易
6.2.2 绿证交易
6.2.3 碳交易
6.2.4 算力租赁
6.3 最终用户与应用
6.3.1 整体运行情况分析
6.3.2 互联网/科技领域应用
6.3.3 工业制造领域应用
6.3.4 医疗健康领域应用
6.3.5 金融服务领域应用
6.3.6 自动驾驶领域应用
6.3.7 科研机构领域应用
第七章 算电协同市场机制与价格体系创新分析
7.1 交易模式双轨制
7.1.1 物理直供
7.1.2 虚拟交易
7.2 价格激励机制
7.2.1 分时算力电价
7.2.2 绿电优惠机制
7.2.3 峰谷价差利用
7.3 绿色价值金融化
7.3.1 绿证交易
7.3.2 碳资产转化
7.3.3 绿色算力认证
第八章 算电协同核心商业模式分析
8.1 绿电直供模式(核心盈利突破口)
8.1.1 模式本质
8.1.2 盈利逻辑
8.1.3 典型案例
8.1.4 政策支持
8.2 长期PPA协议模式(稳定成本防线)
8.2.1 合约机制
8.2.2 双赢价值
8.2.3 适用场景
8.3 源网荷储一体化模式(全链路协同)
8.3.1 运营单元
8.3.2 核心优势
8.3.3 技术支撑
8.4 虚拟电厂模式(负荷可调潜力变现)
8.4.1 价值转换
8.4.2 收益来源
8.4.3 市场机制
第九章 算电协同相关技术发展分析
9.1 算电协同技术架构全景分析
9.1.1 施耐德电气三层架构模型
9.1.2 商汤科技“IaaS+MaaS+算电协同”架构
9.1.3 国电南瑞“三高两绿”技术架构
9.1.4 三大架构对比分析与协同关系
9.2 算电协同四大关键技术分析
9.2.1 算-电映射表征技术
9.2.2 算力与电力联合调度技术
9.2.3 高比例新能源可靠供电技术
9.2.4 算力集群与新能源场站集群互动控制与绿电聚合供应技术
9.3 算电协同核心子系统技术分析
9.3.1 高效供电与液冷散热技术
9.3.2 能源大模型与智能调度算法
9.3.3 储能系统与功率调节技术
9.3.4 通信网络与数据传输技术
9.4 算电协同技术实现路径分析
9.4.1 时间协同
9.4.2 空间协同
9.4.3 运行协同
第十章 2023-2026年中国算电协同重点企业经营状况分析
10.1 晶科电力科技股份有限公司
10.1.1 企业发展概况
10.1.2 经营效益分析
10.1.3 业务经营分析
10.1.4 财务状况分析
10.1.5 算电协同布局
10.1.6 核心竞争力分析
10.1.7 未来发展战略
10.2 协鑫能源科技股份有限公司
10.2.1 企业发展概况
10.2.2 经营效益分析
10.2.3 业务经营分析
10.2.4 财务状况分析
10.2.5 算电协同布局
10.2.6 核心竞争力分析
10.2.7 未来发展战略
10.3 金开新能源股份有限公司
10.3.1 企业发展概况
10.3.2 经营效益分析
10.3.3 业务经营分析
10.3.4 财务状况分析
10.3.5 算电协同布局
10.3.6 核心竞争力分析
10.3.7 未来发展战略
10.4 南方电网综合能源股份有限公司
10.4.1 企业发展概况
10.4.2 经营效益分析
10.4.3 业务经营分析
10.4.4 财务状况分析
10.4.5 算电协同布局
10.4.6 核心竞争力分析
10.4.7 未来发展战略
10.5 国电南瑞科技股份有限公司
10.5.1 企业发展概况
10.5.2 经营效益分析
10.5.3 业务经营分析
10.5.4 财务状况分析
10.5.5 算电协同布局
10.5.6 核心竞争力分析
10.5.7 未来发展战略
第十一章 2024-2026年中国算电协同行业投资潜力分析
11.1 算电协同投资机会分析
11.1.1 绿电与储能基础设施带来的机会
11.1.2 电网升级与交直流配电带来的机会
11.1.3 智算中心与虚拟电厂运营带来的机会
11.1.4 关键设备国产化替代带来的机会
11.2 算电协同投资风险分析
11.2.1 政策与市场风险
11.2.2 技术与运营风险
11.2.3 投资与财务风险
11.2.4 需求与竞争风险
11.3 算电协同投资策略建议
11.3.1 投资时机与周期判断
11.3.2 细分赛道投资价值排序
11.3.3 投资风险规避建议
11.3.4 长期投资策略建议
第十二章 2026-2031年中国算电协同发展前景及趋势分析
12.1 中国算电协同行业发展前景分析
12.1.1 政策红利释放前景
12.1.2 市场需求与规模增长前景
12.1.3 区域布局前景与空间协同展望
12.1.4 技术商业化应用前景
12.2 中国算电协同行业发展趋势分析
12.2.1 技术融合趋势
12.2.2 模式创新趋势
12.2.3 市场机制趋势
12.3 “十五五”中国算电协同发展路径分析
12.3.1 总体发展目标与阶段划分
12.3.2 核心发展路径与实施重点
12.3.3 区域示范与全国推广路径
图表目录
图表1 算电协同主要特征概览
图表2 算电协同产业链构成表
图表3 算力资本、物质资本与经济增长之间的关系
图表4 算力的分类
图表5 中国算力产业链结构
图表6 中国算力产业链生态图谱
图表7 算力网络行业部分相关政策情况
图表8 中国算力产业发展历程
图表9 中国算力企业区域分布
图表10 2025年中国边缘计算企业排名TOP20
图表11 2024-2025年中国智能算力规模与市场规模变化
图表12 截至2026年初代表性国家枢纽节点算力发展现状
图表13 中国算力行业发展趋势
图表14 算电融合政策梳理
图表15 算电协同产业链企业布局分析表
图表16 算电融合代表性项目梳理
图表17 各区域算电协同典型模式分析
图表18 截至2026年初上海算电协同关键进展与数据
图表19 截至2026年广东省算电协同关键进展与模式
图表20 四川省算电协同核心资源与目标概览
图表21 2025年内蒙古算电协同代表性项目
图表22 算电协同资源时空错配主要表现与影响
图表23 破解资源时空错配的规划协同对策框架
图表24 2026年中国特高压骨干网架部分重点工程进展
图表25 2026年中国智能化配网关键发展指标与目标
图表26 2026年虚拟电厂平台关键数据概览
图表27 2026年能源管理系统(EMS)市场关键数据概览
图表28 截至2026年中国算电一体化部分标杆项目运营情况
图表29 2026年数据中心市场关键数据概览
图表30 2026年智算中心市场关键数据概览
图表31 2026年超算中心市场关键数据概览
图表32 2026年云服务市场核心数据与趋势概览
图表33 2026年绿证市场核心运行数据概览
图表34 2026年碳交易市场核心运行数据概览
图表35 2026年算力租赁市场核心运行数据概览
图表36 2026年主要行业算力应用场景与需求特征
图表37 算电协同在互联网/科技核心领域的应用实践概览