AI服务器是指专为人工智能应用设计的高性能计算机设备,它能够支持大规模数据处理、模型训练、推理计算等复杂任务。AI服务器通常配备强大的处理器、高速的内存、大容量且高速的存储系统以及高效的散热系统,以满足人工智能算法对计算资源的高需求。
随着人工智能技术的迅猛发展,AI服务器市场在全球范围内呈现出蓬勃的发展态势。
全球AI服务器市场规模分析
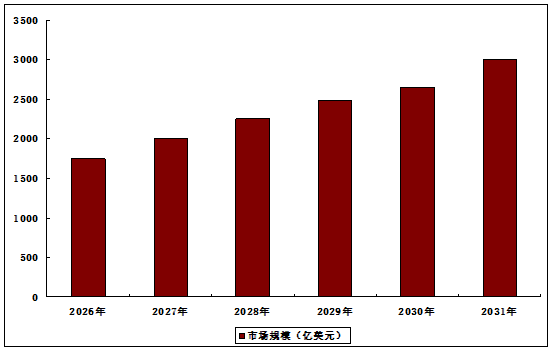
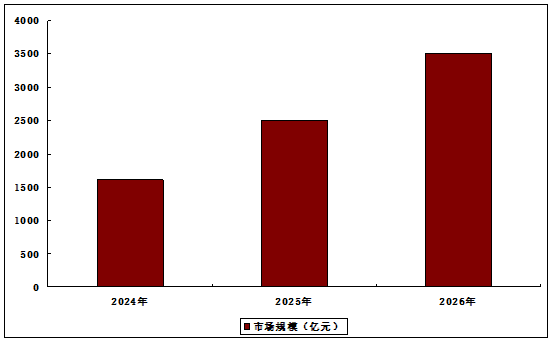
得益于人工智能等技术的推动和政策支持,中国AI服务器市场规模实现了逐年增长, 2024年中国AI服务器市场规模达到1606.55亿元,同比增长134%。2025年约达2500亿元。2026年AI服务器市场规模将进一步增长至3500亿元。
2024-2026年中国AI服务器市场规模分析
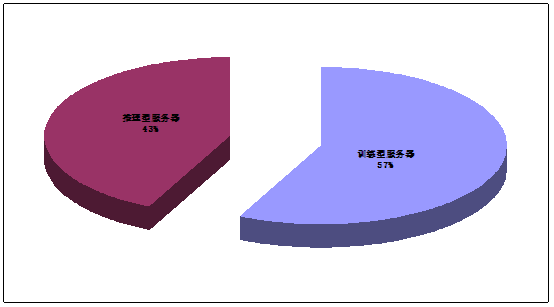
根据应用场景不同,AI服务器可分为训练型服务器和推理型服务器。在AI大模型发展早期,AI服务器需求以模型训练为主,因而训练型服务器占据市场主体地位。目前,AI服务器市场中57.33%为训练型服务器,推理型服务器占比达42.67%。随着生成式AI应用的应用发展,预计未来推理型服务器将逐渐成为市场主流。
AI服务器细分市场占比
第一章 AI服务器行业相关概述
1.1 AI服务器定义与概念阐释
1.1.1 AI服务器基本定义
1.1.2 AI服务器主要特征
1.1.3 AI服务器主要分类
1.2 AI服务器工作原理与技术架构
1.2.1 AI服务器硬件架构
1.2.2 AI服务器软件架构
1.3 AI服务器与传统服务器的本质差异
1.3.1 AI服务器与传统服务器功能定位比较
1.3.2 AI服务器与传统服务器性能指标对比
1.3.3 AI服务器与传统服务器成本结构差异
第二章 2024-2026年AI服务器发展状况分析
2.1 2024-2026年全球AI服务器发展分析
2.1.1 AI服务器市场规模
2.1.2 AI服务器出货规模
2.1.3 AI服务器区域布局
2.1.4 AI服务器客户类型
2.2 中国AI服务器发展环境分析
2.2.1 AI服务器政策环境
2.2.2 AI服务器经济环境
2.2.3 AI服务器社会环境
2.2.4 AI服务器技术环境
2.3 2024-2026年中国AI服务器发展分析
2.3.1 AI服务器发展态势
2.3.2 AI服务器市场规模
2.3.3 AI服务器出货规模
2.3.4 AI服务器市场结构
2.3.5 AI服务器影响因素
2.4 AI服务器行业发展挑战分析
2.4.1 算力供需错配
2.4.2 能效约束
2.4.3 生态壁垒
第三章 2024-2026年AI服务器产业链构成与关键环节分析
3.1 AI服务器产业链构成分析
3.1.1 AI服务器上游分析
3.1.2 AI服务器中游分析
3.1.3 AI服务器下游分析
3.2 AI服务器上游芯片环节分析
3.2.1 CPU芯片
3.2.2 GPU芯片
3.2.3 ASIC芯片
3.2.4 FPGA芯片
3.3 AI服务器上游存储环节分析
3.3.1 存储市场发展态势
3.3.2 存储芯片发展分析
3.3.3 DRAM市场运行分析
3.3.4 SSD市场运行分析
3.4 AI服务器上游其他零部件分析
3.4.1 PCB
3.4.2 光模块
3.4.3 散热系统
3.4.4 电源
第四章 2024-2026年AI服务器竞争格局与商业模式分析
4.1 AI服务器竞争状况分析
4.1.1 AI服务器市场竞争格局
4.1.2 AI服务器上市公司汇总
4.1.3 AI服务器企业排行情况
4.1.4 AI服务器重点企业分析
4.2 AI服务器商业模式创新
4.2.1 算力租赁模式
4.2.2 软硬一体解决方案
4.2.3 订阅制收费
第五章 AI服务器关键技术发展分析
5.1 AI服务器技术演进的三重驱动力
5.1.1 算力平民化
5.1.2 算法工程化
5.1.3 数据资产化
5.2 AI服务器关键技术突破分解
5.2.1 核心架构层
5.2.1.1 大模型即服务(MaaS)
5.2.1.2 AI原生云架构
5.2.2 效能优化层
5.2.2.1 推理加速技术
5.2.2.2 绿色AI技术
5.2.3 可信与安全层
5.2.3.1 可解释性AI(XAI)
5.2.3.2 隐私计算突破
5.3 AI服务器技术-场景匹配度分析
5.3.1 企业服务领域
5.3.2 工业领域
5.3.3 消费领域
5.4 AI服务器技术发展瓶颈分析
5.4.1 成本压力
5.4.2 技能鸿沟
5.4.3 监管滞后
5.5 AI服务器技术突破方向分析
5.5.1 存算一体芯片降低数据搬运能耗
5.5.2 开源社区驱动长尾场景覆盖
5.5.3 政府-企业协同制定伦理框架
第六章 AI服务器应用场景发展分析
6.1 AI服务器互联网行业应用
6.1.1 搜索引擎优化
6.1.2 推荐系统应用
6.1.3 内容生成与审核
6.2 AI服务器医疗行业应用
6.2.1 医学影像诊断
6.2.2 药物研发
6.2.3 健康管理
6.3 AI服务器金融行业应用
6.3.1 风险管理
6.3.2 智能投顾
6.3.3 欺诈检测
6.4 AI服务器其他行业应用分析
6.4.1 制造业中的智能制造
6.4.2 教育行业中的智能教育
6.4.3 交通行业中的智能交通
第七章 2024-2026年国际AI服务器重点企业分析
7.1 戴尔(Dell)
7.1.1 企业发展概况
7.1.2 企业经营状况
7.1.3 AI服务器布局
7.1.4 AI服务器展望
7.2 慧与(HPE)
7.2.1 企业发展概况
7.2.2 企业经营状况
7.2.3 AI服务器布局
7.2.4 企业收购动态
7.3 超微电脑(Supermicro)
7.3.1 企业发展概况
7.3.2 企业经营状况
7.3.3 AI服务器布局
7.3.4 专利申请动态
7.4 英伟达(NVIDIA)
7.4.1 企业发展概况
7.4.2 企业经营状况
7.4.3 AI服务器布局
7.4.4 AI服务器展望
7.5 英特尔(Intel)
7.5.1 企业发展概况
7.5.2 企业经营状况
7.5.3 企业合作动态
7.5.4 企业发展展望
7.6 超威半导体(AMD)
7.6.1 企业发展概况
7.6.2 企业经营状况
7.6.3 AI服务器布局
7.6.4 企业收购动态
第八章 2023-2026年中国AI服务器重点企业分析
8.1 浪潮电子信息产业股份有限公司
8.1.1 企业发展概况
8.1.2 经营效益分析
8.1.3 业务经营分析
8.1.4 财务状况分析
8.1.5 核心竞争力分析
8.1.6 AI服务器布局
8.1.7 公司发展风险
8.2 新华三技术有限公司
8.2.1 企业发展概况
8.2.2 企业经营状况
8.2.3 业务布局情况
8.2.4 AI服务器动态
8.3 富士康工业互联网股份有限公司
8.3.1 企业发展概况
8.3.2 经营效益分析
8.3.3 业务经营分析
8.3.4 财务状况分析
8.3.5 核心竞争力分析
8.3.6 AI服务器布局
8.3.7 公司发展风险
8.4 神州数码集团股份有限公司
8.4.1 企业发展概况
8.4.2 经营效益分析
8.4.3 业务经营分析
8.4.4 财务状况分析
8.4.5 核心竞争力分析
8.4.6 AI服务器布局
8.4.7 公司发展风险
8.5 华为技术有限公司
8.5.1 企业发展概况
8.5.2 企业经营状况
8.5.3 AI服务器布局
8.5.4 企业合作动态
8.6 联想集团有限公司
8.6.1 企业发展概况
8.6.2 经营状况分析
8.6.3 AI服务器研发
8.6.4 AI服务器动态
8.6.5 企业生产规划
第九章 2024-2026年AI服务器投资潜力分析
9.1 AI服务器投资机会
9.2 AI服务器投资风险
9.2.1 市场竞争风险
9.2.2 技术更新风险
9.2.3 成本控制风险
9.2.4 应用落地风险
9.2.5 政策和监管风险
9.3 AI服务器进入壁垒
9.3.1 技术壁垒
9.3.2 资金壁垒
9.3.3 人才壁垒
9.3.4 品牌壁垒
9.3.5 供应链壁垒
9.4 AI服务器投资建议
9.4.1 战略配置
9.4.2 战术布局
9.4.3 风险对冲
第十章 AI服务器发展预测分析
10.1 AI服务器发展机遇
10.2 AI服务器发展前景
10.3 AI服务器技术趋势
10.3.1 架构革命
10.3.2 服务模式迭代
10.3.3 全球技术竞合
10.4 AI服务器应用趋势
10.4.1 边缘计算与AI服务器融合
10.4.2 行业应用深化
10.4.3 新应用场景涌现
第十一章 AI服务器发展建议分析
11.1 对政府推动产业发展的建议
11.1.1 顶层战略设计
11.1.2 基础设施与资源供给
11.1.3 监管与风险防控
11.1.4 国际合作与竞争
11.2 对企业提升竞争力的战略建议
11.2.1 技术攻坚路径
11.2.2 商业模式创新
11.2.3 组织能力升级
11.2.4 风险应对策略
图表目录
图表1 AI服务器的特点
图表2 中国AI服务器相关政策汇总一览
图表3 2016-2025年AI服务器技术相关专利申请及授权数量变化图
图表4 2016-2025年AI服务器技术相关专利申请及授权数量变化表
图表5 2020-2025年中国AI服务器出货量变化
图表6 AI服务器细分市场占比情况
图表7 目前的CPU在终端产品的应用
图表8 目前的CPU行业架构
图表9 2024Q1 vs 2023Q4 vs 2023Q1在X86架构中的CPU行业架构份额
图表10 国产服务器CPU的市场规模
图表11 国产PC的CPU的市场规模
图表12 主要的国产CPU情况
图表13 GPU与CPU架构示意图
图表14 GPU工作流程
图表15 国内外厂商部分GPU产品参数对比
图表16 国内外厂商部分GPGPU产品参数对比
图表17 大模型推理成本按照指数下降,每年降低幅度约10倍
图表18 Deepseek依靠推理端算法优化可以实现较好智能程度
图表19 ASIC相比GPU牺牲灵活性,但提高效率
图表20 v6e在算力上有明显提升
图表21 2024年全球ASIC出货345万颗,谷歌市占率74%
图表22 亚马逊Trainium2包括Trainium2与Trainium2 Ultra两个版本
图表23 Meta、微软已经分别推出ASIC MTIA、Maia
图表24 存储芯片分类
图表25 中国存储芯片行业发展历程
图表26 2020-2025年中国存储芯片市场规模变化